Los errores financieros más comunes no suelen empezar con una decisión espectacular. Aparecen cuando dejamos de revisar los gastos, utilizamos crédito para llegar a fin de mes o posponemos el ahorro hasta que sobre dinero. La forma de corregirlos es identificar qué hábito está causando el desequilibrio, medir su efecto y cambiar una decisión concreta.
Una buena organización no convierte un ingreso insuficiente en suficiente. Sin embargo, cuando existe cierto margen, un presupuesto realista, una estrategia de deudas y una pequeña reserva pueden evitar que un imprevisto termine convertido en un problema mayor. Esta guía está pensada para personas y familias; si administras un negocio, conviene llevar sus cuentas por separado.
Cómo reconocer un error financiero antes de que se agrave
La señal más clara es que tus compromisos habituales consumen más dinero del que puedes pagar sin recurrir continuamente a deuda. También conviene actuar cuando no sabes en qué se fue el ingreso, tienes retrasos frecuentes o una reparación menor te obliga a pedir prestado.
Haz una revisión rápida de tus últimos dos meses. Anota ingresos netos, gastos esenciales, pagos de deudas, compras variables y ahorro disponible. No busques la cifra perfecta: intenta obtener una fotografía suficientemente fiable para tomar decisiones.
| Señal de alerta | Qué revisar | Primer paso útil |
|---|---|---|
| El dinero desaparece antes de fin de mes | Gastos variables y fechas de cobro | Registrar movimientos y crear un calendario de pagos |
| Pagas el mínimo de varias tarjetas | Intereses, saldos y coste total | Ordenar deudas y evitar nuevas compras a crédito |
| Una avería obliga a endeudarte | Ahorro disponible para imprevistos | Iniciar una reserva, aunque sea pequeña |
| Varias suscripciones pasan inadvertidas | Cargos automáticos y servicios poco usados | Cancelar o reducir los que no aporten valor |
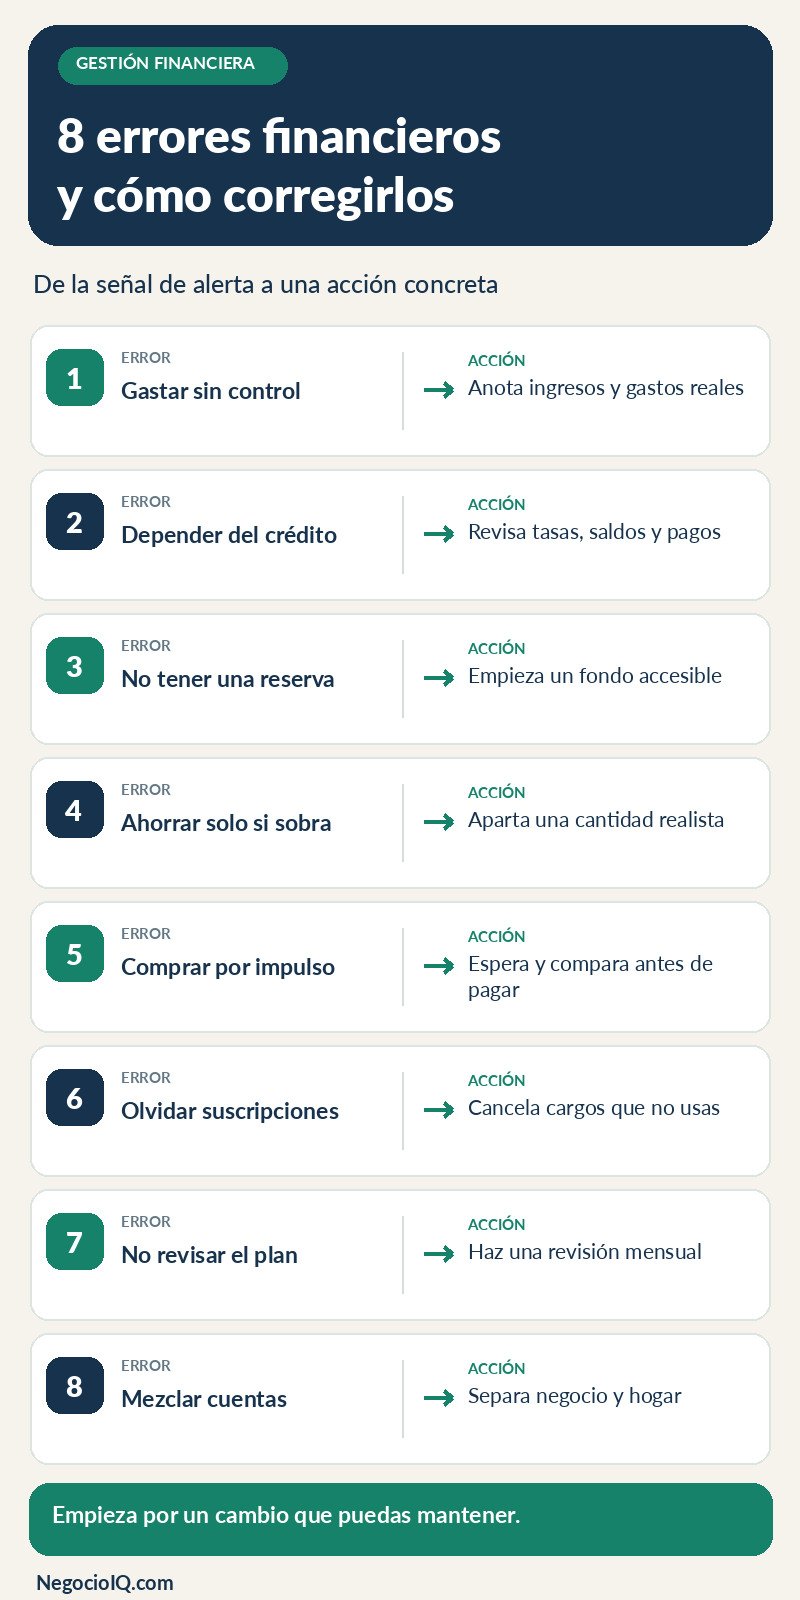
Ocho errores financieros comunes y cómo corregirlos
1. Gastar sin conocer tu presupuesto real
Mirar el saldo de la cuenta no equivale a saber cuánto puedes gastar. Parte de ese dinero ya puede estar comprometido en alquiler, alimentación, transporte, servicios o cuotas que aún no se han cobrado. El error aparece cuando tratamos el saldo visible como dinero libre.
Cómo corregirlo: empieza por los gastos esenciales y las obligaciones con fecha de vencimiento; después define un límite razonable para los gastos flexibles. Si tus ingresos son variables, calcula un escenario conservador y ajusta el plan conforme recibas pagos. La planeación financiera desde cero puede ayudarte a ordenar objetivos y compromisos.
2. Utilizar el crédito para sostener gastos habituales
Una tarjeta puede facilitar pagos y ofrecer protección, pero deja de ser una herramienta cómoda cuando la usas cada mes para cubrir gastos que tus ingresos no alcanzan a pagar. El problema no es solo la cuota: son también los intereses, las comisiones y la menor libertad para afrontar el siguiente mes.
Cómo corregirlo: calcula cuánto debes, a quién, cuál es la tasa aplicable y cuándo vence cada pago. Mantente al corriente de las obligaciones que puedas cubrir, evita ampliar la deuda y destina cualquier margen adicional a reducir la más costosa, salvo que exista una razón contractual o personal para otro orden. Si no puedes cumplir, contacta cuanto antes con la entidad para conocer opciones y consecuencias.
3. No tener una reserva para emergencias
Una avería doméstica, un gasto médico imprevisto o una caída temporal de ingresos pueden desestabilizar incluso un presupuesto ordenado. Sin reserva, el coste del problema puede aumentar si necesitas financiarlo. El fondo de emergencia sirve para afrontar eventos no planificados, no para pagar vacaciones o compras previstas.
Cómo corregirlo: establece una primera meta alcanzable y guárdala en un lugar seguro y accesible. Después amplíala de acuerdo con tus gastos básicos, dependientes e ingresos. No existe una cantidad universal que funcione para todas las personas. Si tus ingresos cambian mucho, quizá necesites más margen que alguien con cobros muy estables.
4. Ahorrar únicamente lo que sobra
Cuando el ahorro depende del dinero que quede al terminar el mes, suele perder frente a otros gastos. Pero tampoco conviene prometer un porcentaje que te obligue a descuidar alimentación, vivienda o pagos esenciales.
Cómo corregirlo: incorpora una cantidad de ahorro a tu presupuesto desde el inicio. Puede ser modesta y revisarse cada mes. Si automatizas una transferencia, programa la fecha teniendo en cuenta tus cobros y saldos para evitar comisiones por falta de fondos. La consistencia importa más que una meta irreal.
5. Tomar decisiones por impulso o presión
Comprar para aliviar el estrés, contratar un servicio por una promoción temporal o invertir porque otras personas aseguran que ganarán dinero son comportamientos distintos con una misma debilidad: decidir antes de evaluar el coste y el riesgo.
Cómo corregirlo: fija una pausa para compras no esenciales y compara precio total, utilidad y alternativas. En préstamos o inversiones, dedica más tiempo a revisar condiciones y pérdidas posibles. Las emociones no invalidan tus decisiones, pero conviene distinguir deseo, necesidad y capacidad real de pago.
6. Mantener gastos recurrentes que ya no utilizas
Una suscripción de importe pequeño puede pasar desapercibida; cinco cargos automáticos, no tanto. No todo gasto recurrente es innecesario: el problema es mantenerlo por inercia y no revisar cuánto cuesta al año.
Cómo corregirlo: busca los pagos repetidos de los últimos tres meses y anota coste mensual, utilidad y fecha de renovación. Conserva lo que realmente utilizas y cancela o cambia el plan de lo que no te aporta valor. Antes de cancelar, verifica permanencias y posibles penalizaciones.
7. No revisar las deudas ni ajustar el plan
Un presupuesto hecho una sola vez puede quedar obsoleto después de una subida de alquiler, un cambio de trabajo o un gasto de salud. También es fácil confundir el pago mínimo de una deuda con la verdadera velocidad a la que disminuye su saldo.
Cómo corregirlo: reserva unos minutos cada mes para comparar lo previsto con lo realmente gastado. Comprueba el capital pendiente, intereses y pagos futuros. Si detectas desviaciones, modifica primero el gasto que puedas controlar; no esperes a acumular varios meses de retraso. Entender el flujo de caja ayuda a distinguir falta de dinero de un calendario de cobros y pagos mal coordinado.
8. Mezclar dinero personal y del negocio
Si trabajas por cuenta propia o tienes un emprendimiento, utilizar la caja del negocio para pagar gastos domésticos sin registrarlos dificulta saber si la actividad es rentable y cuánto puedes retirar de forma sostenible. El problema también funciona al revés: cubrir gastos del negocio continuamente con ahorro familiar puede ocultar pérdidas.
Cómo corregirlo: separa registros, pagos y, cuando sea posible, cuentas. Define retiradas documentadas y revisa los impuestos y obligaciones que correspondan a tu país y situación. Esta guía de planificación personal para emprendedores explica cómo relacionar ambas finanzas sin confundirlas.
Resumen de errores, consecuencias y soluciones
| Error | Consecuencia probable | Corrección inmediata |
|---|---|---|
| No registrar gastos | Decidir sin conocer el margen disponible | Clasificar movimientos de dos meses |
| Depender del crédito | Intereses y presión sobre ingresos futuros | Ordenar saldos, tasas y vencimientos |
| No contar con reserva | Endeudarse ante un imprevisto | Separar una primera cantidad accesible |
| Ahorrar solo al final | Ahorro irregular o inexistente | Presupuestar una aportación realista |
| Comprar impulsivamente | Comprometer dinero para prioridades | Esperar y comparar antes de pagar |
| Ignorar cargos recurrentes | Gasto acumulado poco visible | Auditar renovaciones y suscripciones |
| No revisar el plan | Desajuste prolongado de gastos y deudas | Hacer una revisión mensual |
| Mezclar cuentas personales y empresariales | Confusión sobre beneficio y liquidez | Separar movimientos y registros |
La corrección adecuada depende de la causa. Si después de eliminar gastos prescindibles tus ingresos siguen sin cubrir lo indispensable, el siguiente paso no es recortar indefinidamente: debes revisar opciones de ingresos, ayudas disponibles, negociación de pagos o asesoramiento especializado según tu situación.
Cómo priorizar deudas y ahorro sin aplicar reglas rígidas
La pregunta no es «¿debo ahorrar o pagar mis deudas?», sino qué combinación reduce mejor tus riesgos inmediatos. Si tienes atrasos que pueden afectar vivienda, servicios básicos o trabajo, atiende primero esas consecuencias. Revisa los pagos mínimos y las condiciones de cada obligación.
Una vez cubiertos los compromisos esenciales, puede tener sentido construir una reserva inicial pequeña mientras reduces deudas caras. Después, amplía la reserva y acelera los pagos según las tasas y tu estabilidad de ingresos. Pagar únicamente el mínimo durante mucho tiempo puede elevar el coste total de una tarjeta; compara los escenarios antes de decidir.
La conocida distribución 50/30/20 propone, como referencia, dedicar el 50 % del ingreso neto a necesidades, el 30 % a deseos y el 20 % a ahorro y objetivos. No es una norma universal. En una ciudad con alquiler elevado o para una persona con ingresos muy bajos, las necesidades pueden superar ese porcentaje. Es preferible un presupuesto honesto que una proporción bonita pero imposible.
Ejemplo práctico: pequeños cargos y una decisión medible
Ejemplo hipotético. Una persona revisa sus movimientos y descubre cuatro pagos mensuales de servicios no esenciales. Los importes están expresados en unidades de una misma moneda; son cantidades ilustrativas, no precios de mercado.
| Servicio | Cargo mensual | Coste en 12 meses |
|---|---|---|
| Plataforma de contenido | 149 | 1.788 |
| Aplicación poco utilizada | 129 | 1.548 |
| Almacenamiento duplicado | 99 | 1.188 |
| Servicio de membresía | 499 | 5.988 |
| Total | 876 | 10.512 |
La fórmula es sencilla: coste anual = gasto mensual × 12. Si esta persona elimina dos servicios que no usa, por ejemplo los de 129 y 499, liberaría 628 al mes y 7.536 en doce meses, siempre que los importes no cambien. Podría destinar parte a una reserva y parte a una deuda, según sus prioridades.
El objetivo no es cancelar todo lo que disfrutamos. Es decidir conscientemente qué gastos merecen continuar y cuáles están desplazando necesidades más importantes.
Un plan de 30 días para corregir el patrón
Días 1 a 7: conocer los números
Reúne movimientos bancarios, recibos y pagos en efectivo. Anota ingresos reales y fechas de cobro. Separa gastos esenciales, variables, deudas y renovaciones automáticas. Al final de la semana identifica un problema que puedas corregir sin poner en riesgo obligaciones básicas.
Días 8 a 14: ordenar pagos y prioridades
Elabora un presupuesto para el próximo mes y coloca primero vivienda, alimentación, servicios esenciales, transporte imprescindible y obligaciones financieras. Prepara una lista de deudas con saldo, tasa y fecha de vencimiento. Si prevés que no podrás pagar alguna, consulta opciones antes del retraso.
Días 15 a 21: crear margen y empezar a reservar
Revisa suscripciones, compras impulsivas y gastos recurrentes. Decide qué vas a reducir, con qué frecuencia y cuánto dinero esperas liberar. Separa una primera aportación a tu fondo de emergencia si tu situación permite hacerlo; no te endeudes solo para aparentar que tienes ahorros.
Días 22 a 30: medir y sostener
Compara los gastos de estas semanas con el presupuesto y registra si tu deuda o tu reserva cambiaron. Escoge una fecha fija para hacer la siguiente revisión mensual. Si el plan no funcionó, identifica por qué: objetivo excesivo, ingresos variables, un gasto olvidado o un problema estructural que requiere otra solución.
¿Qué hacer cuando el problema también es emocional?
El miedo a mirar una cuenta, las compras por ansiedad o la necesidad de aparentar bienestar pueden dificultar decisiones razonables. Algunas personas llaman a estos patrones «heridas del dinero», pero no existe una clasificación científica universal de exactamente cinco heridas financieras. Conviene tratar esas expresiones como marcos de reflexión, no como diagnósticos.
Si te reconoces en un patrón, pregunta qué situación desencadena el comportamiento y qué medida concreta puede ayudarte: una pausa antes de comprar, alertas de gasto o una conversación de presupuesto con quienes compartes responsabilidades. Si la angustia o las conductas compulsivas son intensas, puede resultar apropiado buscar apoyo profesional.
Preguntas frecuentes sobre errores financieros
¿Cuál es el error financiero que debería corregir primero?
Corrige primero el que esté provocando el mayor riesgo inmediato. Si peligra el pago de vivienda o servicios esenciales, esa prioridad suele ir antes que optimizar una suscripción pequeña. Si estás al corriente pero no conoces tus gastos, empieza por registrar movimientos.
¿Es malo usar una tarjeta de crédito?
No necesariamente. El riesgo aumenta cuando no puedes cubrir lo que gastas, pagas intereses elevados o confundes el límite disponible con ingresos propios. Revisa el coste total del crédito y utiliza la tarjeta dentro de tu capacidad de pago.
¿Cuánto necesito en un fondo de emergencia?
Depende de tus gastos esenciales, estabilidad laboral, personas a cargo y posibles imprevistos. Empieza por un objetivo pequeño y alcanzable, y amplíalo de manera progresiva. El ahorro debe estar disponible cuando realmente surja una emergencia.
¿Cada cuánto conviene revisar las finanzas personales?
Una revisión breve cada semana puede ayudarte si estás empezando o tienes ingresos irregulares. Después, una evaluación mensual suele ser una rutina útil para comprobar gastos, vencimientos, deudas y ahorro. También debes revisar el plan cuando cambien tus circunstancias.
La mejora comienza con una decisión que puedas mantener
Evitar los errores financieros más comunes no exige vivir pendiente de una hoja de cálculo. Exige saber cuánto entra y sale, cumplir primero con lo indispensable, controlar el coste de la deuda y contar con una reserva proporcionada a tu realidad. Elige hoy un gasto que revisar, una obligación que ordenar o una cantidad realista que apartar. Dentro de un mes, comprueba si esa decisión hizo tus finanzas un poco más resistentes.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.