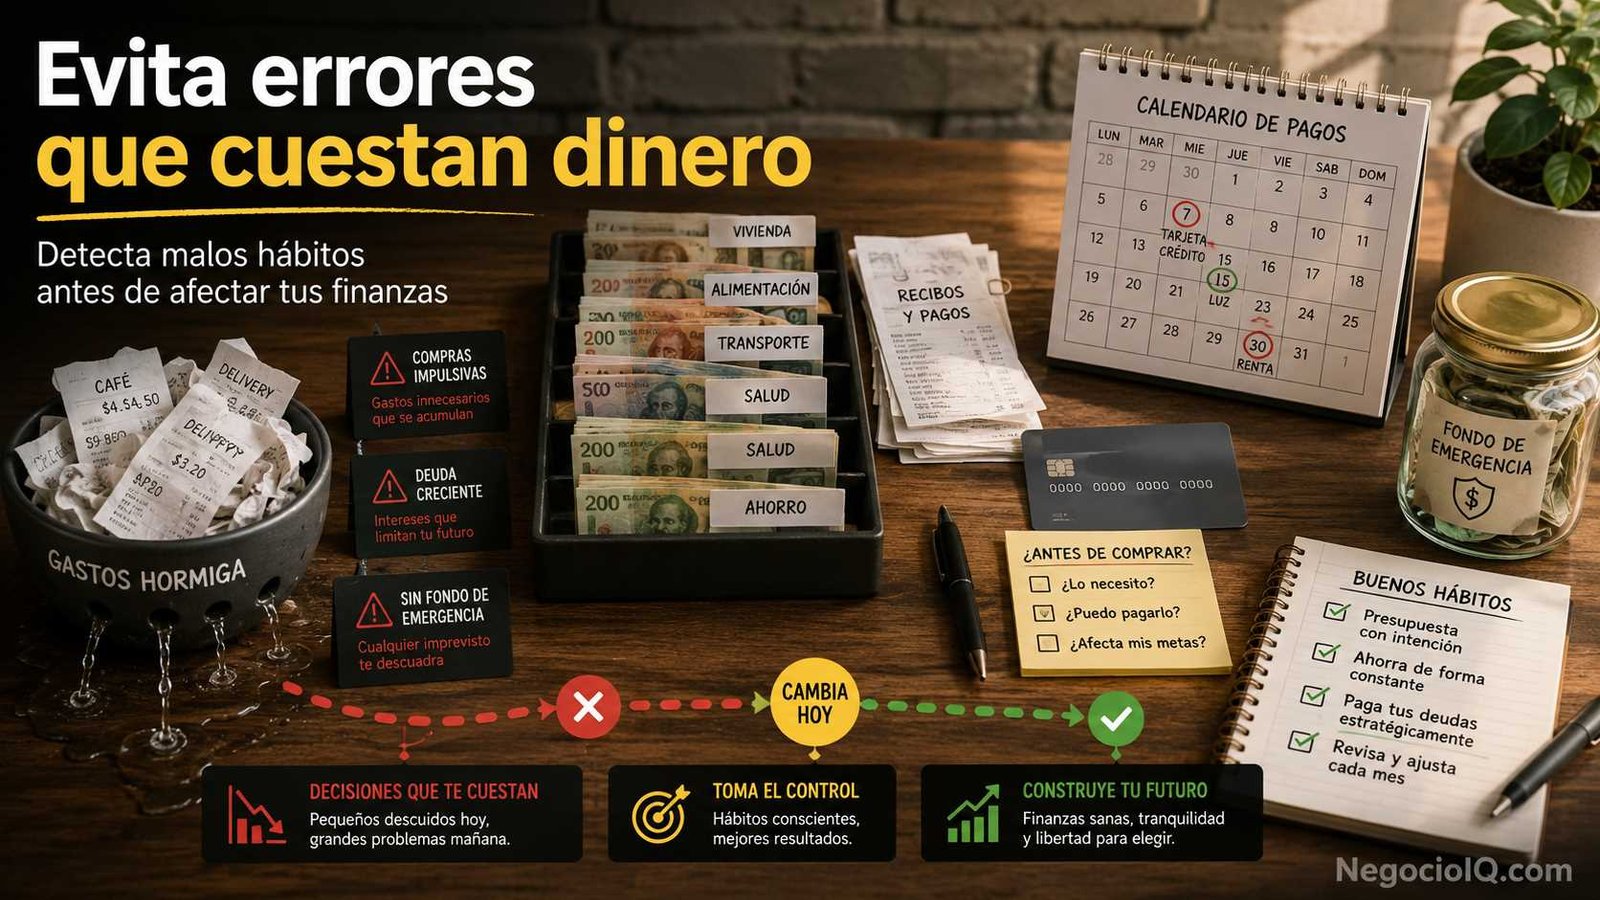
El problema es que esas decisiones se repiten. Un gasto aparentemente pequeño se convierte en hábito, el hábito reduce el margen disponible y cualquier imprevisto termina financiándose con deuda.
Corregir las finanzas no significa dejar de disfrutar el dinero. Significa conseguir que cada peso, dólar o euro tenga un propósito razonable y que las decisiones de hoy no compliquen innecesariamente las de mañana.
El verdadero problema no siempre es cuánto ganas
Imagina dos personas que reciben exactamente el mismo ingreso mensual.
La primera registra sus gastos, mantiene una reserva, paga sus deudas a tiempo y sabe cuánto puede gastar libremente.
La segunda utiliza casi todo lo que entra, compra a crédito cuando falta efectivo y rara vez revisa sus movimientos.
Después de varios meses, sus situaciones financieras pueden ser completamente distintas aunque ambas ganen lo mismo.
Aquí aparece una idea importante: el ingreso influye mucho en la salud financiera, pero la forma de administrarlo también importa.
Una buena gestión no puede solucionar por sí sola un ingreso insuficiente. Pero cuando existe cierto margen entre ingresos y gastos, administrarlo mal puede hacer desaparecer rápidamente esa ventaja.
Una revisión rápida de tus finanzas
Antes de buscar una solución, conviene identificar el problema.
| Señal | Qué puede estar ocurriendo | Primer ajuste |
|---|---|---|
| No sabes cuánto gastas al mes | Falta de control | Registrar gastos |
| Llegas sin dinero al final del mes | Gastos demasiado altos o mala distribución | Crear presupuesto |
| Pagas compras normales con crédito | Dependencia de deuda | Revisar gastos recurrentes |
| Una avería te obliga a pedir prestado | Falta de reserva | Crear fondo de emergencia |
| Tienes varios pagos atrasados | Problema de flujo o sobreendeudamiento | Priorizar obligaciones |
| Ahorras solo cuando sobra dinero | Ahorro inconsistente | Separarlo al recibir ingresos |
| Compras para sentirte mejor | Gasto emocional | Introducir una pausa antes de comprar |
No hace falta tener todos estos problemas para actuar. Detectar uno temprano suele ser mucho más fácil que corregir cinco al mismo tiempo.
Los 5 malos hábitos financieros que más conviene vigilar
No existe una lista oficial de exactamente cinco malos hábitos financieros, pero estos aparecen con frecuencia en problemas de dinero cotidianos.
1. Gastar sin saber cuánto puedes gastar
El problema no es comprar un café, salir a cenar o disfrutar unas vacaciones. El problema es hacerlo sin conocer cuánto dinero queda después de cubrir las obligaciones importantes.
Un presupuesto responde una pregunta sencilla:
¿Cuánto puedo gastar sin perjudicar mis pagos, ahorro y objetivos?
No necesitas registrar eternamente cada moneda. Un buen comienzo consiste en revisar uno o dos meses de movimientos y separar los gastos en categorías.
Ahí suelen aparecer sorpresas.
Una persona puede pensar que gasta poco en compras pequeñas hasta descubrir que diez o quince pagos aparentemente insignificantes representan una cantidad considerable al final del mes.
2. Utilizar deuda para sostener gastos habituales
El crédito puede ser útil cuando se utiliza conscientemente. Se vuelve peligroso cuando empieza a sustituir ingresos que ya no alcanzan.
Comprar alimentos, pagar servicios o cubrir otros gastos normales con deuda mes tras mes puede indicar que existe un desequilibrio estructural.
La pregunta importante no es solamente:
¿Puedo pagar esta cuota?
También conviene preguntar:
¿Cuánto terminaré pagando y qué parte de mis próximos ingresos quedará comprometida?
Las cuotas pequeñas pueden engañar. Varias obligaciones aparentemente manejables pueden consumir una parte importante del presupuesto cuando se suman.
3. No construir ningún ahorro de emergencia
Una emergencia financiera no necesita ser dramática.
Puede ser una reparación del automóvil, un electrodoméstico averiado, una consulta médica inesperada o una reducción temporal de ingresos.
Sin ahorro, el problema cuesta lo que cuesta.
Con deuda, puede costar el problema original más intereses y cargos.
Por eso un fondo de emergencia funciona como amortiguador. No existe una cifra perfecta válida para todas las personas. Alguien con ingresos variables, hijos o pocas alternativas de financiación puede necesitar una reserva diferente de quien tiene ingresos estables y gastos bajos.
Lo importante es empezar.
Incluso una reserva pequeña puede evitar que el siguiente imprevisto termine directamente en una tarjeta o préstamo.
4. Ahorrar únicamente lo que sobra
Esta estrategia parece lógica, pero tiene un defecto: con frecuencia no sobra nada.
Los gastos tienden a expandirse hasta ocupar el dinero disponible.
Una alternativa práctica consiste en tratar el ahorro como una categoría del presupuesto. Al recibir ingresos, separas primero una cantidad razonable y organizas el resto después.
No tiene que ser un porcentaje espectacular.
La constancia suele importar más que empezar con una cifra demasiado ambiciosa que abandonarás al segundo mes.
5. Tomar decisiones financieras impulsivas
Las compras impulsivas son visibles, pero no son el único ejemplo.
También puede ser contratar una suscripción que apenas utilizarás, aceptar financiación sin comparar el costo total, invertir por miedo a quedarse fuera o prestar dinero que realmente necesitas.
Una regla sencilla puede evitar bastantes errores:
Cuanto más importante sea una decisión financiera, más tiempo debería tener para pensarla.
Para una compra no esencial, esperar 24 o 48 horas puede ser suficiente. Para una inversión, préstamo importante o compromiso de largo plazo, conviene analizar mucho más.
Cuando el problema financiero también es emocional
No todas las decisiones con dinero se toman utilizando una calculadora.
La historia familiar, experiencias de escasez, miedo, presión social, seguridad personal y creencias aprendidas también pueden afectar cómo gastamos, ahorramos o asumimos riesgos.
De ahí aparece la expresión heridas del dinero.
¿Cuáles son las 5 heridas del dinero?
Aquí conviene hacer una aclaración: no existe una clasificación científica universal reconocida como las cinco heridas del dinero.
Diferentes autores, terapeutas y educadores financieros utilizan el término de maneras distintas. Algunas propuestas hablan de cinco patrones, otras de seis y otras utilizan conceptos completamente diferentes.
Por eso no sería correcto presentar una lista concreta como si fuera una regla aceptada por toda la psicología financiera.
Sí existen patrones emocionales que merece la pena observar. Por ejemplo:
Escasez permanente. Sentir que nunca habrá suficiente, incluso cuando la situación actual es relativamente estable.
Evitación. No abrir estados de cuenta, posponer conversaciones sobre dinero o evitar revisar deudas por ansiedad.
Dinero como prueba de valor. Relacionar éxito personal con el automóvil, ropa, vivienda o nivel de gasto que los demás pueden ver.
Culpa al gastar o recibir dinero. Sentirse mal incluso ante gastos razonables o tener dificultad para cobrar adecuadamente por el propio trabajo.
Necesidad extrema de control. Ahorrar o controlar cada gasto de una manera que genera ansiedad y dificulta utilizar el dinero incluso para necesidades legítimas.
Una persona también puede presentar el comportamiento contrario. Por ejemplo, alguien que creció con fuertes restricciones puede reaccionar gastando rápidamente cuando finalmente dispone de dinero.
La solución no consiste únicamente en crear una hoja de cálculo. Primero hay que reconocer el patrón.
Una pregunta útil es:
¿Estoy tomando esta decisión porque financieramente tiene sentido o porque estoy respondiendo a miedo, culpa, presión o ansiedad?
Cuando la relación con el dinero provoca angustia intensa, conflictos persistentes o conductas difíciles de controlar, puede ser útil buscar apoyo profesional adecuado además del asesoramiento financiero.
La regla 50/30/20 puede servir como punto de partida
Una de las herramientas presupuestarias más conocidas consiste en dividir el ingreso neto de esta manera:
- 50% para necesidades
- 30% para deseos
- 20% para ahorro y objetivos financieros
Los porcentajes se aplican normalmente sobre el dinero disponible después de impuestos y otras deducciones relevantes.
Un ejemplo sencillo
Supongamos que una persona recibe un ingreso neto mensual de 2.000.
Aplicando la regla:
| Categoría | Porcentaje | Cantidad |
|---|---|---|
| Necesidades | 50% | 1.000 |
| Deseos | 30% | 600 |
| Ahorro y objetivos | 20% | 400 |
Dentro de las necesidades podrían entrar vivienda, alimentación básica, transporte y servicios esenciales.
Los deseos incluyen gastos que mejoran la calidad de vida, pero que pueden reducirse si resulta necesario.
El último 20% puede destinarse a ahorro, creación de una reserva, objetivos futuros o reducción de determinadas deudas.
El error está en tratar el 50/30/20 como una ley
La regla 50/30/20 es una guía, no una obligación universal.
Supongamos que una familia destina el 60% de sus ingresos a vivienda, alimentación, transporte y servicios básicos. Decirle simplemente que reduzca esas necesidades al 50% puede no ser realista.
En otra situación, alguien con ingresos altos quizá pueda ahorrar bastante más del 20%.
También puede existir una persona con deuda costosa que decida temporalmente reducir gastos discrecionales para acelerar su pago.
Lo útil de la regla no son únicamente los números.
Lo útil es la disciplina de separar:
lo necesario, lo opcional y lo destinado al futuro.
Puedes adaptar los porcentajes a tu realidad siempre que el presupuesto permita pagar obligaciones, controlar deuda y avanzar hacia cierta seguridad financiera.
Un presupuesto no sirve si ignoras los riesgos
Ahorrar y controlar gastos son partes esenciales del manejo del dinero, pero existe otra pregunta:
¿Qué podría hacer que mi situación financiera empeore aunque actualmente todo parezca estar bien?
Eso nos lleva al riesgo financiero.
¿Cuáles son los 7 tipos de riesgos financieros?
Tampoco existe una lista única y universal de exactamente siete riesgos financieros. La clasificación cambia según se analicen hogares, empresas, bancos o inversiones.
Para una explicación práctica, estos siete ayudan a entender muchas de las amenazas más habituales.
1. Riesgo de mercado
Es la posibilidad de perder dinero porque cambia el precio de una inversión.
Acciones, bonos y otros activos pueden subir y bajar.
El error frecuente consiste en invertir dinero que necesitarás pronto en activos cuyo valor puede caer precisamente cuando necesites vender.
2. Riesgo de crédito
Aparece cuando una persona, empresa o entidad que debe pagar dinero no cumple con su obligación.
Para una empresa, puede ocurrir cuando un cliente no paga.
Para un inversionista, puede aparecer cuando el emisor de una deuda tiene problemas para devolver el dinero.
También conviene pensar el crédito desde el otro lado: asumir demasiadas deudas aumenta tu vulnerabilidad financiera.
3. Riesgo de liquidez
Tener patrimonio no siempre significa tener efectivo disponible.
Una persona puede poseer una vivienda, un negocio o inversiones y, al mismo tiempo, no disponer de suficiente dinero para pagar una obligación inmediata.
La liquidez mide precisamente esa capacidad de convertir recursos en dinero utilizable cuando hace falta.
Un fondo de emergencia ayuda a reducir este riesgo en las finanzas personales.
4. Riesgo de tasas de interés
Los cambios en las tasas pueden modificar el costo de determinadas deudas y el valor o rendimiento de algunos productos financieros.
Por ejemplo, una financiación con tasa variable puede encarecerse si las tasas suben.
Antes de contratar una deuda conviene entender si la tasa es fija o variable y en qué condiciones puede cambiar.
5. Riesgo de inflación
La inflación reduce el poder de compra.
Si tienes 10.000 guardados durante varios años y los precios suben mientras ese dinero apenas genera rendimiento, seguirás teniendo 10.000 nominalmente, pero podrás comprar menos cosas.
Por eso guardar todo el patrimonio en efectivo durante periodos muy largos también puede tener un costo.
6. Riesgo cambiario
Afecta a quienes tienen ingresos, deudas, compras o inversiones en diferentes monedas.
Una empresa que cobra en una moneda y debe pagar proveedores en otra puede ver cómo cambia su margen por movimientos del tipo de cambio.
También puede afectar a familias que reciben ingresos desde otro país o mantienen deudas denominadas en moneda extranjera.
7. Riesgo de concentración
Concentrar demasiado dinero en una sola fuente aumenta la dependencia.
Puede ocurrir al invertir casi todo en una sola empresa, depender de un único cliente o tener prácticamente todo el patrimonio ligado a un solo activo.
La diversificación no elimina el riesgo, pero evita que un único problema necesariamente afecte a todo al mismo tiempo.
Cinco errores pueden conectarse en una sola cadena
Los problemas financieros rara vez aparecen aislados.
Observa esta secuencia:
Una persona no controla sus gastos.
Por eso llega justa al final del mes.
Como tampoco tiene fondo de emergencia, utiliza la tarjeta cuando aparece una reparación.
Después debe pagar una cuota adicional.
El siguiente mes tiene todavía menos dinero disponible.
Si vuelve a surgir un gasto inesperado, utiliza nuevamente crédito.
El problema inicial parecía ser simplemente gastar demasiado.
Después de varios meses ya existe un problema de deuda, liquidez y flujo de efectivo.
Esta es la razón por la que actuar temprano tiene tanto valor.
Cómo corregir tus finanzas sin intentar cambiarlo todo en un día
Una reorganización financiera funciona mejor cuando se hace en orden.
Primero conoce los números reales
Anota cuatro cifras:
- ingreso neto mensual;
- gastos esenciales;
- pagos mínimos de deuda;
- ahorro disponible.
Después revisa los gastos variables.
No utilices estimaciones demasiado optimistas. Los movimientos reales de tu cuenta suelen contar una historia mucho más precisa.
Después identifica la fuga principal
Tal vez descubras diez gastos mejorables.
No intentes resolverlos todos inmediatamente.
Pregunta:
¿Qué cambio liberaría más dinero sin perjudicar seriamente mi vida diaria?
Puede ser cancelar servicios poco utilizados, reducir compras impulsivas, refinanciar una deuda cuando sea conveniente o ajustar una categoría que se ha vuelto excesiva.
Crea una pequeña distancia entre ingreso y gasto
Si ganas 2.000 y gastas 2.000, cualquier sorpresa rompe el presupuesto.
Si consigues gastar 1.900, aparecen 100 de margen.
El objetivo inicial puede ser simplemente crear esa distancia.
Después puedes ampliarla.
Decide qué hacer con el dinero liberado
El dinero que ya no gastas necesita un destino.
De lo contrario, suele encontrar un gasto nuevo.
Puedes dividirlo entre:
- fondo de emergencia;
- pago de deuda;
- ahorro para objetivos;
- inversión apropiada a tu situación.
El orden exacto dependerá de tus obligaciones, tasas, estabilidad de ingresos y necesidades.
Revisa una vez al mes
No necesitas mirar tus cuentas veinte veces al día.
Una revisión mensual puede ser suficiente para muchas personas.
Comprueba:
- cuánto ingresaste;
- cuánto gastaste;
- cuánto debes;
- cuánto ahorraste;
- qué gasto fue inesperado;
- qué debes ajustar el próximo mes.
Ese pequeño hábito convierte el presupuesto en un sistema que aprende de la realidad.
Una estrategia sencilla para los próximos 30 días
Si tus finanzas parecen desordenadas, evita empezar con decisiones extremas.
Durante la primera semana, registra y clasifica tus gastos.
En la segunda, elimina o reduce dos o tres fugas claras.
En la tercera, separa una cantidad para ahorro o emergencia, aunque sea pequeña.
En la cuarta, revisa deudas, fechas de pago y objetivos para el siguiente mes.
Al terminar tendrás algo mucho más valioso que un presupuesto perfecto: información real sobre tu comportamiento financiero.
A partir de ahí puedes mejorar.
Lo importante es corregir el patrón, no perseguir la perfección
Los errores financieros más comunes tienen algo en común: reducen tu capacidad de elegir.
Una deuda excesiva compromete ingresos futuros. La falta de ahorro convierte cualquier emergencia en una crisis. Gastar sin planificación impide saber cuánto puedes destinar a tus metas. Y las decisiones impulsivas pueden hacer que el dinero termine resolviendo emociones en lugar de necesidades.
Un buen sistema financiero hace lo contrario.
Te permite pagar lo necesario, disfrutar parte de tus ingresos, prepararte para imprevistos y avanzar hacia objetivos que realmente te importan.
No necesitas aplicar perfectamente la regla 50/30/20 ni seguir una clasificación rígida de hábitos, heridas o riesgos.
Necesitas conocer tus números, entender por qué tomas determinadas decisiones y corregir primero aquello que más debilita tu situación.
Cuando haces eso de forma constante, el dinero deja de ser una sucesión de problemas inesperados y empieza a convertirse en una herramienta que puedes administrar con intención.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.