Entender el flujo de caja significa saber cuánto dinero entra, cuánto sale y cuánto efectivo queda disponible para operar sin sobresaltos. Una empresa puede vender mucho y, aun así, quedarse sin liquidez si cobra tarde, paga demasiado rápido o no planifica sus desembolsos. Por eso, el flujo de caja no es un dato secundario: es una herramienta de control diario para proteger la salud financiera del negocio.
En términos prácticos, el flujo de caja muestra los cobros reales y los pagos reales de un periodo. A diferencia de la utilidad contable, aquí importa el momento en que el efectivo entra o sale. Esta diferencia es clave para pequeñas empresas, emprendedores y responsables financieros que necesitan decidir cuándo comprar inventario, cuánto pueden destinar a nómina o si conviene aplazar una inversión.
Si además quieres profundizar en el reporte financiero formal, puedes complementar esta guía con nuestro artículo sobre el estado de flujos de efectivo. Y si buscas una plantilla operativa, también te puede servir esta guía sobre flujo de efectivo en Excel.
Qué es el flujo de caja y por qué importa
El flujo de caja es el movimiento de efectivo de un negocio durante un periodo determinado, por ejemplo una semana, un mes o un trimestre. Incluye el dinero que se recibe por ventas, cobro a clientes, préstamos o aportaciones, y también el dinero que se paga por alquiler, salarios, proveedores, impuestos, servicios, deudas e inversiones.
Su importancia radica en que permite responder preguntas muy concretas: ¿puedo pagar mis obligaciones este mes?, ¿tengo margen para comprar más inventario?, ¿me conviene financiarme o esperar? Cuando una empresa conoce su flujo de caja, puede anticipar faltantes y actuar antes de que aparezca una crisis de liquidez.
Este análisis también ayuda a negociar mejor con proveedores, ordenar los ciclos de cobro y pago, y tomar decisiones más prudentes sobre crecimiento. En otras palabras, el flujo de caja conecta la operación diaria con la estrategia financiera.
Flujo de caja, utilidad y liquidez: no son lo mismo
Uno de los errores más frecuentes es confundir flujo de caja, utilidad y liquidez. La utilidad contable refleja si el negocio genera ganancias según sus ingresos y gastos reconocidos. La liquidez indica la capacidad de cumplir obligaciones de corto plazo. El flujo de caja, en cambio, muestra la entrada y salida real de dinero.
Un negocio puede tener utilidad, pero problemas de caja. Esto sucede, por ejemplo, cuando vende a crédito y tarda 60 días en cobrar, mientras debe pagar nómina y proveedores en 15 o 30 días. En el papel parece rentable, pero en la práctica puede quedarse sin efectivo.
Por eso conviene combinar el análisis del flujo de caja con otros indicadores, como los ratios de liquidez. Así no solo se observa el dinero disponible hoy, sino también la capacidad estructural del negocio para sostener sus compromisos.
Cómo se calcula el flujo de caja
La lógica básica es sencilla:
Flujo de caja neto = Entradas de efectivo – Salidas de efectivo
Si además quieres saber el efectivo disponible al cierre del periodo, puedes usar esta fórmula:
Saldo final de caja = Saldo inicial + Entradas – Salidas
En una versión simple, basta con registrar tres bloques:
- Saldo inicial: efectivo disponible al comenzar el periodo.
- Entradas: cobros de ventas, abonos de clientes, ingresos extraordinarios, préstamos o aportaciones.
- Salidas: compras, alquiler, nómina, servicios, transporte, impuestos, cuotas de deuda e inversiones.
Cuando se trabaja con un negocio pequeño o mediano, este registro puede hacerse en una hoja de cálculo bien estructurada. Lo importante no es la complejidad de la herramienta, sino la disciplina de actualizarla con datos reales y fechas correctas.
Tipos de flujo de caja
Para interpretar mejor el comportamiento del efectivo, conviene separar el flujo de caja en tres categorías principales.
Flujo de caja operativo
Es el dinero que proviene de la actividad habitual del negocio. Incluye cobros a clientes y pagos relacionados con ventas, producción, personal y gastos del día a día. Si este flujo es consistentemente negativo, la operación necesita revisión: precios, costos, cartera o eficiencia.
Flujo de caja de inversión
Corresponde a compras o ventas de activos de largo plazo, como maquinaria, equipos, software o mejoras del local. Muchas veces este flujo es negativo porque la empresa está invirtiendo para crecer. Eso no es malo por sí mismo, siempre que la operación soporte el esfuerzo financiero.
Flujo de caja de financiación
Refleja movimientos vinculados con préstamos, aportaciones de socios, pago de capital o dividendos. Ayuda a entender cómo se está financiando la empresa y cuánto depende del dinero externo para sostener su actividad.
Ejemplo práctico de flujo de caja mensual
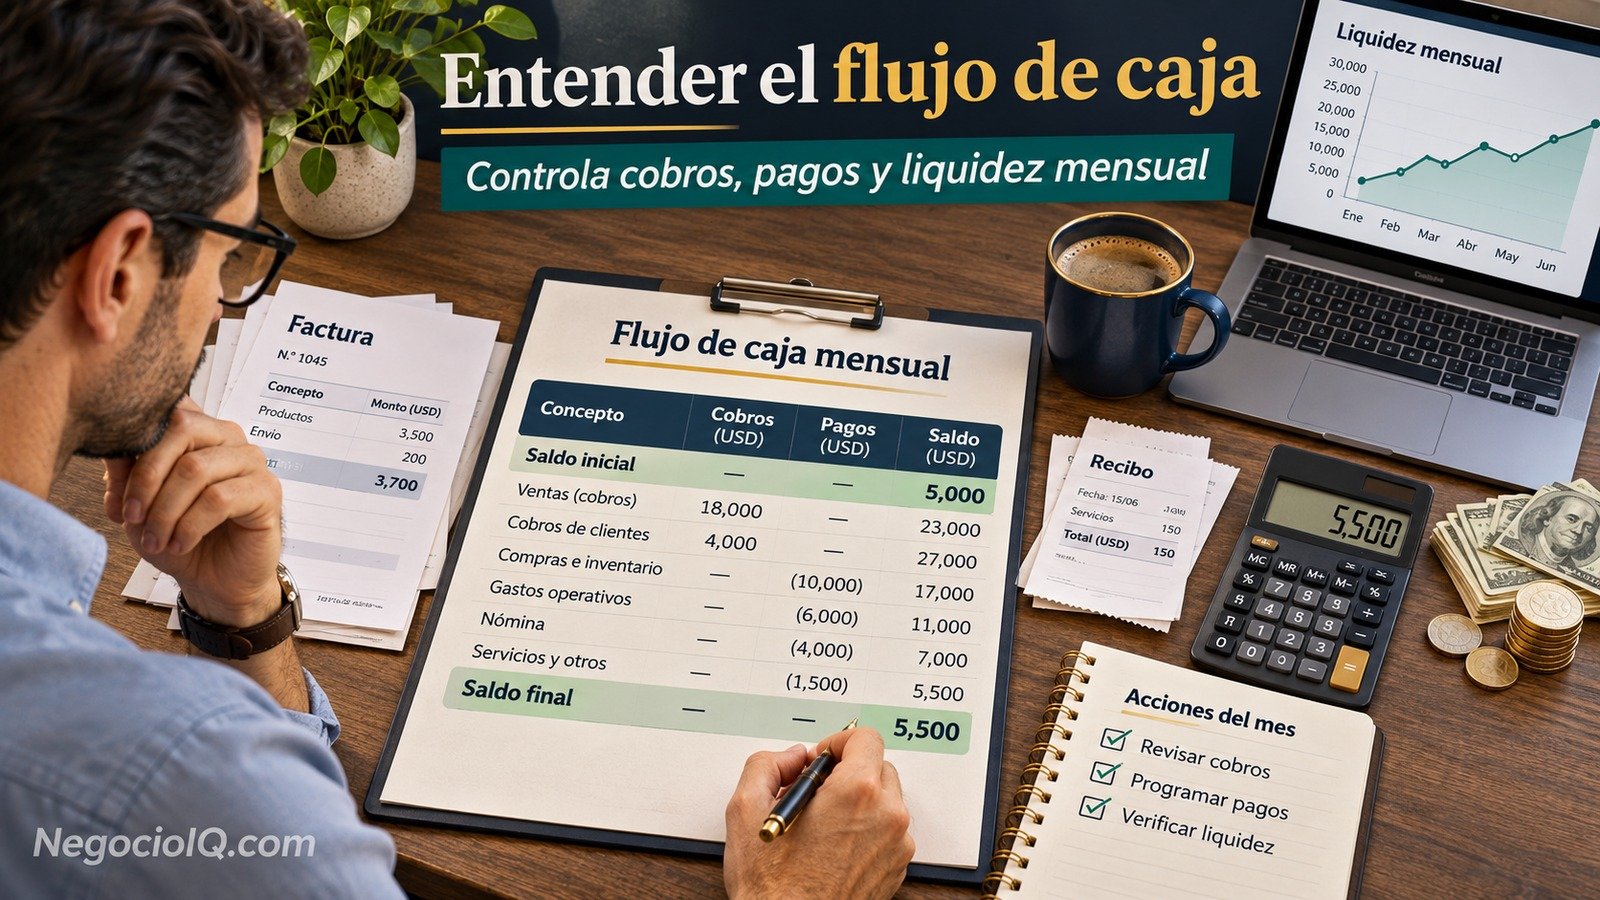
Imagina una pequeña empresa comercial con un saldo inicial de 5,000. Durante el mes recibe cobros por ventas y clientes, y realiza pagos de operación, inventario y servicios. El registro podría verse así:
| Concepto | Entradas | Salidas | Saldo acumulado |
|---|---|---|---|
| Saldo inicial | — | — | 5,000 |
| Ventas cobradas | 18,000 | — | 23,000 |
| Cobro a clientes | 4,000 | — | 27,000 |
| Compras e inventario | — | 10,000 | 17,000 |
| Gastos operativos | — | 6,000 | 11,000 |
| Nómina | — | 4,000 | 7,000 |
| Servicios y otros | — | 1,500 | 5,500 |
En este caso, el negocio termina el mes con un saldo final de 5,500. El resultado es positivo, pero también deja una lección importante: aunque entraron 22,000 en efectivo, la mayor parte se destinó a cubrir compromisos operativos. Si el negocio hubiera cobrado menos o pagado antes, el cierre mensual habría sido más ajustado.
Este tipo de lectura ayuda a decidir si conviene reforzar el seguimiento de la cartera, renegociar plazos con proveedores o ajustar el ritmo de compras. También es útil para valorar proyectos de expansión junto con herramientas como la evaluación de proyectos de inversión.
Cómo interpretar un flujo de caja positivo o negativo
Un flujo de caja positivo indica que en el periodo analizado entró más dinero del que salió. En principio es una señal sana, porque permite cubrir compromisos, crear reservas e incluso reinvertir. Sin embargo, también debe analizarse su origen. No es lo mismo tener un flujo positivo por mejores cobros que por un préstamo puntual.
Un flujo de caja negativo significa que las salidas superaron a las entradas. Esto no siempre representa un problema grave. Puede deberse a una inversión estratégica, a la compra de inventario antes de una temporada alta o a una expansión bien planificada. El riesgo aparece cuando el flujo negativo se vuelve recurrente y la empresa no tiene reservas ni financiamiento razonable para soportarlo.
La clave es identificar si la presión de caja es coyuntural o estructural. Si es coyuntural, puede resolverse con una mejor programación. Si es estructural, hay que revisar precios, márgenes, costos y eficiencia operativa, e incluso plantear medidas de reducción de costos.
Cómo hacer una previsión de flujo de caja
Además de mirar el pasado, conviene proyectar el flujo de caja de las próximas semanas o meses. Una previsión de 30, 60 o 90 días permite anticipar faltantes de liquidez antes de que ocurran. El procedimiento básico es el siguiente:
- Parte del saldo disponible hoy.
- Estima los cobros esperados por fecha real, no por fecha de venta.
- Lista los pagos comprometidos por fecha de vencimiento.
- Incluye egresos variables, impuestos, deuda e inversiones previstas.
- Calcula el saldo esperado de cada semana o mes.
Si una proyección muestra que en dos semanas el saldo será insuficiente, todavía hay margen para actuar: acelerar cobros, aplazar un gasto no esencial, negociar plazos o usar una línea de financiación de corto plazo. Esta previsión es especialmente útil en negocios estacionales, empresas con ventas a crédito o compañías que manejan inventarios elevados.
Errores comunes al gestionar el flujo de caja
- Confundir ventas con cobros. Facturar no significa haber recibido el dinero.
- No separar gastos personales y del negocio. Esto distorsiona el saldo real.
- Olvidar pagos pequeños pero frecuentes. Comisiones, transporte o suscripciones pueden erosionar la caja.
- No considerar impuestos y cuotas. Son salidas previsibles y deben presupuestarse.
- Comprar inventario sin revisar el calendario de cobro. Un mal timing puede tensar toda la operación.
- Revisar el flujo de caja solo cuando aparece un problema. Lo ideal es controlarlo de forma periódica.
Acciones prácticas para mejorar la liquidez
Mejorar el flujo de caja no siempre requiere grandes cambios. Muchas veces se logra con ajustes de gestión:
- Acelera cobros: factura a tiempo, haz seguimiento y ofrece métodos de pago sencillos.
- Ordena tu calendario de pagos: evita pagar antes de la fecha pactada si eso compromete tu caja.
- Negocia plazos con proveedores: una mejor coordinación entre cobros y pagos reduce presión financiera.
- Controla el inventario: inmovilizar demasiado capital en existencias puede ahogar la liquidez.
- Crea una reserva mínima de caja: aunque sea modesta, ayuda a absorber imprevistos.
- Revisa márgenes y estructura de costos: si el negocio vende pero no retiene efectivo, el problema puede estar en el modelo operativo.
En muchos casos, estas decisiones se relacionan con una visión más amplia de la empresa. Por eso conviene integrar el análisis financiero con la organización del negocio y la planificación de corto y mediano plazo.
Conclusión
Entendiendo el flujo de caja, una empresa puede pasar de reaccionar tarde a decidir con anticipación. El objetivo no es solo saber si el negocio gana dinero, sino comprobar si dispone del efectivo necesario para sostener la operación, cumplir compromisos y aprovechar oportunidades sin poner en riesgo su estabilidad.
Si registras tus cobros y pagos de forma constante, comparas periodos y proyectas las próximas semanas, tendrás una base mucho más sólida para decidir. El flujo de caja, bien usado, no es solo un reporte financiero: es una herramienta práctica de control y supervivencia empresarial.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.