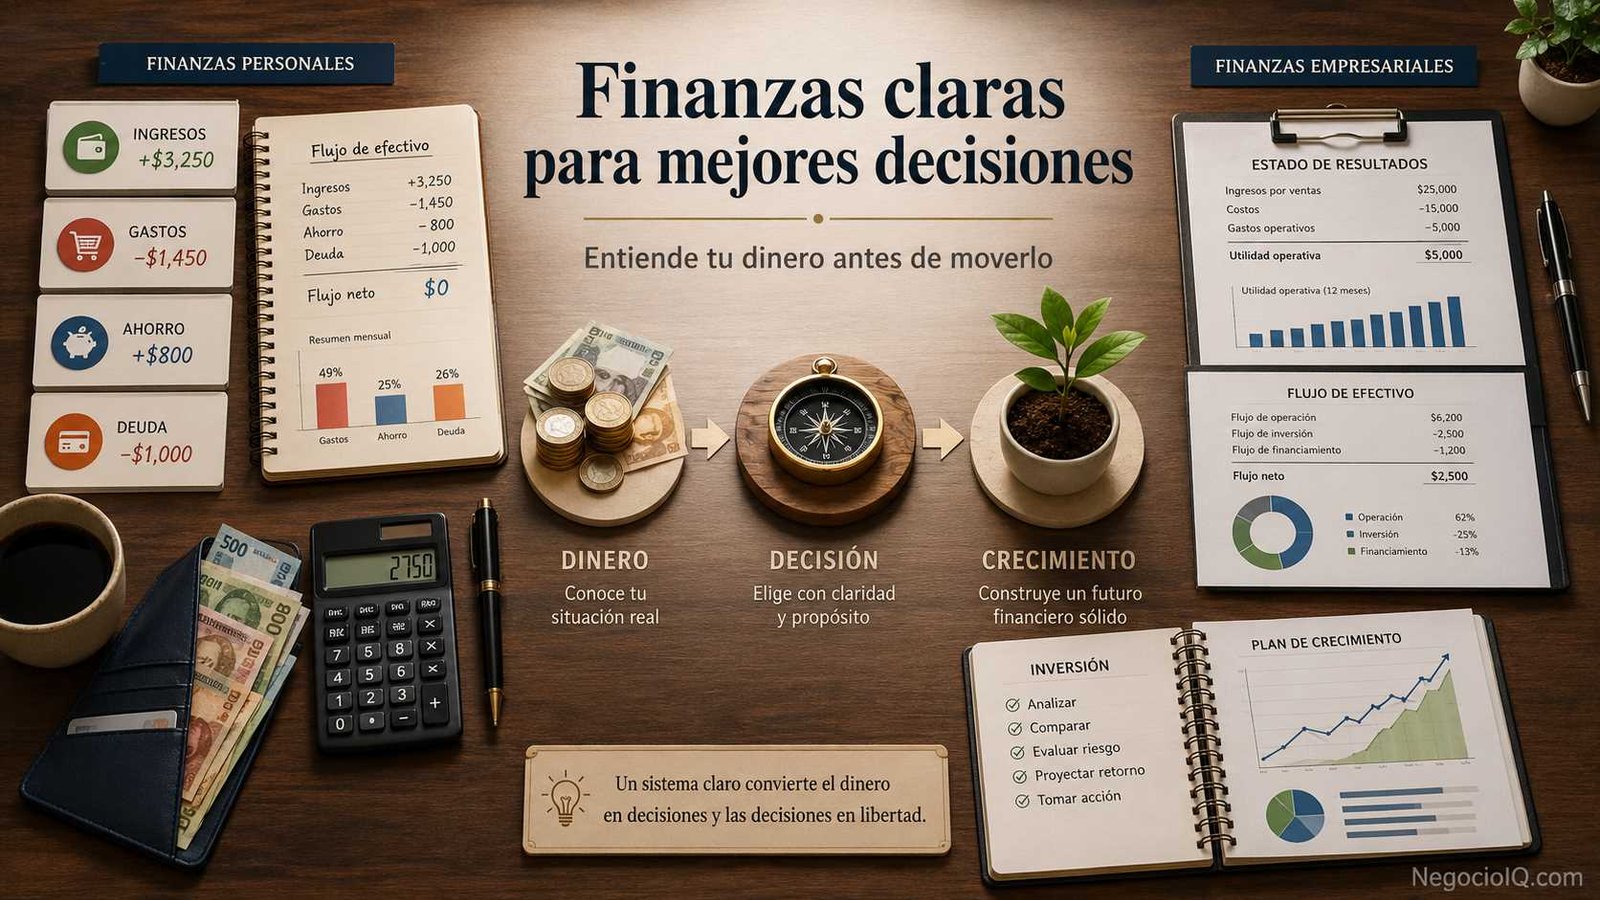
Estos principios sirven tanto para una persona que intenta ordenar su sueldo como para un emprendedor que necesita saber si su negocio realmente está ganando dinero.
La diferencia está en la escala. En las finanzas personales se administra el patrimonio de una persona o familia. En las finanzas empresariales se toman decisiones sobre ventas, costos, activos, financiamiento, rentabilidad y crecimiento de una organización.
Qué significa realmente fundamento de finanzas
Las finanzas estudian cómo se administra el dinero y cómo se toman decisiones cuando los recursos son limitados.
En términos sencillos, responden preguntas como estas:
- ¿Cuánto dinero tengo disponible?
- ¿Cuánto ingreso y cuánto gasto?
- ¿Puedo asumir una deuda?
- ¿Conviene ahorrar o invertir este dinero?
- ¿Cuánto cuesta financiar una compra?
- ¿Mi negocio realmente genera beneficios?
- ¿Tendré efectivo suficiente para pagar el próximo mes?
- ¿Vale la pena realizar una inversión?
Por eso aprender finanzas no significa solamente aprender contabilidad.
La contabilidad registra y organiza lo que ha ocurrido económicamente. Las finanzas utilizan esa información, junto con otras estimaciones, para decidir qué conviene hacer con el dinero.
Los conceptos financieros que conviene dominar primero
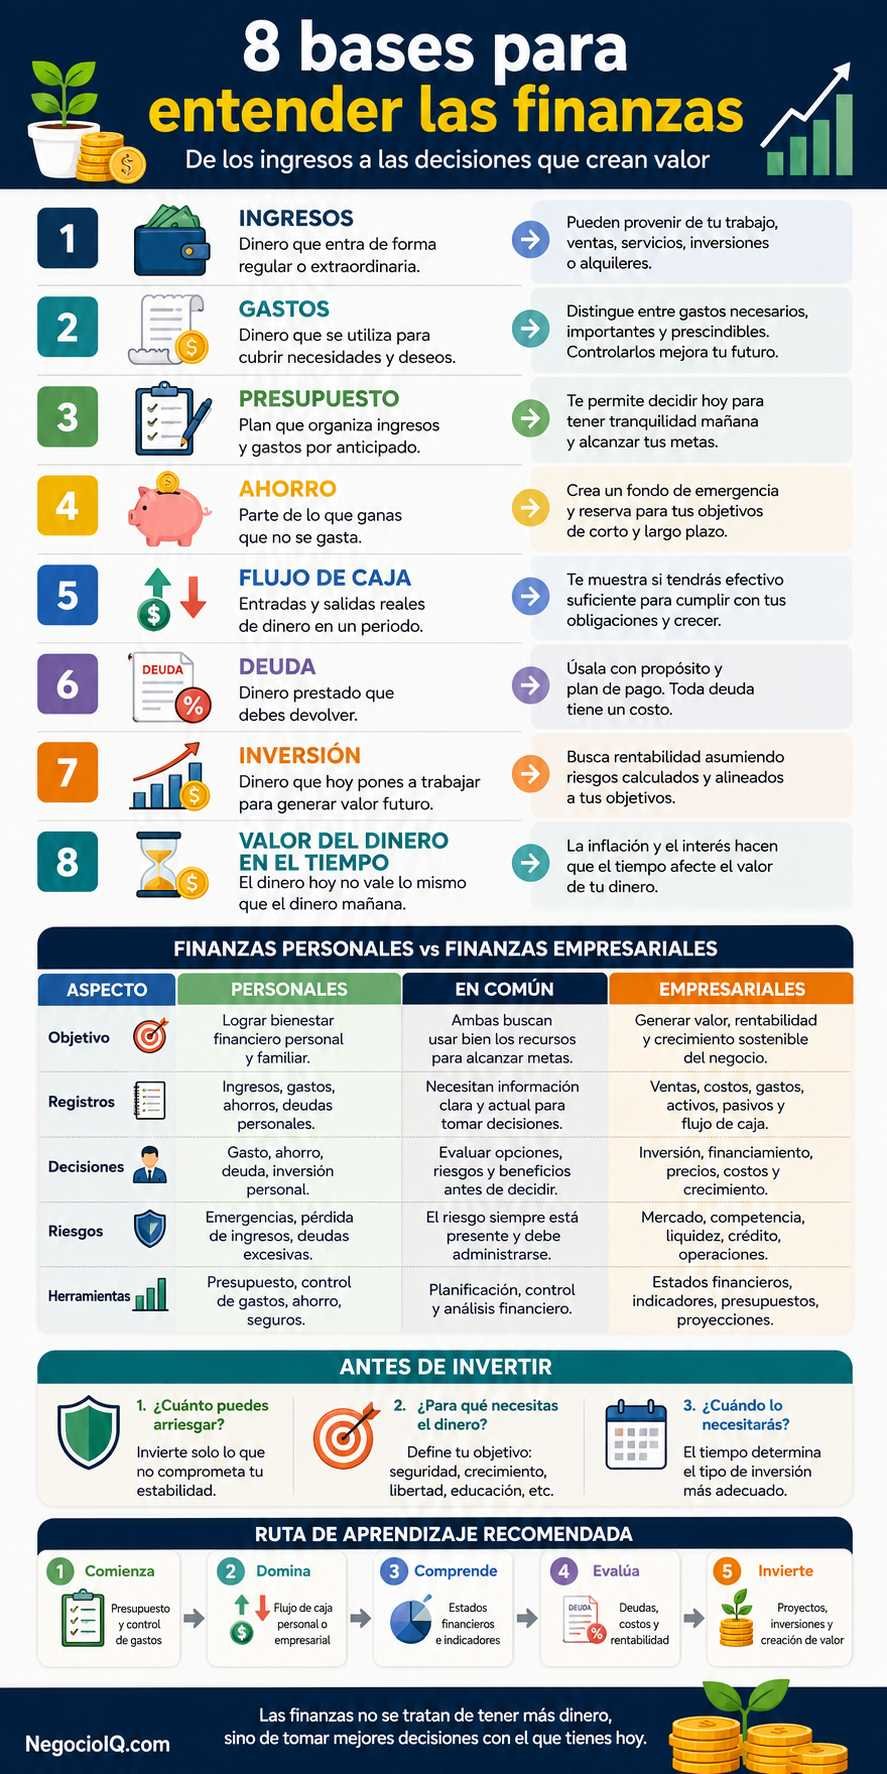
No todos los términos financieros tienen la misma importancia para una persona que está empezando. Hay ocho conceptos que forman una base especialmente útil.
| Concepto | Qué representa | Ejemplo sencillo |
|---|---|---|
| Ingresos | Dinero que entra | Sueldo o ventas |
| Gastos | Dinero utilizado | Alquiler, materiales o electricidad |
| Presupuesto | Plan de ingresos y gastos | Límite mensual para determinadas categorías |
| Ahorro | Parte del ingreso que no se consume | Dinero reservado para emergencias |
| Flujo de caja | Entradas y salidas reales de efectivo | Cobros recibidos menos pagos realizados |
| Deuda | Dinero recibido que debe devolverse | Préstamo bancario |
| Inversión | Recursos utilizados esperando un beneficio futuro | Comprar maquinaria |
| Riesgo | Posibilidad de obtener un resultado diferente al esperado | Una inversión pierde valor |
Entender la relación entre estos elementos resulta mucho más importante que memorizar definiciones.
Un ingreso alto, por ejemplo, no garantiza una buena situación financiera. Si los gastos y las deudas crecen todavía más rápido, el resultado puede ser negativo.
Ingreso, beneficio y efectivo no son lo mismo
Esta diferencia es fundamental en las finanzas empresariales.
Imaginemos una pequeña empresa que vende productos por $10,000 durante un mes.
Eso representa sus ingresos por ventas, pero todavía no sabemos cuánto ganó.
Supongamos que tuvo:
- $5,000 en costo de productos
- $2,000 en alquiler y servicios
- $1,000 en otros gastos
El beneficio sería:
$10,000 − $5,000 − $2,000 − $1,000 = $2,000
La empresa obtuvo $10,000 en ventas, pero su beneficio fue de $2,000.
Ahora aparece otra cuestión. ¿Los clientes ya pagaron esos $10,000?
Si $4,000 quedaron pendientes de cobro, la empresa puede mostrar beneficio en sus cuentas y, al mismo tiempo, disponer de poco efectivo para pagar sus obligaciones inmediatas.
Por eso conviene diferenciar siempre tres conceptos:
Ingresos: cuánto vende o recibe una empresa.
Beneficio: cuánto queda después de restar costos y gastos.
Flujo de caja: cuánto dinero efectivamente entra y sale.
Una empresa puede ser rentable sobre el papel y enfrentarse a problemas porque no tiene suficiente efectivo disponible en el momento necesario.
El presupuesto convierte el dinero en un plan
Un presupuesto no sirve solamente para reducir gastos. Su función principal es decidir anticipadamente qué uso recibirá el dinero.
La lógica básica es:
Ingresos previstos − gastos previstos = resultado esperado
Si una familia espera recibir $2,500 y gastar $2,200, dispone de un margen previsto de $300.
En un negocio ocurre algo parecido, aunque normalmente existen más variables:
- ventas previstas;
- costos de mercancía;
- salarios;
- alquiler;
- impuestos;
- servicios;
- publicidad;
- mantenimiento;
- pagos de préstamos;
- inversiones.
El presupuesto permite detectar problemas antes de que ocurran.
Si los números muestran que dentro de tres meses habrá dificultades para cubrir pagos, existe tiempo para reducir gastos, acelerar cobros, posponer una compra o buscar otra fuente de financiamiento.
Sin presupuesto, esas decisiones suelen tomarse cuando el problema ya ha aparecido.
El flujo de caja muestra si realmente hay dinero disponible
Una de las primeras habilidades que debería desarrollar cualquier emprendedor es controlar su flujo de efectivo.
La idea básica es:
Flujo de caja = entradas de efectivo − salidas de efectivo
Si durante un mes entran $15,000 y salen $12,000:
Flujo de caja = $3,000 positivos
Si entran $15,000 y salen $18,000:
Flujo de caja = −$3,000
Un flujo negativo ocasional no significa necesariamente que el negocio esté mal. Una empresa puede comprar maquinaria o inventario y tener temporalmente más salidas que entradas.
El problema aparece cuando el déficit se repite y no existe una fuente sostenible para cubrirlo.
Por eso el flujo de caja debe analizarse junto con la rentabilidad, la deuda y las necesidades futuras del negocio.
Ahorro y fondo de seguridad
Ahorrar significa reservar una parte de los recursos actuales para utilizarlos posteriormente.
Ese dinero puede cumplir objetivos distintos:
- afrontar una emergencia;
- realizar una compra futura;
- reducir la necesidad de endeudamiento;
- financiar una inversión;
- mantener liquidez.
En las finanzas personales, contar con cierta reserva puede evitar que un gasto inesperado termine convirtiéndose inmediatamente en deuda.
En una empresa ocurre algo parecido. Mantener liquidez suficiente ayuda a afrontar retrasos de clientes, reparaciones, caídas temporales de ventas o gastos no previstos.
La cantidad adecuada no es universal. Depende de la estabilidad de los ingresos, los gastos obligatorios, el nivel de riesgo y la facilidad para conseguir financiamiento.
La deuda no siempre es mala, pero siempre tiene un costo
La deuda permite utilizar dinero hoy y devolverlo posteriormente.
Puede ser útil.
Una empresa, por ejemplo, podría financiar una máquina capaz de aumentar su capacidad productiva. Una persona podría utilizar un préstamo para adquirir un activo importante.
El problema aparece cuando se analiza solamente la cuota mensual y se ignora el costo completo.
Antes de aceptar una deuda conviene revisar:
- cantidad recibida;
- tasa de interés;
- plazo;
- cuota;
- comisiones;
- costo total;
- capacidad real de pago.
Una cuota aparentemente pequeña puede terminar representando un costo elevado cuando el plazo es largo.
También conviene preguntarse para qué se utilizará el dinero.
Endeudarse para adquirir algo que puede generar valor no es financieramente igual que endeudarse repetidamente para cubrir gastos que los ingresos normales ya no pueden soportar.
El valor del dinero cambia con el tiempo
Uno de los fundamentos de finanzas más importantes es el valor del dinero en el tiempo.
En términos simples, una cantidad disponible hoy no suele equivaler económicamente a la misma cantidad disponible dentro de varios años.
¿Por qué?
Porque el dinero disponible hoy puede utilizarse, ahorrarse o invertirse. Además, la inflación puede reducir su capacidad de compra con el paso del tiempo.
Supongamos que se invierten $1,000 con un rendimiento hipotético del 5% anual durante un año.
El valor futuro sería:
$1,000 × 1.05 = $1,050
Este ejemplo sirve para entender el principio, no para prometer que una inversión obtendrá necesariamente un 5%.
El mismo razonamiento funciona en sentido contrario. Si alguien promete entregarte una cantidad dentro de varios años, puede ser necesario calcular cuánto vale hoy ese pago futuro.
De aquí nacen conceptos como:
- interés compuesto;
- valor presente;
- valor futuro;
- descuento de flujos;
- costo de capital.
No necesitas dominarlos todos el primer día, pero comprender que el tiempo afecta el valor económico del dinero cambia la forma de analizar préstamos e inversiones.
Finanzas personales y finanzas empresariales comparten la misma lógica
Aunque no son idénticas, ambas parten de principios parecidos.
| Finanzas personales | Finanzas empresariales |
|---|---|
| Sueldo y otros ingresos | Ventas y otros ingresos |
| Gastos familiares | Costos y gastos operativos |
| Ahorro | Reservas y liquidez |
| Préstamos personales | Financiamiento empresarial |
| Patrimonio personal | Activos y patrimonio empresarial |
| Inversiones personales | Proyectos de inversión |
| Presupuesto familiar | Presupuesto empresarial |
La diferencia principal está en los objetivos y en la complejidad.
Una familia puede preguntarse si puede comprar un automóvil.
Una empresa puede preguntarse si debe invertir $100,000 en una nueva línea de producción.
En ambos casos existe la misma estructura mental:
¿Cuánto cuesta, cómo se financiará, qué riesgo existe y qué beneficio económico espero obtener?
Los tres grandes tipos de decisiones financieras en una empresa
Los fundamentos de finanzas empresariales se entienden mejor cuando las decisiones se agrupan en tres áreas.
1. Decisiones de inversión
Determinan dónde utilizar los recursos.
Por ejemplo:
- comprar maquinaria;
- abrir una nueva sucursal;
- desarrollar un producto;
- ampliar un almacén;
- invertir en tecnología.
La pregunta central es si el beneficio esperado justifica el dinero y el riesgo asumidos.
2. Decisiones de financiamiento
Determinan de dónde saldrá el dinero.
Una empresa puede utilizar:
- recursos propios;
- beneficios acumulados;
- préstamos;
- crédito de proveedores;
- aportaciones de socios;
- otras fuentes de capital.
Cada alternativa tiene costos, riesgos y consecuencias diferentes.
3. Decisiones operativas
Se relacionan con la administración financiera cotidiana.
Incluyen asuntos como:
- inventario;
- cobros;
- pagos;
- costos;
- márgenes;
- efectivo disponible.
Una excelente inversión puede terminar causando problemas si la empresa descuida estas decisiones diarias.
Los estados financieros son el tablero de control del negocio
Una persona que quiere avanzar desde conceptos básicos hacia finanzas empresariales debería aprender a interpretar tres documentos.
Estado de resultados
Explica los ingresos, costos y gastos durante un periodo.
Permite responder:
¿La empresa ganó o perdió dinero?
Una estructura simplificada sería:
Ventas − costos − gastos = beneficio
Balance general o estado de situación financiera
Muestra qué posee la empresa, qué debe y qué parte pertenece económicamente a sus propietarios en una fecha determinada.
Su relación fundamental es:
Activos = Pasivos + Patrimonio
Los activos pueden incluir efectivo, inventarios, maquinaria o cuentas por cobrar.
Los pasivos incluyen obligaciones como préstamos y cuentas por pagar.
Estado de flujo de efectivo
Muestra las entradas y salidas de efectivo.
Ayuda a responder una pregunta que el estado de resultados por sí solo no puede resolver:
¿De dónde llegó el efectivo y dónde se utilizó?
Aprender a conectar estos tres estados constituye uno de los pasos más importantes para comprender las finanzas de un negocio.
Rentabilidad, liquidez y endeudamiento cuentan historias diferentes
No conviene evaluar una empresa utilizando solamente un indicador.
Una empresa puede tener buena rentabilidad y poca liquidez. Otra puede disponer de mucho efectivo, pero obtener beneficios muy bajos sobre el capital invertido.
Tres dimensiones especialmente útiles son:
Rentabilidad: capacidad para generar beneficios.
Liquidez: capacidad para cumplir obligaciones cercanas.
Endeudamiento: nivel de obligaciones financieras respecto a los recursos disponibles.
A medida que se avanza en el aprendizaje pueden estudiarse indicadores como margen de beneficio, rendimiento sobre activos, razón corriente y diferentes relaciones de endeudamiento.
Sin embargo, calcular un indicador sin interpretar por qué cambió aporta poco valor.
El objetivo de las finanzas no es llenar una hoja de cálculo. Es entender qué están diciendo los números.
Cómo analizar una inversión sin dejarse llevar por las expectativas
Toda inversión combina dos elementos: rendimiento esperado y riesgo.
Generalmente, buscar un rendimiento potencial mayor implica aceptar algún tipo de riesgo adicional. El riesgo puede adoptar formas diferentes: pérdida de capital, fluctuación de precio, falta de liquidez, incumplimiento o resultados empresariales inferiores a los previstos.
Antes de invertir conviene responder cuatro preguntas:
¿Cuál es el objetivo?
No es igual ahorrar para un gasto próximo que invertir para una meta de largo plazo.
¿Cuándo necesitaré el dinero?
El horizonte temporal limita las opciones razonables.
¿Qué pérdida podría soportar?
La tolerancia emocional al riesgo y la capacidad financiera para asumir pérdidas no siempre coinciden.
¿Entiendo realmente la inversión?
Nunca debería utilizarse como único argumento que otras personas están ganando dinero.
Un principio financiero sencillo sigue siendo especialmente útil: no evaluar una inversión solamente por lo que podría ganar, sino también por lo que puede salir mal.
Un pequeño ejemplo reúne casi todos los fundamentos
Supongamos que Laura dirige un negocio hipotético de comida por encargo.
Cada mes obtiene ventas por $8,000.
Sus costos y gastos son:
- ingredientes: $3,000;
- alquiler y servicios: $1,200;
- personal: $1,800;
- publicidad y otros gastos: $700.
El total es $6,700.
Su beneficio mensual aproximado sería:
$8,000 − $6,700 = $1,300
Ahora Laura considera comprar un equipo de $6,000 para aumentar la producción.
Antes de decidir debería analizar varias cosas.
¿Cuánto efectivo tiene disponible?
¿Necesita pedir un préstamo?
¿Cuánto costaría realmente ese préstamo?
¿Cuántas ventas adicionales puede generar el equipo?
¿Qué nuevos costos aparecerían?
¿Cuánto tardaría en recuperar la inversión?
¿Seguiría teniendo suficiente efectivo para operar si las ventas bajan temporalmente?
Eso es aplicar fundamentos financieros.
No se trata de preguntar solamente: ¿puedo comprarlo?
La pregunta correcta es: ¿qué efecto tendrá esta decisión sobre mi dinero, mi riesgo y mi capacidad futura para generar valor?
Por dónde empezar a estudiar finanzas
Intentar aprender inversiones avanzadas antes de entender presupuesto, flujo de caja y estados financieros suele complicar innecesariamente el proceso.
Un orden más práctico sería:
- Ingresos y gastos.
- Presupuesto.
- Ahorro y liquidez.
- Deuda e interés.
- Flujo de caja.
- Estados financieros.
- Indicadores financieros.
- Valor del dinero en el tiempo.
- Evaluación de inversiones.
- Riesgo y financiamiento.
Una vez dominada esta base, términos como valor presente neto, tasa interna de retorno, costo de capital o estructura financiera resultan mucho más fáciles de comprender.
¿Vale la pena estudiar fundamentos de finanzas empresariales en Coursera?
Puede ser una opción útil para quien prefiere estudiar mediante cursos organizados en módulos y ejercicios.
Plataformas educativas como Coursera ofrecen formación introductoria relacionada con finanzas empresariales, finanzas corporativas, estados financieros, análisis financiero y valor del dinero en el tiempo.
Sin embargo, conviene revisar las condiciones vigentes antes de inscribirse. El acceso al contenido, las evaluaciones, los certificados, los periodos de prueba y las opciones gratuitas pueden variar según el curso y la plataforma.
Más que elegir un curso únicamente por su nombre, revisa que enseñe al menos:
- estados financieros;
- flujo de efectivo;
- interés;
- valor presente y futuro;
- deuda;
- indicadores financieros;
- evaluación de inversiones;
- riesgo financiero.
Un buen curso introductorio debería ayudarte a interpretar decisiones, no solo a memorizar fórmulas.
Cursos de finanzas gratis para comenzar
No necesitas realizar una gran inversión económica para adquirir una primera base financiera.
Existen cursos abiertos, materiales universitarios, videos educativos, bibliotecas digitales y programas introductorios que permiten estudiar temas financieros sin costo o con acceso gratuito limitado.
Antes de elegir un recurso gratuito, revisa cuatro cosas:
Temario. Debe avanzar desde fundamentos hacia aplicaciones.
Nivel. Si estás empezando, evita programas que presupongan conocimientos avanzados de contabilidad o matemáticas financieras.
Ejercicios. Las finanzas se aprenden mejor calculando y tomando decisiones que leyendo definiciones.
Actualización. Los principios financieros básicos cambian poco, pero temas fiscales, productos financieros y regulaciones sí pueden quedar desactualizados.
No es imprescindible obtener un certificado para aprender. Si buscas mejorar tu perfil profesional, entonces la reputación del programa, las evaluaciones y la certificación pueden adquirir mayor importancia.
Errores frecuentes cuando alguien empieza a aprender finanzas
Pensar que vender mucho significa ganar mucho
Las ventas pueden crecer mientras los costos aumentan todavía más.
El dato importante no es solamente cuánto se vende, sino cuánto queda.
Confundir beneficio con efectivo
Una venta a crédito puede generar ingresos contables sin proporcionar efectivo inmediatamente.
Ignorar los gastos pequeños
Muchos gastos pequeños y recurrentes pueden representar una cantidad considerable al final del mes.
Evaluar una deuda solo por la cuota
Hay que mirar intereses, plazo, comisiones y costo total.
Buscar inversiones antes de ordenar las finanzas básicas
Invertir mientras existe descontrol sobre gastos, deudas o liquidez puede aumentar el riesgo.
Tomar decisiones basándose únicamente en el pasado
Los estados financieros muestran información muy valiosa, pero las decisiones también deben considerar necesidades futuras, riesgos y diferentes escenarios.
Una rutina financiera sencilla puede ser más útil que cien fórmulas
Para una persona, revisar las finanzas una vez al mes puede comenzar con cinco preguntas:
- ¿Cuánto ingresé?
- ¿Cuánto gasté?
- ¿Cuánto debo?
- ¿Cuánto pude reservar?
- ¿Qué gasto importante viene después?
Un pequeño negocio puede añadir otras cinco:
- ¿Cuánto vendimos?
- ¿Cuál fue el margen?
- ¿Cuánto dinero cobramos realmente?
- ¿Qué pagos vencen próximamente?
- ¿Tenemos efectivo suficiente para continuar operando?
Estas preguntas parecen sencillas, pero obligan a mirar el dinero como un sistema y no como una serie de movimientos aislados.
Preguntas frecuentes sobre fundamentos de finanzas
¿Qué son los fundamentos de las finanzas?
Son los principios básicos utilizados para administrar dinero y tomar decisiones financieras. Incluyen ingresos, gastos, presupuesto, ahorro, deuda, flujo de caja, interés, riesgo, inversión y valor del dinero en el tiempo.
¿Qué son los fundamentos de finanzas empresariales?
Son los conceptos que permiten entender cómo una empresa obtiene, utiliza, controla y financia sus recursos. Incluyen estados financieros, rentabilidad, liquidez, endeudamiento, flujo de caja y evaluación de inversiones.
¿Necesito saber matemáticas avanzadas para aprender finanzas?
No para comenzar. Las operaciones básicas, porcentajes y algo de álgebra permiten entender gran parte de los conceptos iniciales. Las herramientas matemáticas se vuelven más importantes al avanzar hacia valoración, inversiones y modelos financieros.
¿Qué diferencia existe entre contabilidad y finanzas?
La contabilidad registra y organiza información económica. Las finanzas utilizan esa información para analizar alternativas, gestionar recursos y tomar decisiones sobre inversión, financiamiento, riesgo y crecimiento.
¿Qué debería aprender primero sobre finanzas personales?
Empieza por controlar ingresos, gastos, presupuesto, ahorro, deuda y flujo mensual. Después puedes avanzar hacia interés compuesto, inversión, diversificación y planificación de objetivos.
¿Puedo aprender finanzas con cursos gratuitos?
Sí. Hay numerosos recursos introductorios gratuitos o parcialmente gratuitos. Lo importante es elegir un programa estructurado, practicar los conceptos y comprobar las condiciones actuales de acceso si utilizas una plataforma educativa.
Las finanzas empiezan con mejores preguntas
Aprender el fundamento de finanzas no consiste en convertirse inmediatamente en especialista. Consiste en dejar de mirar el dinero únicamente como una cifra disponible en una cuenta.
Cada decisión financiera conecta presente y futuro.
Un gasto reduce recursos disponibles. Una deuda adelanta capacidad de compra, pero crea una obligación. El ahorro conserva flexibilidad. Una inversión cambia recursos actuales por la expectativa de obtener valor posteriormente. Un negocio rentable necesita además suficiente efectivo para seguir funcionando.
Cuando empiezas a distinguir ingresos de beneficios, beneficios de efectivo, precio de valor y posibilidad de conveniencia, las finanzas dejan de parecer una colección de términos complicados.
Se convierten en lo que realmente son: una herramienta para tomar mejores decisiones con recursos limitados.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.