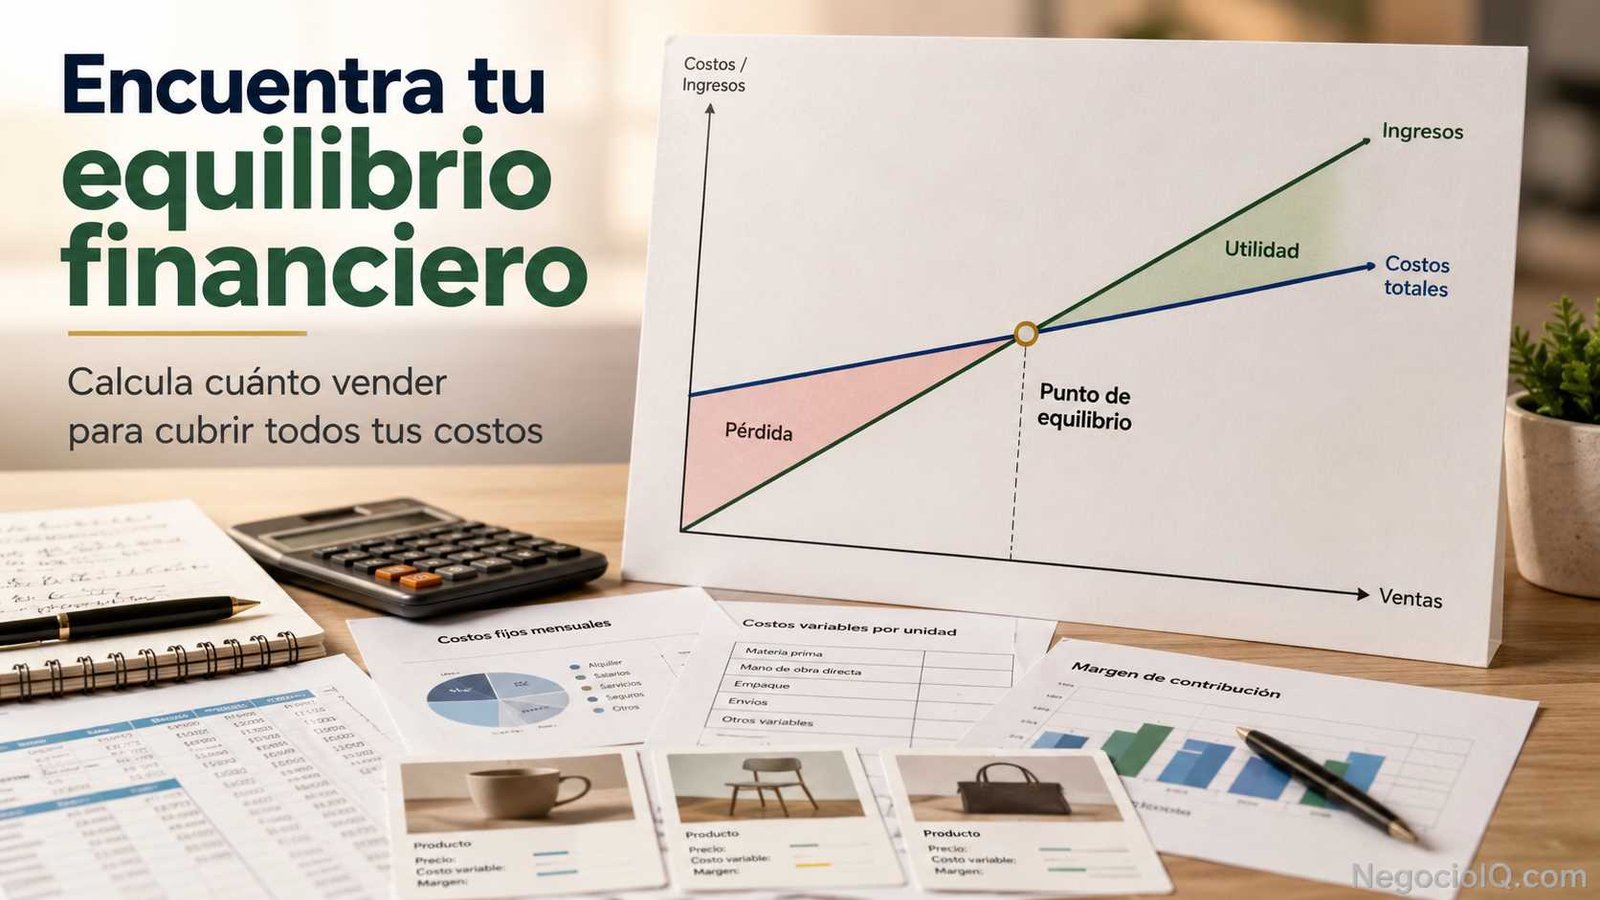
Ese nivel mínimo de ventas es el punto de equilibrio financiero.
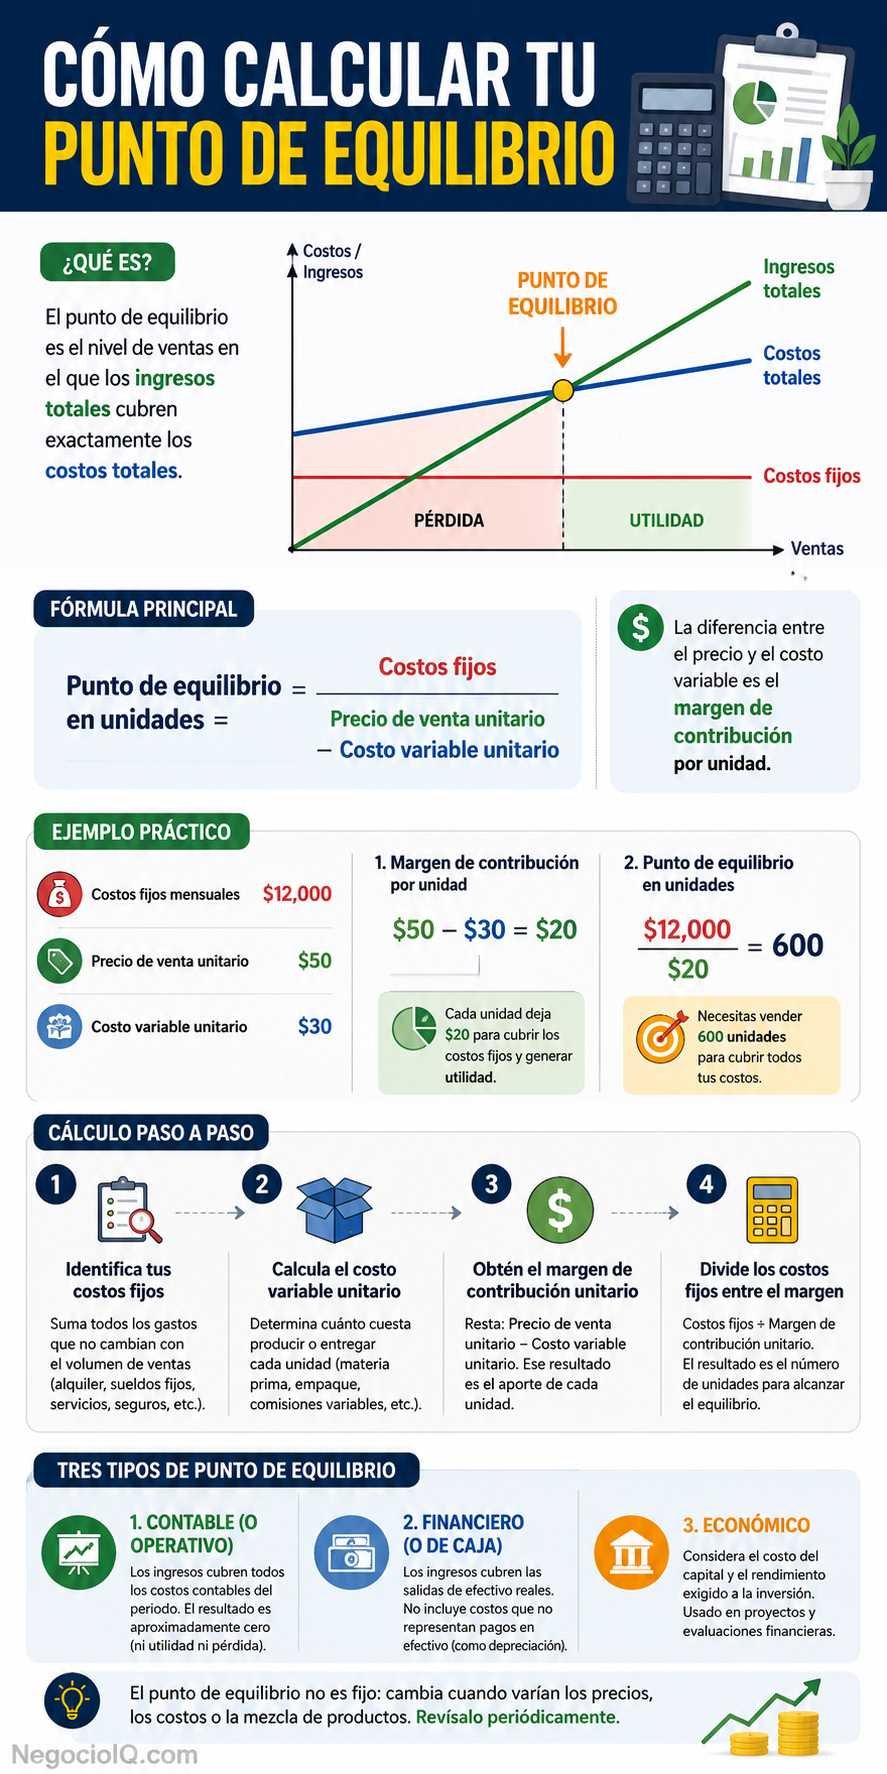
Por ejemplo, imagina un negocio con $12,000 de costos fijos mensuales. Cada producto se vende en $50 y cuesta $30 producirlo o entregarlo. De cada venta quedan $20 para cubrir los costos fijos.
El cálculo es:
$12,000 ÷ $20 = 600 unidades
El negocio necesita vender 600 unidades al mes para quedar en equilibrio. Con 599 todavía pierde dinero. A partir de la unidad 601 comienza, bajo esos supuestos, a generar utilidad operativa.
Ese sencillo cálculo puede ayudar a fijar metas de ventas, revisar precios, controlar costos y evaluar si un negocio realmente tiene posibilidades de ser rentable.
Qué es el punto de equilibrio financiero
El punto de equilibrio es el nivel de ventas en el que:
Ingresos totales = costos totales
En ese momento, el resultado es cero: el negocio no obtiene utilidad, pero tampoco registra pérdida bajo el enfoque utilizado.
Puede expresarse de dos maneras:
- número de productos o servicios que deben venderse;
- cantidad de dinero que debe facturarse.
Por ejemplo, decir que una empresa alcanza el equilibrio con 600 unidades es equivalente a decir que necesita determinada cifra de ventas monetarias si conocemos el precio de cada unidad.
Conviene hacer una precisión. En pequeños negocios, administración y contabilidad, la expresión punto de equilibrio financiero suele utilizarse de forma amplia para referirse al punto de equilibrio del negocio. En análisis financiero más técnico, pueden distinguirse el equilibrio contable, el equilibrio de caja y el equilibrio económico o financiero de una inversión.
Por eso, antes de calcular conviene saber exactamente qué queremos cubrir.
La fórmula básica del punto de equilibrio
Para calcular el punto de equilibrio en unidades se utiliza:
Punto de equilibrio en unidades = Costos fijos ÷ Margen de contribución por unidad
Y el margen de contribución se obtiene así:
Margen de contribución unitario = Precio de venta − Costo variable unitario
Combinando ambas fórmulas:
Punto de equilibrio = Costos fijos ÷ (Precio de venta − Costo variable unitario)
La fórmula parece sencilla, pero su utilidad depende de clasificar correctamente los costos.
Qué son los costos fijos
Son gastos que, dentro de cierto rango de actividad, no cambian directamente porque vendas una unidad más o una menos.
Pueden incluir:
- alquiler del local;
- determinados salarios administrativos;
- seguros;
- suscripciones de software;
- mantenimiento contratado;
- algunos servicios profesionales;
- depreciación, cuando el análisis es contable;
- otros gastos periódicos independientes del volumen vendido.
Que un costo sea fijo no significa que nunca pueda cambiar. El alquiler puede aumentar el próximo año y quizá necesites contratar más personal cuando el negocio crezca.
La clasificación solo indica cómo se comporta el costo dentro del periodo y nivel de actividad analizados.
Qué son los costos variables
Los costos variables aumentan o disminuyen con las unidades vendidas o producidas.
Por ejemplo:
- materia prima;
- empaques;
- comisiones por venta;
- determinados costos de envío;
- ingredientes;
- piezas utilizadas;
- cargos directamente vinculados con cada operación.
Si producir un artículo cuesta $30 y fabricar uno adicional genera aproximadamente otros $30 de costos variables, esos $30 forman parte del cálculo por unidad.
El margen de contribución es la pieza clave
Supongamos:
| Concepto | Importe |
|---|---|
| Precio de venta unitario | $50 |
| Costo variable unitario | $30 |
| Margen de contribución | $20 |
Cada unidad vendida genera $50 de ingresos, pero no significa que deje $50 disponibles para pagar alquiler, salarios fijos y otros gastos.
Primero deben cubrirse los $30 de costo variable.
Quedan:
$50 − $30 = $20
Esos $20 son el margen de contribución por unidad.
Mientras todavía existan costos fijos por cubrir, esos $20 contribuyen a pagarlos. Una vez cubiertos todos los costos fijos, el margen de las siguientes unidades comienza a contribuir a la utilidad, siempre que los demás supuestos permanezcan iguales.
Cómo se calcula el punto de equilibrio paso a paso
Vamos a utilizar un negocio hipotético con estos datos mensuales:
- Costos fijos: $12,000
- Precio por unidad: $50
- Costo variable por unidad: $30
Paso 1. Define el periodo
No mezcles costos mensuales con ventas anuales.
Si utilizarás costos fijos mensuales, el resultado debe interpretarse como el volumen de equilibrio mensual.
En este ejemplo analizaremos un mes.
Paso 2. Suma los costos fijos
Supongamos que los $12,000 incluyen alquiler, salarios fijos, seguros y otros gastos del periodo.
Por tanto:
Costos fijos = $12,000
Paso 3. Calcula el costo variable por unidad
El producto requiere $30 por cada unidad vendida.
Costo variable unitario = $30
Paso 4. Obtén el margen de contribución
Precio:
$50
Menos costo variable:
$30
Resultado:
Margen de contribución = $20 por unidad
Paso 5. Divide los costos fijos entre el margen
Aplicamos la fórmula:
$12,000 ÷ $20 = 600 unidades
El punto de equilibrio es:
600 unidades mensuales
Paso 6. Comprueba el resultado
Si el negocio vende 600 unidades a $50:
600 × $50 = $30,000 de ingresos
Los costos variables serán:
600 × $30 = $18,000
Entonces:
| Concepto | Importe |
|---|---|
| Ventas | $30,000 |
| Costos variables | $18,000 |
| Margen de contribución | $12,000 |
| Costos fijos | $12,000 |
| Resultado | $0 |
La comprobación confirma que las 600 unidades representan el equilibrio bajo estos supuestos.
Cómo calcular el punto de equilibrio en dinero
A veces conocer las unidades no resulta práctico.
Una tienda puede vender cientos de productos diferentes. Una consultora puede ofrecer varios servicios. Un restaurante tiene numerosos platos con precios y costos distintos.
En esos casos puede resultar más útil trabajar con el porcentaje de margen de contribución.
La fórmula es:
Margen de contribución porcentual = Margen de contribución ÷ Ventas
En nuestro ejemplo:
$20 ÷ $50 = 0.40
Es decir:
40%
Ahora calculamos las ventas necesarias:
Punto de equilibrio en ventas = Costos fijos ÷ Porcentaje de margen de contribución
Entonces:
$12,000 ÷ 0.40 = $30,000
El negocio necesita aproximadamente $30,000 mensuales en ventas para cubrir sus costos.
Esto coincide con el cálculo anterior:
600 unidades × $50 = $30,000
¿Cuáles son los 3 tipos de puntos de equilibrio?
No existe una única clasificación universal utilizada de idéntica manera en todos los libros y áreas financieras. Sin embargo, una distinción práctica es separar equilibrio contable, equilibrio de caja y equilibrio económico o financiero.
1. Punto de equilibrio contable
Busca el nivel de ventas en el que los ingresos cubren los costos reconocidos en el resultado contable.
El beneficio contable es aproximadamente cero.
Puede incluir gastos que no representan una salida inmediata de efectivo, como la depreciación.
Es útil para analizar rentabilidad operativa y resultados.
2. Punto de equilibrio de caja
Se concentra en el efectivo.
La pregunta cambia ligeramente:
¿Cuánto necesito vender para cubrir las salidas de efectivo relacionadas con la operación?
Algunos gastos contables, como determinadas depreciaciones y amortizaciones, no representan pagos de efectivo del periodo. Por eso pueden excluirse cuando se calcula específicamente el equilibrio de caja.
Este punto puede ser especialmente relevante para un negocio con activos importantes, porque una empresa podría encontrarse por debajo de su equilibrio contable y, sin embargo, seguir generando suficiente efectivo operativo para cubrir determinados desembolsos.
Pero eso no significa que el negocio sea rentable a largo plazo.
3. Punto de equilibrio económico o financiero de una inversión
Un análisis económico puede ir más allá de simplemente conseguir una utilidad contable igual a cero.
Puede considerar el costo del capital, el rendimiento exigido a la inversión, el riesgo y el valor del dinero en el tiempo.
En evaluación de proyectos, por ejemplo, puede analizarse qué volumen de ventas hace que el valor económico del proyecto alcance el nivel requerido o que su valor presente neto llegue a cero.
Este cálculo es más avanzado y no debe confundirse con la fórmula básica:
Costos fijos ÷ margen de contribución
Para una pequeña empresa que simplemente desea saber cuánto necesita vender para dejar de perder dinero operativamente, normalmente conviene comenzar con el punto de equilibrio contable u operativo.
Un ejemplo con un pequeño negocio de servicios
El concepto también sirve cuando no existen productos físicos.
Supongamos un pequeño estudio que ofrece un servicio a $200.
Sus datos mensuales son:
- costos fijos: $6,000;
- precio promedio por servicio: $200;
- costo variable por servicio: $50.
El margen de contribución es:
$200 − $50 = $150
Punto de equilibrio:
$6,000 ÷ $150 = 40 servicios
El estudio necesita realizar 40 servicios mensuales para alcanzar el equilibrio.
Con 30 servicios todavía estaría por debajo.
Con 50 estaría por encima.
Esto muestra por qué la palabra unidad no tiene que significar necesariamente una caja, botella o pieza. Una unidad también puede ser una consulta, reparación, proyecto, comida, habitación ocupada o cualquier otra medida razonable de actividad.
Qué ocurre después de superar el punto de equilibrio
Volvamos al primer ejemplo.
El margen de contribución era de $20 por unidad y el equilibrio estaba en 600 unidades.
Si se venden 700 unidades:
700 × $20 = $14,000 de contribución total
Restamos los costos fijos:
$14,000 − $12,000 = $2,000
Resultado aproximado:
$2,000 de utilidad operativa
El cálculo funciona porque hemos supuesto que el precio, el costo variable unitario y los costos fijos permanecen constantes dentro de ese nivel de actividad.
En la realidad pueden cambiar.
Ese detalle importa mucho.
El punto de equilibrio cambia cuando cambia el precio
Supongamos que el producto anterior baja de $50 a $45, mientras el costo variable continúa en $30.
Nuevo margen:
$45 − $30 = $15
Nuevo equilibrio:
$12,000 ÷ $15 = 800 unidades
La reducción de solo $5 en el precio hace que el negocio necesite pasar de 600 a 800 unidades para cubrir sus costos.
Por eso una rebaja de precio no debería analizarse únicamente preguntando si podría aumentar las ventas.
También hay que preguntar:
¿Cuántas ventas adicionales necesito para compensar el menor margen?
También cambia cuando suben los costos
Mantengamos el precio en $50, pero supongamos que el costo variable aumenta de $30 a $35.
El nuevo margen será:
$50 − $35 = $15
Otra vez:
$12,000 ÷ $15 = 800 unidades
Ahora el problema no fue una reducción del precio, sino un aumento del costo.
El efecto financiero es similar: queda menos dinero de cada venta para cubrir los costos fijos.
Esta es una de las grandes ventajas del análisis de equilibrio. Permite convertir decisiones de precios y costos en metas concretas de ventas.
No confundas punto de equilibrio con recuperación de la inversión
Alcanzar el punto de equilibrio mensual no significa necesariamente haber recuperado todo el dinero invertido para abrir el negocio.
Imagina que una persona invirtió $100,000 en maquinaria, adecuaciones y lanzamiento.
Después consigue operar cada mes exactamente en su punto de equilibrio.
La operación ya no produce pérdidas según ese cálculo, pero la inversión inicial de $100,000 no se ha recuperado automáticamente.
Son preguntas distintas:
Punto de equilibrio: ¿cuánto necesito vender para cubrir los costos del periodo?
Recuperación de inversión: ¿cuánto tiempo tardarán los flujos generados en compensar la inversión realizada?
Rentabilidad: ¿qué rendimiento produce el capital utilizado?
Una empresa puede haber alcanzado una de estas metas y todavía estar lejos de las otras.
El problema de vender varios productos
La fórmula básica es especialmente clara cuando existe un solo producto.
Pero imagina una cafetería que vende café, pasteles, desayunos y bebidas frías.
Cada producto tiene:
- precio diferente;
- costo variable diferente;
- margen diferente.
No tendría mucho sentido calcular el equilibrio utilizando únicamente el margen de una taza de café y aplicarlo a todo el negocio.
Cuando existen varios productos puede utilizarse un margen de contribución promedio ponderado, basado en la mezcla esperada de ventas.
La palabra importante es esperada.
Si cambia la mezcla, cambia el equilibrio.
Una empresa que vende más productos de alto margen puede alcanzar el equilibrio con menos ingresos que otra cuya facturación se concentra en artículos de margen bajo.
Cuatro errores que pueden convertir un buen cálculo en una mala decisión
Mezclar costos fijos y variables
Si clasificas como fijo un gasto que crece directamente con las ventas, el resultado puede quedar distorsionado.
Utilizar el precio de lista en lugar del precio real
Si normalmente vendes un producto anunciado en $100 con descuentos que dejan un precio promedio de $90, utilizar $100 exagerará el margen.
Trabaja con cifras realistas.
Olvidar comisiones y costos pequeños por operación
Pasarelas de pago, embalaje, comisiones comerciales y determinados envíos pueden parecer pequeños por separado.
Cuando se repiten cientos de veces, afectan considerablemente el margen.
Pensar que el resultado es permanente
El punto de equilibrio no es una cifra que calculas una vez y guardas para siempre.
Debe revisarse cuando cambian de forma importante:
- los precios;
- los salarios;
- el alquiler;
- el costo de materiales;
- las comisiones;
- la mezcla de ventas;
- la capacidad;
- la estructura del negocio.
El margen de seguridad muestra cuánto espacio tienes
Conocer el equilibrio es útil. Saber cuánto estás por encima puede ser todavía más importante.
Supongamos:
- punto de equilibrio: $30,000;
- ventas actuales: $40,000.
La diferencia es:
$40,000 − $30,000 = $10,000
Esos $10,000 representan el margen monetario disponible antes de que las ventas caigan hasta el equilibrio.
También puede expresarse como porcentaje:
($40,000 − $30,000) ÷ $40,000 × 100 = 25%
En este ejemplo, las ventas podrían caer aproximadamente un 25%, manteniéndose los demás supuestos, antes de llegar al punto de equilibrio.
No existe un porcentaje universalmente ideal. Un negocio estable y otro con ventas muy volátiles necesitan niveles de seguridad diferentes.
Cómo utilizar el punto de equilibrio para tomar decisiones
El valor del cálculo no está en obtener una cifra bonita para una hoja de cálculo. Está en convertir esa cifra en decisiones.
Si el equilibrio es demasiado alto, tienes varias palancas.
Puedes revisar:
El precio.
Un precio mayor puede incrementar el margen, aunque debe ser compatible con el mercado y el valor que percibe el cliente.
El costo variable.
Comprar mejor, reducir desperdicio o mejorar el proceso puede aumentar el margen por unidad.
Los costos fijos.
Un local excesivamente caro, herramientas poco utilizadas o una estructura sobredimensionada elevan las ventas necesarias.
La mezcla de productos.
Vender una mayor proporción de productos rentables puede mejorar el margen promedio.
El volumen.
Si la estructura de costos es razonable, el reto puede ser simplemente conseguir más ventas.
El punto de equilibrio permite probar cada escenario antes de comprometer dinero.
¿Cómo se calcula el punto de equilibrio financiero?
Para un cálculo operativo básico, divide los costos fijos entre el margen de contribución por unidad:
Punto de equilibrio = Costos fijos ÷ (Precio − Costo variable unitario)
Si quieres expresarlo en dinero:
Ventas de equilibrio = Costos fijos ÷ Porcentaje de margen de contribución
La clave está en utilizar costos, precios y márgenes correspondientes al mismo periodo y definir previamente si buscas equilibrio contable, de caja o económico.
¿Cómo se calcula el punto de equilibrio con un ejemplo?
Si una empresa tiene costos fijos de $10,000, vende cada unidad en $40 y soporta un costo variable de $25:
Margen = $40 − $25 = $15
Después:
$10,000 ÷ $15 = 666.67
Como normalmente no se pueden vender fracciones de una unidad, necesitaría vender aproximadamente 667 unidades para cubrir sus costos bajo esos supuestos.
¿Puede el punto de equilibrio ser demasiado alto?
Sí.
Si la empresa necesita vender 10,000 unidades para alcanzar el equilibrio, pero su capacidad máxima es de 8,000, la estructura actual no funciona aunque la fórmula esté perfectamente calculada.
En ese caso habría que modificar alguna combinación de precio, costos fijos, costos variables, capacidad o modelo comercial.
Este es precisamente uno de los mejores usos del análisis: detectar un problema antes de que las pérdidas lo hagan evidente.
El número que conviene conocer antes de perseguir más ventas
El punto de equilibrio financiero convierte una pregunta vaga como cuánto necesito vender en una meta concreta basada en costos y margen.
Pero no debe verse como una garantía de éxito.
La fórmula trabaja con supuestos. Los precios pueden variar, los costos pueden subir, la mezcla de productos puede cambiar y no todas las ventas se producen en las mismas condiciones.
Por eso, el mejor uso del punto de equilibrio no es calcularlo una vez, sino convertirlo en una herramienta periódica de decisión.
Primero conoce cuánto deja realmente cada venta. Después calcula cuánto necesitas para cubrir la estructura del negocio. Finalmente, compara esa cifra con tu capacidad y tus ventas reales.
Cuando esos números están claros, decisiones sobre precios, costos y objetivos comerciales dejan de depender únicamente de intuición.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.