Un negocio puede vender mucho y aun así ganar poco si no sabe cuánto le cuesta realmente producir, comprar o prestar cada servicio. Ahí entra el sistema de costos: una forma organizada de identificar, registrar, clasificar, asignar y analizar los recursos que consume una empresa.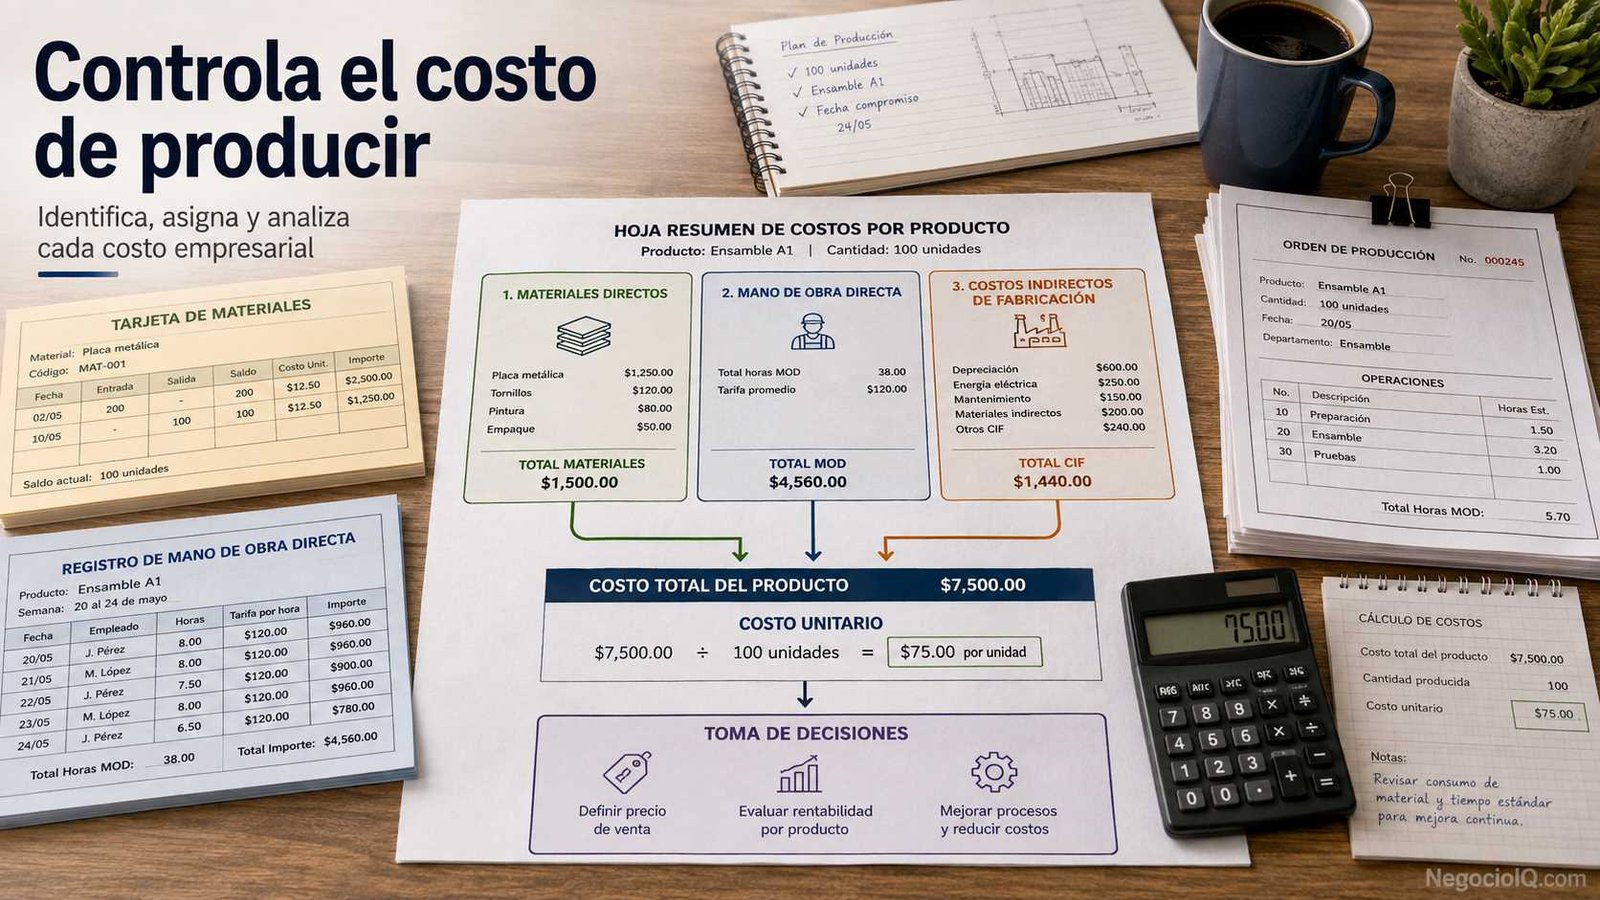
Su utilidad va mucho más allá de llevar cuentas. Un buen sistema permite saber cuánto cuesta una unidad, qué productos dejan mejor margen, dónde aparecen desperdicios, qué gastos están creciendo y hasta qué punto conviene aceptar un pedido o modificar un precio.
Pensemos en una pequeña fábrica de muebles. Comprar madera es solo una parte del costo. También hay que pagar a los trabajadores, electricidad, mantenimiento de máquinas, supervisión, alquiler de la planta y otros recursos. Si algunos de esos costos quedan fuera del cálculo, el precio de venta puede parecer rentable cuando en realidad no lo es.
Qué es un sistema de costos
Un sistema de costos es el conjunto de procedimientos utilizados para acumular, organizar y asignar los costos de una empresa a productos, servicios, pedidos, procesos, departamentos u otras unidades de análisis.
En una empresa manufacturera, el costo de producción suele agrupar tres grandes componentes: materiales directos, mano de obra directa y costos indirectos de fabricación. Estos componentes pueden registrarse y asignarse de distintas maneras dependiendo de cómo funciona la producción.
El objetivo no es simplemente conocer cuánto dinero salió de la empresa. Lo importante es determinar qué actividad, producto o servicio consumió ese dinero.
Por ejemplo, una panadería puede saber que gastó $8,000 durante el mes. Esa cifra por sí sola dice poco. Para gestionar mejor necesita conocer cuánto correspondió a harina, salarios de producción, gas, electricidad, empaques, mantenimiento, alquiler y otros conceptos.
Con esa información puede calcular cuánto cuesta producir cada tipo de pan y comprobar cuáles son realmente rentables.
Cómo funciona un sistema de costos
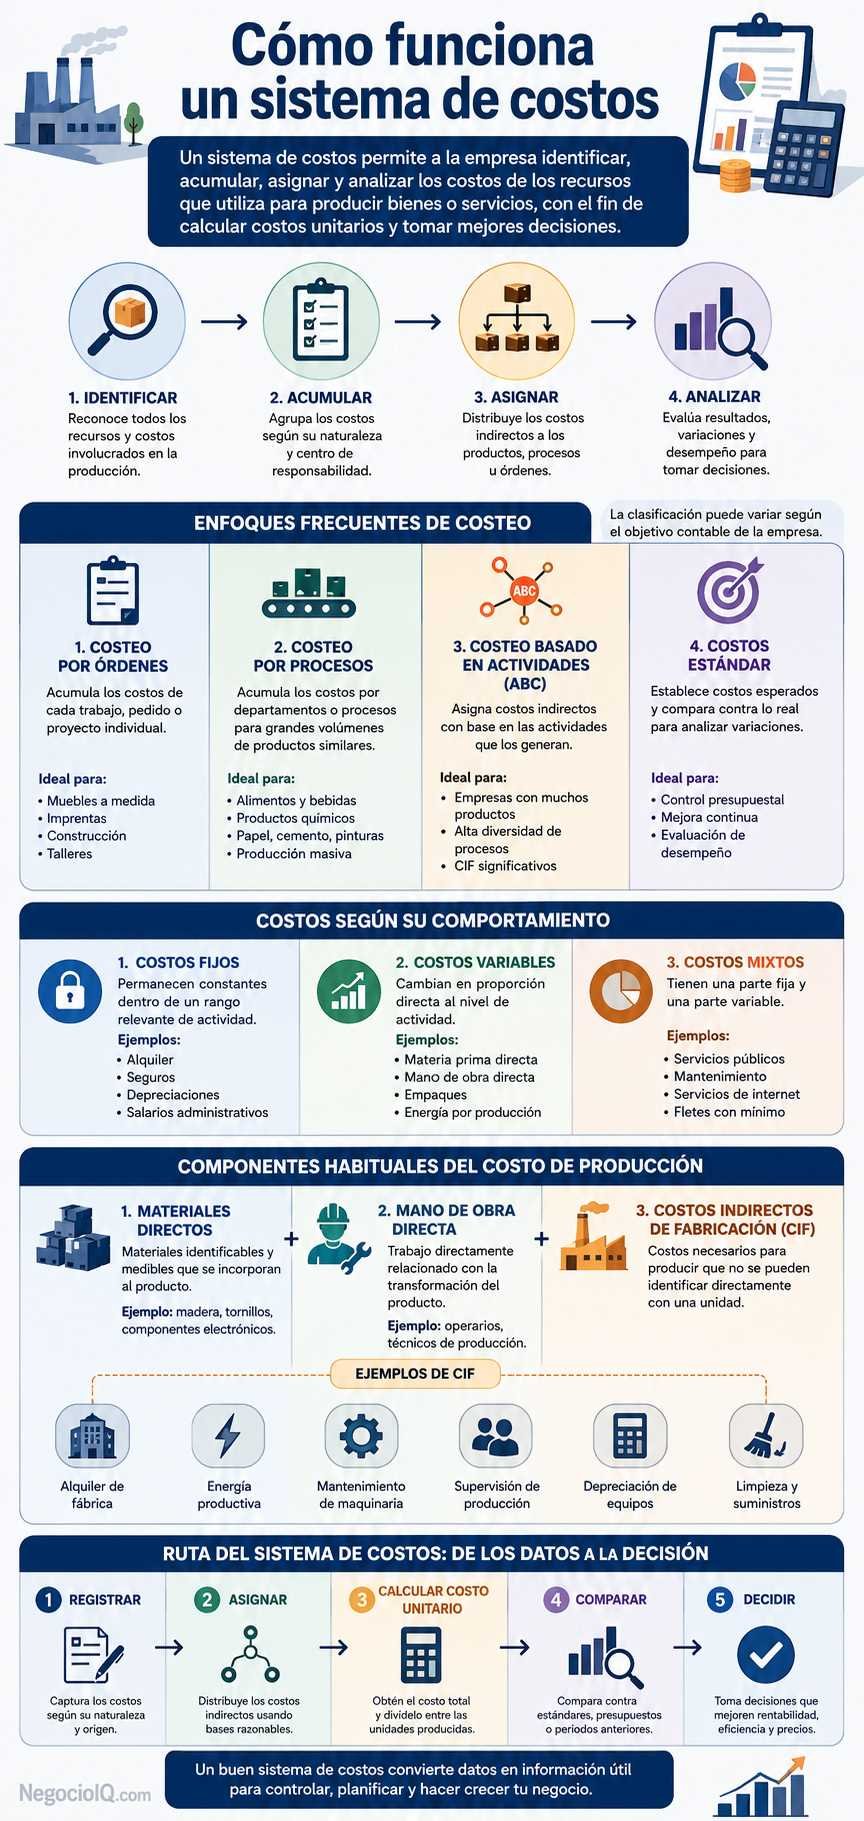
En esencia, el proceso sigue una lógica sencilla:
Identificar costos → clasificarlos → acumularlos → asignarlos → calcular el costo → analizar resultados.
Cada fase responde una pregunta diferente.
1. Identificar los recursos utilizados
Primero se registra lo que la empresa consume para operar.
Puede incluir:
- materias primas;
- salarios;
- energía;
- alquiler;
- mantenimiento;
- depreciación;
- transporte relacionado con producción;
- suministros;
- servicios utilizados en la operación.
No todos estos desembolsos se tratarán de la misma manera.
2. Clasificar cada costo
Después se determina qué naturaleza tiene.
Una materia prima fácilmente identificable con un producto puede clasificarse como costo directo. El salario de un supervisor que controla varias líneas de fabricación, en cambio, normalmente forma parte de los costos indirectos.
La clasificación correcta importa porque determina cómo llegará posteriormente ese costo al producto o servicio.
3. Acumular los costos
Los importes se concentran por pedido, proceso, departamento, actividad o centro de costos.
Una empresa que fabrica muebles personalizados podría acumular costos por cada pedido.
Una empresa que produce miles de botellas iguales podría acumularlos por departamento o proceso.
4. Asignar costos indirectos
Los costos directos suelen identificarse con relativa facilidad.
Los indirectos presentan el verdadero desafío.
Si una fábrica produce cinco artículos distintos y recibe una factura eléctrica de $10,000, difícilmente puede afirmar que cada artículo consumió exactamente $2,000.
Debe elegir una base razonable de distribución, como:
- horas máquina;
- horas de mano de obra;
- unidades producidas;
- metros cuadrados utilizados;
- número de preparaciones de maquinaria;
- número de inspecciones.
La base debe tener sentido respecto al recurso que genera el costo.
5. Calcular el costo del producto o servicio
Una estructura simplificada puede expresarse así:
Costo de producción = Materiales directos + Mano de obra directa + CIF
Después:
Costo unitario = Costo total de producción ÷ Unidades producidas
El cálculo parece sencillo. La parte complicada está en determinar correctamente qué costos deben incluirse y cómo distribuir los indirectos.
Los componentes esenciales del costo de producción
Una duda frecuente es cuáles son los cuatro elementos de los costos. En realidad, no existe una regla universal que obligue a dividir el costo de producción en cuatro elementos.
En contabilidad de costos manufacturera, la clasificación clásica utiliza principalmente tres componentes: materiales directos, mano de obra directa y costos indirectos de fabricación.
| Componente | Qué representa | Ejemplo |
|---|---|---|
| Materiales directos | Material identificable con el producto | Madera de una mesa |
| Mano de obra directa | Trabajo directamente relacionado con producirlo | Carpintero que fabrica la mesa |
| CIF | Costos productivos que no se identifican directamente | Electricidad de la fábrica |
Algunos modelos empresariales separan materiales, mano de obra, otros costos directos y costos indirectos, lo que explica por qué pueden encontrarse referencias a cuatro elementos.
Lo importante no es memorizar un número, sino utilizar una clasificación coherente con la operación y el propósito del análisis.
Qué son los CIF
Los CIF son los costos indirectos de fabricación.
Representan costos necesarios para producir que no resulta práctico o económicamente razonable identificar directamente con una unidad concreta.
Por ejemplo, una fábrica necesita iluminación para trabajar. Sabemos cuánto pagó por electricidad, pero determinar cuántos centavos exactos de iluminación corresponden a cada silla fabricada puede resultar innecesariamente complicado.
Ese gasto puede tratarse como parte de los costos indirectos.
Entre los ejemplos habituales aparecen:
- materiales indirectos;
- mano de obra indirecta;
- electricidad de producción;
- mantenimiento de maquinaria;
- depreciación de equipos;
- seguros de la planta;
- alquiler de instalaciones productivas;
- supervisión de fábrica;
- limpieza de áreas productivas;
- suministros utilizados por varios productos.
Los materiales y la mano de obra que no pueden rastrearse económicamente hasta un producto concreto suelen incorporarse al overhead o costos indirectos de fabricación.
Ejemplo sencillo de CIF
Supongamos que una fábrica tiene durante un mes:
Materiales directos: $40,000
Mano de obra directa: $25,000
Costos indirectos de fabricación: $15,000
Entonces:
Costo total de producción = $40,000 + $25,000 + $15,000
Costo total = $80,000
Si produjo 2,000 unidades:
$80,000 ÷ 2,000 = $40 por unidad
Pero ese resultado solamente será útil si los $15,000 de CIF fueron asignados correctamente.
Si la empresa fabrica varios productos muy diferentes, dividir todos los costos indirectos simplemente por el número total de unidades puede distorsionar el resultado.
Cuáles son los 4 métodos de costeo
Cuando se pregunta por los cuatro métodos de costeo, conviene hacer una aclaración: no existe una lista universal de exactamente cuatro métodos válida para todas las empresas y todos los objetivos contables.
En la práctica empresarial pueden encontrarse numerosos sistemas y enfoques.
Cuatro de los más utilizados para entender cómo pueden determinarse y controlararse los costos son los siguientes.
Costeo por órdenes de trabajo
El costeo por órdenes acumula los costos de cada trabajo, pedido o proyecto individual.
Funciona bien cuando lo que produce la empresa cambia de un cliente a otro.
Puede utilizarse, por ejemplo, en:
- muebles personalizados;
- imprentas;
- construcción;
- talleres;
- proyectos de ingeniería;
- ciertos servicios profesionales.
Imagine una empresa que fabrica cocinas a medida.
El pedido A utiliza $4,000 en materiales y el pedido B utiliza $7,000. Mezclar ambos costos impediría conocer la rentabilidad de cada proyecto.
Por eso se crea una hoja o registro individual para cada orden.
El costeo por órdenes resulta especialmente adecuado cuando los productos o trabajos no son idénticos y los materiales y la mano de obra pueden rastrearse hasta cada trabajo.
Costeo por procesos
Se utiliza cuando una empresa produce grandes cantidades de artículos similares mediante procesos repetitivos.
En lugar de calcular el costo de cada unidad desde el principio, se acumulan costos por departamento o proceso y después se obtiene un promedio.
Puede aparecer en actividades como:
- alimentos;
- bebidas;
- productos químicos;
- papel;
- cemento;
- pinturas;
- producción masiva.
Una fábrica que produce cientos de miles de botellas iguales no necesita abrir una hoja de costos distinta para cada botella.
Tiene más sentido calcular cuánto consumieron procesos como mezclado, llenado, etiquetado y empaque.
Costeo basado en actividades ABC
El costeo ABC, del inglés Activity-Based Costing, busca relacionar los costos indirectos con las actividades que realmente los provocan.
En lugar de utilizar una sola base para repartir todos los CIF, identifica diferentes actividades y sus respectivos generadores de costos.
Por ejemplo:
| Actividad | Posible generador |
|---|---|
| Preparar máquinas | Número de preparaciones |
| Inspeccionar productos | Horas de inspección |
| Procesar compras | Número de órdenes |
| Atender pedidos | Número de pedidos |
| Operar maquinaria | Horas máquina |
ABC puede ser especialmente útil cuando la empresa tiene productos diferentes y una proporción importante de costos indirectos.
Supongamos que dos productos fabrican exactamente 1,000 unidades cada uno.
El producto A requiere una sola configuración de máquina.
El producto B necesita 20.
Si el costo de preparación se divide únicamente según unidades producidas, ambos podrían recibir prácticamente la misma carga. Sin embargo, B está consumiendo muchos más recursos de preparación.
ABC intenta mostrar esa diferencia.
Su ventaja es una asignación potencialmente más precisa. Su desventaja es que exige recopilar y mantener más información, por lo que puede resultar innecesariamente complejo para operaciones sencillas.
Costos estándar
El sistema de costos estándar establece previamente cuánto debería costar producir bajo determinadas condiciones.
Después compara ese valor con lo que realmente ocurrió.
La diferencia se denomina variación.
Ejemplo:
Costo estándar de material por unidad: $12
Costo real: $13.20
Variación: $1.20 desfavorable por unidad
La pregunta importante viene después:
¿Por qué aumentó?
Tal vez subió el precio de compra, hubo desperdicio, cambió el proveedor o se utilizó más material del previsto.
Los estándares sirven como punto de referencia para presupuestar y posteriormente comparar el desempeño esperado con el real.
No confundas método de costeo con método de valuación
Aquí suele aparecer una confusión importante.
Costeo por órdenes, por procesos, ABC y costos estándar responden a cuestiones relacionadas con cómo acumular, asignar o controlar costos.
Pero también existen otras clasificaciones.
Por ejemplo, pueden compararse:
Costeo por absorción, que incorpora los costos de fabricación correspondientes al producto.
Costeo variable, que para determinados análisis gerenciales trata de manera diferente los costos fijos de fabricación.
Ambos responden a otra pregunta: qué costos se incorporan al producto bajo el enfoque utilizado.
También existen métodos para asignar el costo de inventarios, como identificación específica, primeras entradas primeras salidas y promedio ponderado, dependiendo del marco contable y las circunstancias aplicables.
Por eso preguntar simplemente cuál es el mejor método de costeo puede conducir a respuestas confusas.
Primero hay que definir qué quiere medir la empresa.
Cuáles son los 3 tipos de costos
Otra búsqueda frecuente habla de los tres tipos de costos. Una clasificación muy útil para tomar decisiones los divide según su comportamiento en:
- Costos fijos
- Costos variables
- Costos mixtos
Esta clasificación analiza qué ocurre con el costo cuando cambia el nivel de actividad.
Costos fijos
Permanecen relativamente constantes dentro de determinado rango y periodo aunque cambie la producción.
Ejemplos:
- alquiler;
- seguros;
- algunos salarios;
- determinadas depreciaciones.
Si un local paga $2,000 mensuales de alquiler, producir 500 o 700 unidades probablemente no cambiará inmediatamente ese pago.
Sin embargo, el costo fijo por unidad sí cambia.
Con $2,000 de costos fijos:
Si produce 500 unidades:
$2,000 ÷ 500 = $4 por unidad
Si produce 1,000:
$2,000 ÷ 1,000 = $2 por unidad
El costo fijo total permanece igual, pero cada unidad absorbe una cantidad menor.
Costos variables
Cambian de acuerdo con el nivel de actividad.
Un ejemplo típico es cierta materia prima.
Si cada producto requiere $5 de material:
100 unidades consumen aproximadamente $500.
1,000 unidades consumen aproximadamente $5,000.
El costo total aumenta con el volumen, mientras que el costo variable por unidad puede mantenerse relativamente estable dentro de ciertas condiciones.
Costos mixtos
Contienen una parte fija y otra variable.
Un ejemplo podría ser un servicio que cobra:
$300 de tarifa mensual + consumo adicional.
Aunque la empresa no produzca nada, tendrá $300 de costo.
Después, cuanto más utilice el servicio, más pagará.
Separar correctamente estas dos partes resulta útil para preparar presupuestos y estimar cómo cambiarán los gastos con la actividad.
Un sistema de costos no sirve solo para calcular precios
Pensar que la contabilidad de costos existe únicamente para decidir cuánto cobrar limita mucho su utilidad.
Un sistema bien diseñado ayuda a responder preguntas como:
¿Qué producto deja más margen?
Dos artículos pueden venderse al mismo precio pero consumir cantidades muy diferentes de recursos.
¿Qué proceso está desperdiciando dinero?
Una variación elevada de materiales puede revelar merma, fallas de calidad o problemas de producción.
¿Qué cliente cuesta más atender?
En algunos negocios, dos clientes que compran exactamente la misma cantidad generan costos administrativos distintos.
¿Conviene fabricar o comprar?
El análisis de costos relevantes ayuda a comparar alternativas.
¿Podemos aceptar un pedido especial?
Para una decisión de corto plazo puede ser importante identificar qué costos realmente cambiarán si el pedido se acepta.
¿Qué volumen necesitamos vender?
La separación entre costos fijos y variables es fundamental para cálculos como el punto de equilibrio.
Ejemplo práctico de un pequeño fabricante
Una empresa produce 1,000 escritorios al mes.
Sus costos son:
| Concepto | Importe |
|---|---|
| Madera y materiales directos | $45,000 |
| Mano de obra directa | $20,000 |
| Electricidad de producción | $5,000 |
| Supervisión | $4,000 |
| Mantenimiento | $3,000 |
| Depreciación de maquinaria | $3,000 |
Materiales directos:
$45,000
Mano de obra directa:
$20,000
CIF:
$5,000 + $4,000 + $3,000 + $3,000 = $15,000
Costo total:
$45,000 + $20,000 + $15,000 = $80,000
Costo por escritorio:
$80,000 ÷ 1,000 = $80
Ahora imaginemos que cada escritorio se vende por $100.
Sería tentador afirmar que la empresa gana $20 por unidad.
Pero todavía no necesariamente conocemos la utilidad final.
Pueden existir gastos comerciales, administrativos, financieros, impuestos u otros costos del periodo que no forman parte del costo de fabricación calculado.
Esta diferencia es esencial:
Costo de fabricar un producto no equivale automáticamente al costo total de operar la empresa.
Cómo elegir un sistema de costos adecuado
No existe un sistema perfecto para todos los negocios.
Una pequeña empresa que fabrica diez productos sencillos probablemente no necesita el mismo nivel de detalle que una planta con cientos de referencias, múltiples departamentos y elevados costos indirectos.
Antes de elegir conviene responder estas preguntas:
¿Los productos son iguales o diferentes?
Si cada trabajo cambia considerablemente, el costeo por órdenes puede resultar más natural.
Si miles de unidades atraviesan el mismo proceso, el costeo por procesos suele adaptarse mejor.
¿Los costos indirectos son importantes?
Cuando los CIF representan una parte considerable del costo y diferentes productos consumen actividades muy distintas, un sistema más detallado como ABC puede aportar información útil.
¿Qué decisiones se tomarán con los datos?
No es lo mismo calcular inventarios que evaluar rentabilidad por cliente, controlar desperdicio o fijar estándares.
El propósito determina qué información merece recopilarse.
¿Cuánto cuesta mantener el sistema?
Más detalle no siempre significa mejores decisiones.
Registrar veinte generadores de costos puede producir información muy precisa, pero si recopilarla consume más dinero y tiempo del valor que genera, el sistema se vuelve poco práctico.
El sistema correcto debe encontrar un equilibrio entre precisión, utilidad y costo administrativo.
Errores que pueden hacer inútil el cálculo de costos
Un sistema puede estar lleno de cifras y seguir dando malas respuestas.
Uno de los errores más comunes es repartir todos los CIF utilizando una sola base sin comprobar si existe una relación razonable.
Otro es mezclar costos de producción con gastos administrativos sin entender qué se está intentando medir.
También resulta peligroso utilizar datos antiguos durante demasiado tiempo. Si cambian salarios, materias primas, energía o eficiencia, un costo unitario calculado hace meses puede dejar de representar la realidad actual.
Hay además un error menos evidente: confundir precisión con utilidad.
Calcular hasta el último centavo no tiene sentido si esa información no cambia ninguna decisión.
Un sistema de costos debería permitir actuar, no simplemente producir informes.
Qué información conviene revisar cada mes
Para una pequeña empresa no hace falta comenzar con un modelo extremadamente complejo.
Una revisión básica puede concentrarse en:
- costo total de materiales;
- costo de mano de obra;
- CIF;
- unidades producidas;
- costo unitario;
- desperdicios;
- variaciones frente al presupuesto;
- margen por producto;
- capacidad utilizada;
- cambios importantes respecto al mes anterior.
Si el costo unitario aumenta de $40 a $46, no basta con registrar el nuevo valor.
Hay que preguntar qué cambió.
Quizá el material subió $2.
Tal vez el desperdicio añadió $1.
Puede que la producción haya bajado y ahora cada unidad absorba más costos fijos.
El verdadero valor aparece cuando el sistema convierte la cifra en una explicación.
Un buen sistema transforma costos en decisiones
El sistema de costos funciona como un mapa económico de la operación. Muestra qué recursos consume cada producto, pedido, proceso o actividad y ayuda a detectar dónde realmente se genera o se pierde rentabilidad.
No existe una clasificación universal de cuatro métodos capaz de explicar todos los sistemas posibles. Costeo por órdenes, por procesos, ABC y costos estándar representan cuatro enfoques importantes, pero cada uno resuelve problemas distintos.
Tampoco existe una regla contable universal que obligue a hablar de cuatro elementos del costo. En manufactura, la estructura clásica se concentra en materiales directos, mano de obra directa y costos indirectos de fabricación.
Para una pequeña empresa, el mejor punto de partida suele ser sencillo: identificar bien los costos, separar directos e indirectos, distinguir fijos y variables, calcular el costo unitario y revisar periódicamente por qué cambia.
Cuando esos datos son confiables, decidir precios, controlar desperdicios, comparar productos y proteger el margen deja de depender de intuiciones.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.