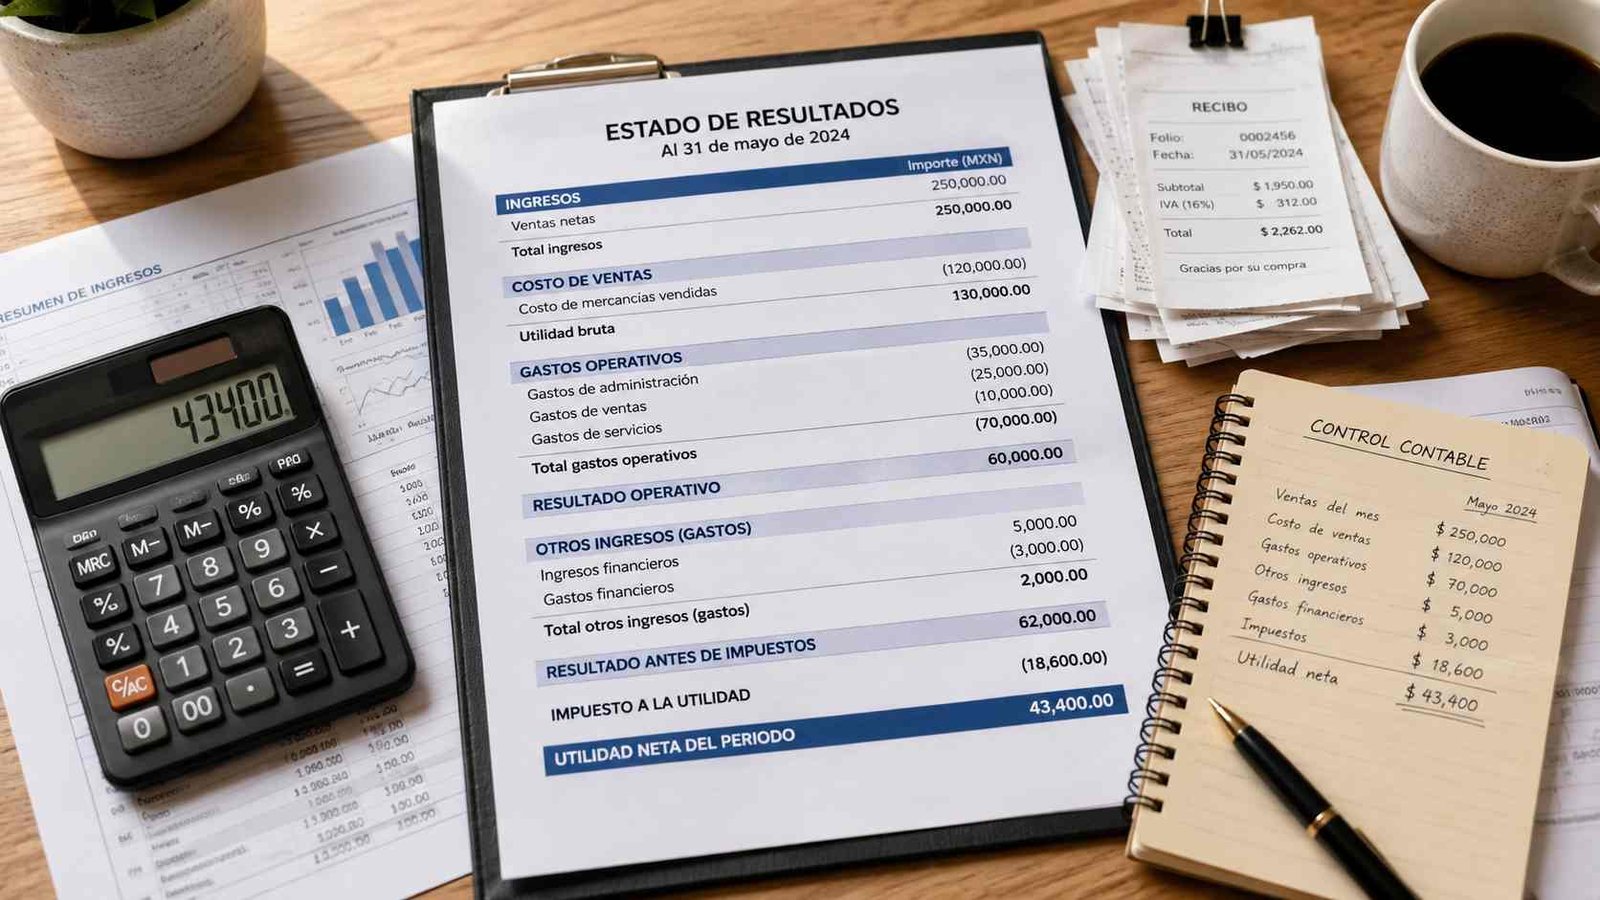
La lógica básica puede resumirse así:
Ingresos − costos − gastos = utilidad o pérdida
Pero un estado de resultados bien preparado ofrece más que un número final. Permite descubrir si los costos están creciendo demasiado, cuánto deja realmente cada peso vendido y qué parte del negocio está reduciendo la rentabilidad.
¿Qué es el estado de resultados?
El estado de resultados es un estado financiero que muestra los ingresos, costos y gastos de una empresa durante un periodo y determina si obtuvo una utilidad o una pérdida.
También puede encontrarse con nombres como:
- estado de pérdidas y ganancias;
- cuenta de resultados;
- estado de ganancias y pérdidas;
- estado de resultados integral, dependiendo del marco contable y del nivel de información presentado.
La palabra clave aquí es periodo. El estado de resultados puede prepararse para un mes, trimestre, semestre o año.
Por ejemplo, podría responder:
¿Cuánto ganó realmente una tienda entre el 1 y el 31 de agosto?
Esto lo diferencia del estado de situación financiera o balance, que describe la posición financiera de la empresa en una fecha concreta.
La SEC, al explicar los estados financieros para inversionistas, define el estado de resultados precisamente como el informe que muestra cuánto dinero ganó y gastó una empresa durante un periodo específico.
Una venta de $100,000 no significa una ganancia de $100,000
Este es uno de los errores más comunes al empezar a llevar las cuentas de un negocio.
Supongamos que una pequeña tienda vende $100,000 durante un mes.
Eso no significa que haya ganado $100,000.
Primero hay que considerar cuánto costaron los productos vendidos. Después deben descontarse renta, salarios, electricidad, publicidad, depreciación y otros gastos relacionados con la operación.
Podría ocurrir algo así:
| Concepto | Importe |
|---|---|
| Ventas | $100,000 |
| Costo de los productos vendidos | $55,000 |
| Utilidad bruta | $45,000 |
| Gastos operativos | $30,000 |
| Otros gastos | $3,000 |
| Utilidad antes de impuestos | $12,000 |
Los $100,000 representan los ingresos por ventas. Los $12,000 representan, en este ejemplo simplificado, el resultado antes de impuestos.
La diferencia es enorme.
Por eso el estado de resultados no responde únicamente cuánto vendiste. Responde algo mucho más importante: cuánto quedó después de generar esas ventas.
¿Cuál es la estructura del estado de resultados?
No todas las empresas presentan exactamente las mismas partidas. La actividad del negocio, el sistema contable utilizado y las normas aplicables pueden modificar la presentación.
Sin embargo, para comprenderlo de manera práctica, una estructura habitual basada en la clasificación de gastos por función puede verse así:
1. Ingresos o ventas
Son los ingresos generados por la actividad del negocio durante el periodo.
Ejemplos:
- venta de mercancías;
- prestación de servicios;
- comisiones;
- cuotas cobradas por servicios;
- ingresos derivados de la actividad principal.
Si existen devoluciones, descuentos comerciales u otros ajustes, pueden ser necesarios para determinar las ventas netas según la política contable utilizada.
2. Costo de ventas
Representa el costo relacionado directamente con los productos o servicios vendidos.
En una tienda puede incluir el costo de la mercancía que efectivamente se vendió.
En una empresa manufacturera puede involucrar materias primas, mano de obra de producción y otros costos de fabricación asignados al producto.
La resta básica es:
Ventas − costo de ventas = utilidad bruta
Si una empresa vende $80,000 y los productos vendidos le costaron $48,000:
$80,000 − $48,000 = $32,000 de utilidad bruta
La utilidad bruta todavía no representa la ganancia final del negocio.
3. Gastos operativos
Son los gastos necesarios para mantener funcionando la empresa y que no forman directamente parte del costo de los productos vendidos.
Por ejemplo:
- sueldos administrativos;
- renta;
- publicidad;
- servicios;
- honorarios;
- seguros;
- depreciación;
- mantenimiento;
- gastos de venta;
- gastos administrativos.
La clasificación concreta depende del negocio y de las reglas contables que utilice.
4. Resultado operativo
Después de restar los gastos operativos se obtiene una medida del resultado generado por las operaciones.
Una forma simplificada de verlo es:
Utilidad bruta − gastos operativos = utilidad operativa
Este dato es especialmente útil porque permite analizar el desempeño de la actividad principal antes de considerar determinados elementos financieros y fiscales.
5. Otros ingresos y gastos
Después pueden aparecer conceptos que no pertenecen directamente a la operación principal.
Su tratamiento depende de las circunstancias y del marco contable aplicado.
Entre ellos pueden encontrarse ciertos:
- ingresos financieros;
- costos financieros;
- ganancias o pérdidas específicas;
- otros ingresos y gastos.
6. Resultado antes de impuestos
Después de incorporar las partidas correspondientes se llega al resultado antes del impuesto sobre las ganancias.
Puede ser una utilidad o una pérdida.
7. Impuesto y resultado neto
Finalmente se reconoce el impuesto correspondiente, cuando sea aplicable, para llegar a la utilidad o pérdida del periodo.
En su forma más sencilla:
Resultado antes de impuestos − impuesto = resultado neto
Este es el famoso resultado final, pero conviene entender cómo se llegó hasta él en lugar de mirar únicamente la última cifra.
Dos formas de presentar los gastos
La estructura anterior es muy habitual para aprender a interpretar un estado de resultados, pero no es la única presentación posible.
Las Normas Internacionales de Información Financiera permiten analizar los gastos utilizando una clasificación basada en su naturaleza o en su función, según cuál proporcione información fiable y más relevante.
Gastos por función
Agrupa los costos según la función que cumplen.
Por ejemplo:
- costo de ventas;
- gastos de distribución;
- gastos administrativos.
Este formato facilita ver la utilidad bruta cuando existe un costo de ventas claramente identificable.
Gastos por naturaleza
Agrupa los gastos según lo que realmente son.
Por ejemplo:
- salarios;
- depreciación;
- materias primas;
- transporte;
- publicidad.
Aquí puede no aparecer exactamente la misma secuencia de subtotales del ejemplo anterior.
Por eso no conviene pensar que existe una plantilla universal que todas las empresas deban copiar sin cambios.
Cómo hacer un estado de resultados paso a paso
Veamos el proceso con una pequeña empresa ficticia llamada Café Central.
Prepararemos su estado de resultados correspondiente a un mes.
Paso 1. Define el periodo
Primero establece exactamente qué fechas cubrirá el informe.
Por ejemplo:
Del 1 al 31 de agosto
Todos los ingresos y gastos incluidos deben corresponder al periodo según la base contable utilizada.
Mezclar operaciones de distintos meses puede distorsionar por completo el resultado.
Paso 2. Determina los ingresos del periodo
Supongamos que Café Central obtuvo:
Ventas: $150,000
Ese será el punto de partida.
No confundas necesariamente ventas con dinero recibido. En una contabilidad basada en el devengo, una venta puede reconocerse antes o después del movimiento de efectivo correspondiente, según las reglas aplicables.
Esta diferencia es una de las razones por las que una empresa puede mostrar utilidad y, al mismo tiempo, tener problemas de efectivo.
Paso 3. Calcula el costo de ventas
Supongamos que los productos efectivamente vendidos durante el mes tuvieron un costo de:
Costo de ventas: $60,000
Ahora calculamos:
$150,000 − $60,000 = $90,000
La utilidad bruta es de $90,000.
Paso 4. Calcula la utilidad bruta
Este subtotal ayuda a responder una pregunta concreta:
¿Cuánto queda de las ventas después de cubrir el costo de lo vendido?
Para Café Central:
| Concepto | Importe |
|---|---|
| Ventas | $150,000 |
| Costo de ventas | ($60,000) |
| Utilidad bruta | $90,000 |
Una utilidad bruta positiva todavía no significa que toda la empresa sea rentable. Falta pagar el resto de los gastos.
Paso 5. Registra los gastos operativos
Supongamos ahora:
| Gasto | Importe |
|---|---|
| Sueldos | $32,000 |
| Renta | $15,000 |
| Electricidad y otros servicios | $7,000 |
| Publicidad | $4,000 |
| Depreciación | $3,000 |
| Total | $61,000 |
Restamos estos gastos:
$90,000 − $61,000 = $29,000
El resultado operativo del ejemplo es $29,000.
Paso 6. Incorpora otros ingresos y gastos pertinentes
Imaginemos ahora un gasto financiero de:
$3,000
Entonces:
$29,000 − $3,000 = $26,000
Para simplificar el ejemplo, consideraremos $26,000 como resultado antes de impuestos.
Paso 7. Calcula el resultado antes de impuestos
El resultado antes de impuestos permite observar cuánto generó el negocio antes de reconocer el impuesto correspondiente sobre las ganancias.
En nuestro ejemplo:
Utilidad antes de impuestos: $26,000
Paso 8. Registra los impuestos aplicables
Supongamos únicamente con fines didácticos que el impuesto reconocido en el periodo fuera de:
$6,000
No debe interpretarse esta cifra como una tasa fiscal real. Los impuestos dependen del país, régimen, legislación y situación particular de cada empresa.
Paso 9. Obtén la utilidad o pérdida neta
Ahora:
$26,000 − $6,000 = $20,000
El estado simplificado quedaría así:
| Estado de resultados de Café Central | Importe |
|---|---|
| Ventas | $150,000 |
| Costo de ventas | ($60,000) |
| Utilidad bruta | $90,000 |
| Gastos operativos | ($61,000) |
| Resultado operativo | $29,000 |
| Gastos financieros del ejemplo | ($3,000) |
| Resultado antes de impuestos | $26,000 |
| Impuesto hipotético | ($6,000) |
| Utilidad neta | $20,000 |
Ahora el dueño tiene una información mucho más útil que simplemente saber que vendió $150,000.
Sabe que, bajo los supuestos utilizados, la empresa terminó el periodo con una utilidad neta de $20,000.
Qué puedes descubrir leyendo el estado de resultados
Preparar este informe únicamente para archivarlo desaprovecha buena parte de su utilidad.
Compararlo entre periodos permite detectar cambios.
Imagina que las ventas aumentaron de $150,000 a $180,000, pero la utilidad neta bajó de $20,000 a $12,000.
A primera vista, el negocio parece estar creciendo.
El estado de resultados obliga a hacer la pregunta correcta:
¿Por qué estamos vendiendo más pero ganando menos?
Tal vez:
- aumentó el costo de la mercancía;
- se concedieron demasiados descuentos;
- crecieron los salarios;
- subió la renta;
- aumentó el gasto publicitario;
- cambió la mezcla de productos;
- aparecieron gastos financieros importantes.
La evolución de las ventas por sí sola no permite ver estas situaciones.
Utilidad no es lo mismo que efectivo
Este punto merece especial atención.
Una empresa puede registrar una venta a crédito y reconocer el ingreso correspondiente sin haber recibido todavía el efectivo, dependiendo de las reglas contables aplicables.
También existen gastos contables que no representan una salida de dinero en ese mismo momento, como determinados cargos por depreciación.
Por eso:
estado de resultados ≠ estado de flujo de efectivo
El estado de resultados explica el desempeño financiero del periodo.
El estado de flujos de efectivo explica las entradas y salidas de efectivo.
La SEC destaca esta diferencia: una empresa puede mostrar beneficio en su estado de resultados mientras el estado de flujo de efectivo permite comprobar si realmente generó efectivo suficiente.
Para administrar bien un negocio hacen falta ambas perspectivas.
Los 4 estados financieros básicos
En enseñanza contable y en diversos marcos se habla comúnmente de cuatro estados financieros principales:
| Estado financiero | Qué responde |
|---|---|
| Estado de resultados | ¿La empresa obtuvo utilidad o pérdida durante el periodo? |
| Estado de situación financiera o balance | ¿Qué posee, qué debe y cuál es su patrimonio en una fecha determinada? |
| Estado de cambios en el patrimonio | ¿Cómo cambió el patrimonio de los propietarios durante el periodo? |
| Estado de flujos de efectivo | ¿De dónde entró y hacia dónde salió el efectivo? |
Esta clasificación de cuatro estados principales también aparece en materiales educativos de contabilidad y en la orientación de la SEC.
Sin embargo, hay una precisión importante.
Bajo las NIIF, un juego completo de estados financieros incluye además las notas y determinada información comparativa; IAS 1 también contempla el estado de resultados y otro resultado integral dentro del conjunto completo.
Por tanto, decir “los cuatro estados financieros básicos” resulta útil como introducción, pero no debe confundirse con todos los componentes que puede exigir un marco formal de información financiera.
Los cuatro informes cuentan una misma historia
No conviene analizar cada estado financiero como si fuera independiente.
Supongamos que Café Central obtuvo una utilidad de $20,000.
Ese resultado afecta al patrimonio.
Las operaciones del periodo también modifican activos y pasivos reflejados en el estado de situación financiera.
Al mismo tiempo, las entradas y salidas reales de dinero aparecen en el estado de flujos de efectivo.
Es como observar el mismo negocio desde distintas ventanas:
Estado de resultados: desempeño.
Balance: posición financiera.
Flujo de efectivo: movimiento del dinero.
Cambios en el patrimonio: evolución de la participación de los propietarios.
Ninguna ventana cuenta por sí sola toda la historia.
Errores que pueden volver engañoso un estado de resultados
Un cálculo matemáticamente correcto puede seguir siendo poco útil si los datos están mal clasificados.
Mezclar gastos personales y empresariales
Si el propietario paga compras personales con dinero del negocio y las registra como gastos comerciales, distorsiona la medición del desempeño.
Separar las finanzas personales de las empresariales facilita una contabilidad mucho más clara.
Confundir compras con costo de ventas
Comprar inventario no significa necesariamente que todo ese inventario se haya convertido inmediatamente en costo de ventas.
Si una parte permanece sin vender al cierre del periodo, el tratamiento contable debe reflejarlo correctamente según las normas aplicables.
Confundir cobros con ingresos
Recibir efectivo no siempre significa generar un ingreso en ese mismo momento.
Un anticipo de un cliente, por ejemplo, puede tener un tratamiento diferente dependiendo de cuándo se satisface la obligación correspondiente.
Confundir pagos con gastos
Del mismo modo, pagar dinero no implica necesariamente reconocer todo el importe como gasto del periodo.
Comprar un activo que se utilizará durante varios años es diferente de pagar la factura mensual de electricidad.
Mirar solamente la utilidad neta
Dos empresas pueden tener la misma utilidad neta y estructuras económicas muy distintas.
Una podría tener un margen bruto fuerte y gastos administrativos elevados. Otra podría operar con márgenes brutos pequeños pero con una estructura ligera.
Los subtotales cuentan la historia que el resultado final oculta.
Estado de resultados de un negocio de servicios
Una empresa de servicios puede necesitar una estructura algo diferente a la de una tienda.
Imagina un pequeño despacho que factura $100,000 por servicios profesionales.
No necesariamente tendrá inventarios ni un costo de mercancías vendidas como una tienda minorista.
Podría presentar, de forma simplificada:
| Concepto | Importe |
|---|---|
| Ingresos por servicios | $100,000 |
| Costos directamente relacionados | ($25,000) |
| Gastos administrativos | ($35,000) |
| Otros gastos pertinentes | ($5,000) |
| Resultado antes de impuestos | $35,000 |
La idea principal permanece igual: identificar correctamente los ingresos y los gastos correspondientes al periodo.
La estructura concreta debe adaptarse a la naturaleza de la empresa y a las normas que deba aplicar.
Un cambio importante en las NIIF a partir de 2027
Para empresas que preparan estados financieros bajo NIIF existe una actualización relevante.
La NIIF 18 Presentación e Información a Revelar en los Estados Financieros sustituirá a IAS 1 y será obligatoria para periodos anuales que comiencen a partir del 1 de enero de 2027, aunque se permite su aplicación anticipada.
La nueva norma se concentra especialmente en mejorar la presentación del estado de resultados. Entre otros cambios, introduce categorías definidas para ingresos y gastos y exige subtotales como el resultado operativo y, con determinadas excepciones, el resultado antes de financiación e impuestos sobre las ganancias.
Para una pequeña empresa que únicamente quiere comprender la lógica básica del estado de resultados, la ecuación fundamental sigue siendo fácil de entender: comparar ingresos con los costos y gastos correspondientes.
Sin embargo, las organizaciones sujetas a NIIF deben revisar los requisitos formales que les correspondan antes de preparar sus estados financieros oficiales.
Cómo usar el estado de resultados para tomar mejores decisiones
El verdadero valor de este informe aparece cuando se compara.
No preguntes solamente:
¿Tuvimos utilidad?
Pregunta también:
- ¿Las ventas crecieron respecto al mes anterior?
- ¿El costo de ventas está creciendo más rápido que los ingresos?
- ¿Está disminuyendo la utilidad bruta?
- ¿Qué gasto aumentó de manera importante?
- ¿La utilidad operativa mejora o empeora?
- ¿Los gastos financieros están consumiendo demasiado resultado?
- ¿La utilidad crece al mismo ritmo que las ventas?
Un restaurante, por ejemplo, podría descubrir que vende 15% más pero que los ingredientes han aumentado mucho más rápido. Una tienda podría detectar que una promoción eleva las ventas pero reduce demasiado el margen. Un negocio digital podría descubrir que sus ingresos crecen mientras el costo de adquisición de clientes absorbe una parte cada vez mayor del resultado.
El estado de resultados convierte estas situaciones en números visibles.
Lo que realmente conviene recordar
El estado de resultados en contabilidad muestra el desempeño económico de un negocio durante un periodo. Empieza con los ingresos y va descontando los costos y gastos correspondientes hasta determinar una utilidad o una pérdida.
Su lectura más útil no consiste en mirar únicamente la última línea.
Observa el recorrido:
Ventas → costo → utilidad bruta → gastos → resultado operativo → otros conceptos → impuestos → resultado neto
Cada etapa puede revelar un problema diferente.
Y nunca analices la utilidad de forma aislada. Una empresa necesita rentabilidad, pero también activos suficientes, una estructura financiera sostenible y efectivo para cumplir sus obligaciones. Por eso el estado de resultados cobra mucho más sentido cuando se estudia junto con el estado de situación financiera, el estado de cambios en el patrimonio y el estado de flujos de efectivo.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.