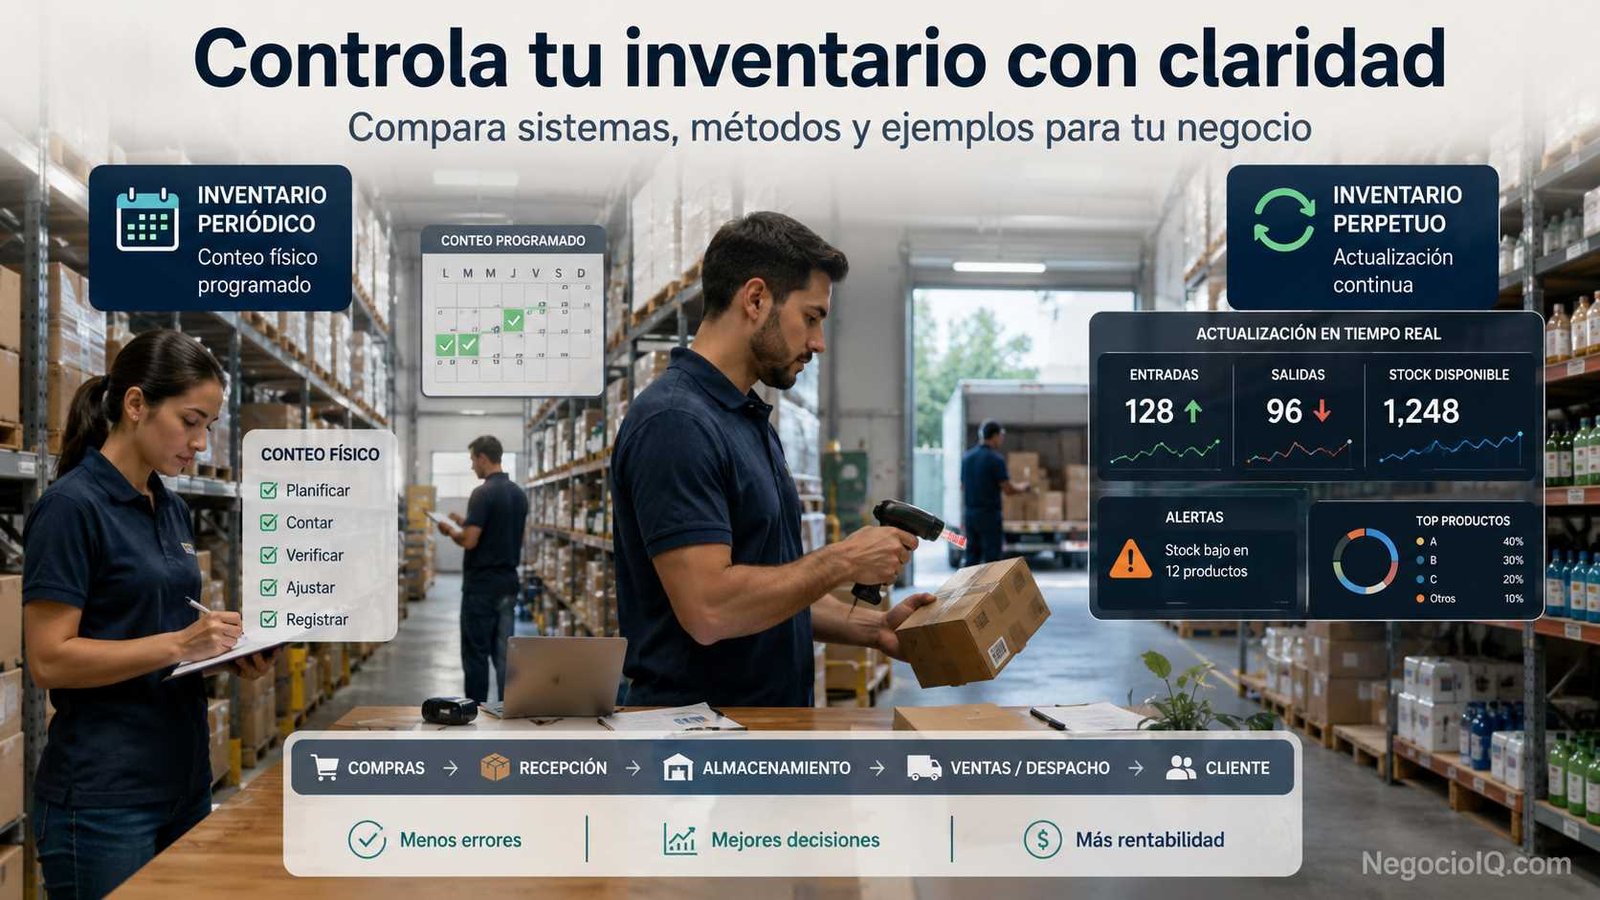
Los sistemas de inventarios existen para evitar precisamente estos problemas: permiten saber qué productos hay, cuántos quedan, qué entró, qué salió y cuándo conviene volver a comprar.
Pero hay una confusión frecuente. Sistema de inventario, tipo de inventario y método de valuación no significan lo mismo.
La forma más sencilla de diferenciarlos es esta:
| Concepto | Responde a la pregunta |
|---|---|
| Sistema de inventario | ¿Cómo registramos las entradas, salidas y existencias? |
| Tipo de inventario | ¿Qué clase de bienes estamos almacenando? |
| Método de valuación | ¿Qué costo asignamos a las unidades vendidas y almacenadas? |
| Técnica de gestión | ¿Cómo priorizamos, reponemos o controlamos los productos? |
Entender esta diferencia hace mucho más fácil elegir un sistema adecuado para un negocio.
¿Cuáles son los sistemas de inventario?
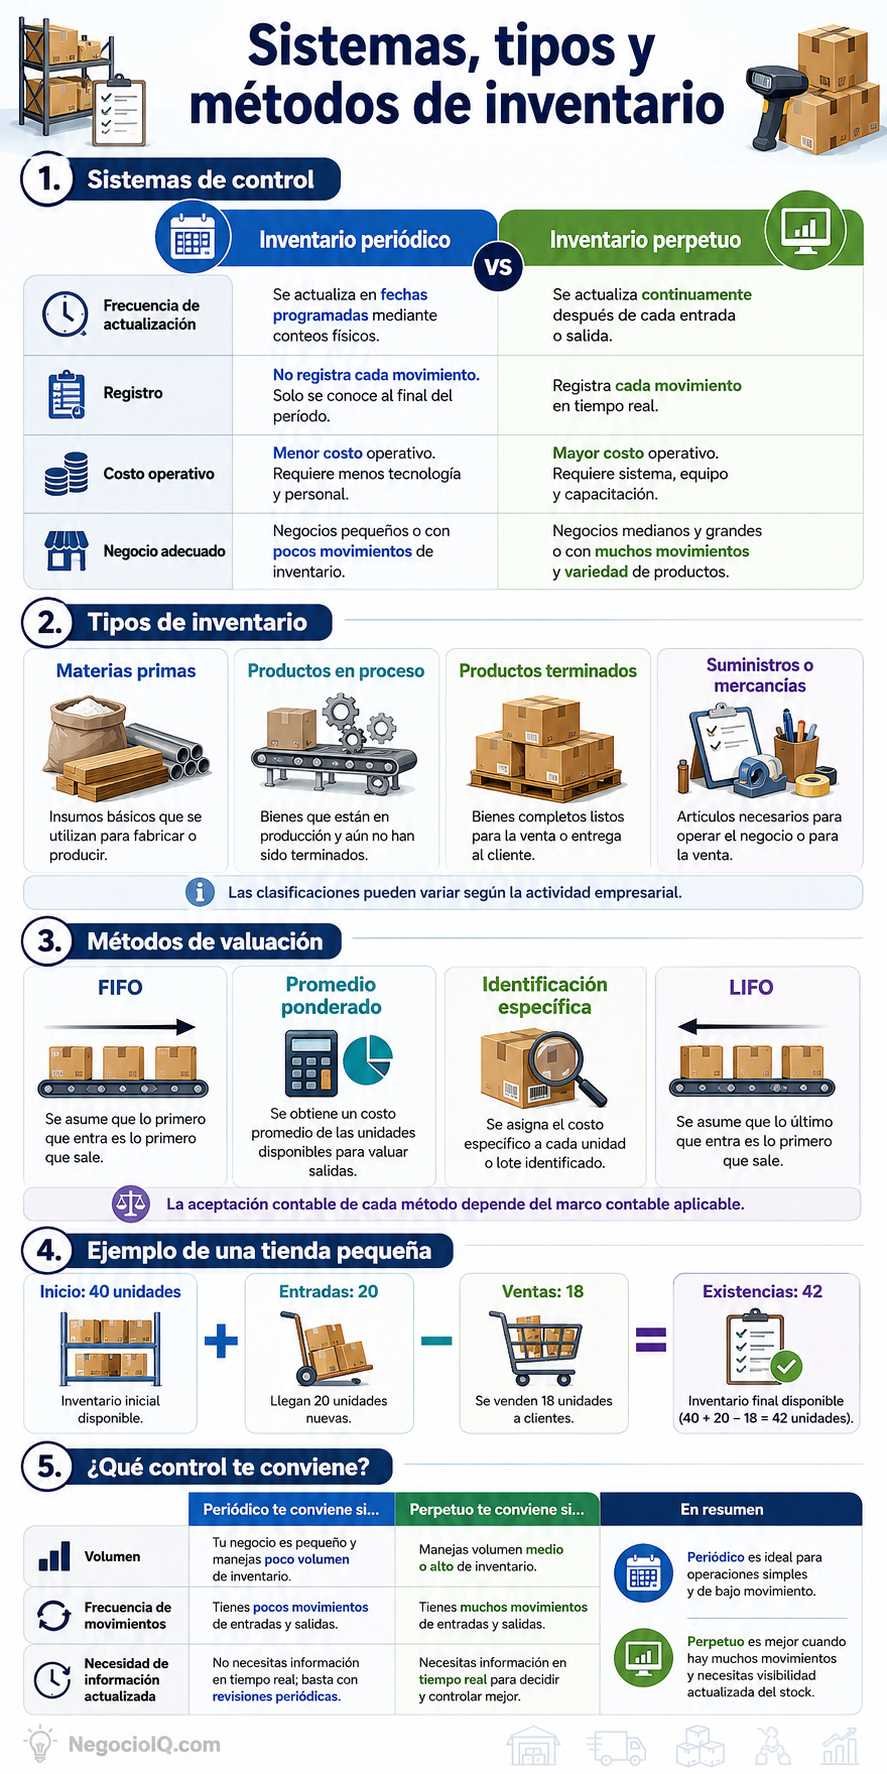
En contabilidad y control de existencias, los dos sistemas fundamentales son el inventario periódico y el inventario perpetuo o permanente.
La diferencia principal está en el momento en que se actualiza la información.
Sistema de inventario periódico
El inventario periódico determina las existencias mediante conteos realizados cada cierto tiempo.
Puede hacerse:
- semanalmente;
- mensualmente;
- trimestralmente;
- al cierre del ejercicio;
- en cualquier periodo definido por la empresa.
Entre un conteo y otro, el negocio puede registrar compras y ventas, pero no necesariamente mantiene actualizado en cada momento el saldo contable exacto de cada producto.
Supongamos una pequeña tienda de artículos escolares.
El propietario inicia el mes con 200 cuadernos, compra otros 300 y realiza ventas durante varias semanas. Al terminar el mes cuenta físicamente el almacén y encuentra 120 cuadernos.
Ese conteo permite determinar cuánto inventario queda y cuánto salió durante el periodo.
El sistema periódico puede funcionar bien cuando hay pocos productos, el número de operaciones es reducido y no se necesita conocer el stock exacto minuto a minuto.
Su principal limitación es evidente: entre dos conteos puede existir una diferencia entre lo registrado y lo que realmente hay en el almacén.
Sistema de inventario perpetuo o permanente
El inventario perpetuo actualiza las existencias cada vez que ocurre un movimiento registrado.
Cuando entra mercancía, aumenta el inventario. Cuando se vende o utiliza un producto, disminuye. También pueden registrarse devoluciones, transferencias, desperdicios y ajustes.
Por ejemplo, una ferretería tiene registrados 34 taladros.
Vende uno mediante su punto de venta y el sistema pasa inmediatamente a 33. Más tarde recibe 10 unidades del proveedor y el inventario aumenta a 43.
Ese seguimiento puede realizarse con:
- software de inventarios;
- sistemas POS;
- códigos de barras;
- lectores móviles;
- sistemas ERP;
- plataformas de gestión de almacenes;
- etiquetas RFID en operaciones que lo justifiquen.
El inventario perpetuo ofrece información mucho más actualizada y resulta especialmente útil cuando existen muchas referencias o movimientos diarios.
Eso no significa que elimine los conteos físicos.
Un sistema puede mostrar 100 unidades mientras en la estantería existen 97 debido a robo, rotura, errores de registro, devoluciones mal procesadas o movimientos internos no registrados. Por eso incluso las empresas con sistemas permanentes realizan verificaciones físicas y conteos cíclicos.
Sistemas de inventarios ejemplos según el negocio
No todos los negocios necesitan el mismo nivel de control.
| Negocio | Sistema que podría utilizar | Ejemplo de funcionamiento |
|---|---|---|
| Pequeña papelería | Periódico | Cuenta productos semanal o mensualmente |
| Tienda minorista con muchas ventas | Perpetuo | Cada venta reduce automáticamente las existencias |
| Restaurante pequeño | Perpetuo o control periódico frecuente | Registra compras y revisa físicamente ingredientes |
| Comercio electrónico | Perpetuo | Una venta online reserva o descuenta unidades |
| Fábrica | Perpetuo | Controla materias primas, producción y producto terminado |
| Distribuidora | Perpetuo | Registra entradas, pedidos, despachos y devoluciones |
| Negocio con pocos artículos costosos | Perpetuo con identificación individual | Cada artículo mantiene su propio registro |
La decisión no depende solamente del tamaño del negocio.
Una pequeña tienda online con cientos de pedidos diarios puede necesitar un control mucho más preciso que una empresa mayor que maneja pocos artículos de alto valor y baja rotación.
Periódico o perpetuo: la diferencia práctica
Imagina una tienda que comienza la semana con 100 unidades de un producto.
Durante la semana:
- compra 50;
- vende 80;
- recibe una devolución de cliente de 5;
- descubre 2 unidades dañadas.
Un sistema perpetuo debería ir modificando el saldo después de cada operación.
El inventario teórico sería:
100 + 50 − 80 + 5 − 2 = 73 unidades
En un sistema periódico, el negocio podría no conocer ese saldo exacto hasta realizar el siguiente conteo físico y completar los ajustes correspondientes.
Esta diferencia afecta decisiones muy concretas.
Si el propietario cree que tiene 100 unidades cuando realmente quedan 20, puede aceptar pedidos que después no podrá entregar. Si piensa que solo quedan 20 cuando existen 80, puede realizar una compra innecesaria.
Por eso la calidad del inventario afecta compras, ventas, flujo de caja y servicio al cliente.
¿Cuáles son los 4 tipos de inventarios?
No existe una única clasificación universal de cuatro tipos que funcione para todas las empresas. La clasificación cambia según el sector y el propósito del análisis.
En una empresa manufacturera, una división especialmente útil distingue estos cuatro grupos:
1. Materias primas
Son materiales que todavía deben transformarse para producir el artículo final.
Una fábrica de muebles puede almacenar:
- madera;
- tornillos;
- barniz;
- espuma;
- tela.
Estos elementos forman parte de la producción posterior.
2. Productos en proceso
Son artículos que ya comenzaron su transformación pero todavía no están terminados.
Una mesa cortada y ensamblada que todavía necesita lijado y pintura sería un producto en proceso.
Este inventario es especialmente importante en fabricación porque representa recursos que ya consumieron materiales, tiempo y trabajo.
3. Productos terminados
Son productos cuya fabricación terminó y están disponibles para venderse o distribuirse.
En el ejemplo de la fábrica, serían las mesas completamente fabricadas, revisadas y preparadas para entrega.
4. Suministros y materiales de apoyo
Son artículos utilizados para mantener la operación aunque no siempre formen una parte significativa del producto vendido.
Pueden incluir:
- materiales de limpieza;
- lubricantes;
- determinados repuestos;
- consumibles;
- suministros de mantenimiento.
La clasificación debe adaptarse a la actividad.
Una tienda que compra productos terminados para revenderlos normalmente hablará de inventario de mercancías, mientras una fábrica necesita diferenciar materias primas, trabajo en proceso y productos terminados.
Los métodos de inventario no son sistemas de inventario
Aquí aparece otra confusión habitual.
FIFO, LIFO, promedio ponderado e identificación específica no describen cómo una empresa actualiza físicamente sus existencias. Son principalmente métodos o fórmulas para asignar costos al inventario.
Una empresa puede utilizar un sistema perpetuo y, al mismo tiempo, aplicar FIFO para determinar costos.
Son decisiones diferentes.
¿Cuáles son los 4 métodos de inventario más conocidos?
Cuando se habla de métodos de asignación o valuación del costo, suelen aparecer cuatro nombres.
FIFO o PEPS
FIFO significa First In, First Out. En español también se utiliza PEPS: primero en entrar, primero en salir.
El método supone, para asignar costos, que las unidades adquiridas primero son las primeras que salen.
Ejemplo:
Una tienda compra:
- 10 unidades a $10;
- después 10 unidades a $12.
Si vende 10 unidades utilizando FIFO, el costo asignado a esas primeras unidades sería de $10 cada una.
Las unidades más recientes de $12 permanecerían en el inventario final, suponiendo que no existen otras operaciones.
Esto es una suposición del flujo de costos. No siempre significa que cada unidad física haya salido exactamente en ese orden.
En productos perecederos, sin embargo, procurar que los artículos antiguos salgan primero también puede tener mucho sentido operativo.
Promedio ponderado
Este método calcula un costo promedio a partir de las unidades disponibles y sus respectivos costos.
Utilizando el ejemplo anterior:
- 10 unidades × $10 = $100;
- 10 unidades × $12 = $120.
Costo total:
$220
Cantidad total:
20 unidades
Costo promedio:
$220 ÷ 20 = $11 por unidad
En lugar de distinguir qué lote costó $10 y cuál costó $12, se utiliza un costo promedio de $11 según la forma de cálculo aplicable.
Puede resultar práctico cuando existen grandes cantidades de artículos similares o intercambiables.
Identificación específica
Cada artículo conserva su costo individual.
Resulta especialmente apropiado cuando los productos pueden identificarse claramente y tienen valores diferentes.
Pensemos en un concesionario que tiene tres vehículos similares adquiridos por:
- $20,000;
- $21,500;
- $23,000.
Si vende exactamente el vehículo que costó $23,000, puede asociar ese costo específico con la unidad vendida.
También puede aplicarse a maquinaria, obras de arte, joyería, determinados equipos y otros bienes individualmente identificables.
Intentar hacer lo mismo manualmente con miles de tornillos idénticos tendría poco sentido.
LIFO o UEPS
LIFO significa Last In, First Out, conocido también como UEPS: último en entrar, primero en salir.
Bajo este supuesto, las unidades adquiridas más recientemente se consideran las primeras utilizadas para asignar el costo de las ventas.
Con las compras anteriores de $10 y $12, las primeras unidades vendidas podrían recibir el costo de $12 bajo LIFO.
Aquí hay una precaución importante: LIFO no está permitido bajo las Normas Internacionales de Información Financiera, mientras que las reglas contables estadounidenses permiten su utilización bajo determinadas condiciones.
Por eso una empresa no debe elegir un método únicamente porque parezca conveniente. Debe comprobar el marco contable y fiscal que le corresponda en su país.
Un mismo negocio puede utilizar sistema, clasificación y método al mismo tiempo
Pensemos en una pequeña fábrica de sillas.
Puede organizar su inventario así:
Sistema de registro: perpetuo.
Tipos de inventario: madera como materia prima, sillas parcialmente ensambladas como productos en proceso y sillas listas para vender como productos terminados.
Método de costos: FIFO o promedio ponderado, según las normas aplicables y su política contable.
Tecnología: códigos de barras y software de inventario.
Técnica de gestión: análisis ABC para prestar mayor atención a materiales de mayor importancia económica.
Todas estas herramientas trabajan sobre el inventario, pero cada una resuelve un problema diferente.
¿Entonces cuáles son los 4 tipos de sistemas?
La pregunta suele aparecer en búsquedas, pero puede llevar a una clasificación engañosa.
No existe una regla general que establezca exactamente cuatro sistemas universales de inventario.
En contabilidad, la división fundamental suele hacerse entre:
- inventario periódico;
- inventario perpetuo o permanente.
Otras expresiones como ABC, justo a tiempo, cantidad económica de pedido, código de barras o RFID pueden aparecer junto al tema de inventarios, pero no pertenecen necesariamente a la misma clasificación.
Por ejemplo, ABC es una técnica de clasificación y priorización. Divide los productos según su importancia siguiendo criterios definidos por la empresa.
El justo a tiempo busca reducir inventarios y coordinar materiales con las necesidades de producción.
Un código de barras es una tecnología de identificación y captura de datos.
Un ERP es una plataforma que puede integrar inventarios con compras, ventas, producción, finanzas y otras áreas.
Llamarlos a todos “tipos de sistemas de inventario” mezcla conceptos que cumplen funciones diferentes.
Ejemplo de control de inventario en una tienda pequeña
Supongamos que una tienda vende termos.
Al comenzar el día tiene:
Inventario inicial: 40 termos
Durante el día ocurren estas operaciones:
- recibe 20 termos;
- vende 18;
- recibe la devolución de 1;
- encuentra 1 termo roto.
El saldo teórico queda así:
40 + 20 − 18 + 1 − 1 = 42 termos
Con un sistema perpetuo, cada operación debería modificar el registro y terminar mostrando 42 unidades.
Ahora el propietario realiza un conteo físico y encuentra solo 41.
Hay una diferencia de una unidad.
Ese pequeño descuadre puede deberse a:
- una venta no registrada;
- un error de conteo;
- una pérdida;
- una devolución mal registrada;
- un movimiento interno;
- un producto dañado retirado sin registrar.
El sistema no sustituye el control. Hace visibles las diferencias para poder investigarlas.
Cómo elegir un sistema para tu negocio
No necesitas empezar preguntando cuál es el software más avanzado. Primero conviene entender cómo se mueve la mercancía.
Mira cuántas operaciones realizas
Si vendes cinco artículos al día, un control sencillo puede funcionar.
Si procesas cientos de movimientos, depender de conteos ocasionales puede generar demasiado retraso.
Cuenta cuántos productos manejas
No es lo mismo controlar 20 referencias que 20,000.
Cuanto mayor sea la variedad, más importante resulta identificar cada producto correctamente.
Pregunta cuánto cuesta equivocarse
Perder el control de una caja de clips tiene una consecuencia diferente a perder el registro de una computadora industrial.
Los productos caros, críticos o difíciles de sustituir merecen mayor seguimiento.
Revisa si vendes por varios canales
Cuando una empresa vende en tienda física, sitio web y otros canales, todos pueden estar intentando vender las mismas existencias.
Un sistema actualizado ayuda a reducir el riesgo de ofrecer mercancía que ya no está disponible.
Considera la caducidad
Alimentos, medicamentos, cosméticos y determinados materiales requieren controles adicionales sobre fechas, lotes y rotación.
No basta con saber que existen 50 unidades. Puede ser necesario saber cuáles deben utilizarse primero.
Evalúa la trazabilidad
Algunas operaciones necesitan saber de dónde llegó un artículo, en qué lote entró, dónde está almacenado y qué ocurrió después.
Cuanto mayor sea esa necesidad, más detallado tendrá que ser el registro.
Un sistema perpetuo tampoco funciona solo
Comprar software no garantiza un inventario preciso.
El resultado depende de cómo se registran los movimientos.
Un buen procedimiento debería evitar situaciones como estas:
- mercancía recibida pero no registrada;
- ventas manuales que nunca se descuentan;
- devoluciones colocadas directamente en la estantería;
- productos dañados eliminados sin ajuste;
- transferencias entre almacenes sin documentación;
- dos códigos diferentes para el mismo artículo;
- unidades de medida inconsistentes;
- acceso sin control a modificaciones de inventario.
Un sistema rápido alimentado con datos incorrectos simplemente produce errores más rápido.
Por eso son importantes las reglas de recepción, almacenamiento, despacho, devolución y ajuste.
Conteo físico y conteo cíclico
Incluso con inventario perpetuo conviene verificar físicamente las existencias.
Una empresa puede cerrar el almacén y contar todo el inventario en una fecha determinada. Otra posibilidad es realizar conteos cíclicos, revisando grupos de productos durante distintos días del mes o del año.
Por ejemplo, en lugar de contar 10,000 referencias de una sola vez, una empresa puede revisar diariamente pequeños grupos.
Los artículos más valiosos, problemáticos o de mayor movimiento pueden revisarse con mayor frecuencia.
El objetivo es encontrar diferencias antes de que se acumulen.
Errores que hacen inútil cualquier sistema de inventario
El primer error es registrar compras pero ignorar pérdidas, devoluciones y daños. El inventario real cambia por más motivos que comprar y vender.
El segundo es utilizar descripciones ambiguas. “Cable grande”, “cable nuevo” y “cable caja azul” no son identificadores fiables.
El tercero es permitir inventario negativo sin investigar su causa. Una existencia de −5 puede indicar una venta procesada antes de registrar la recepción, un código equivocado o un problema mayor.
Otro problema común es comprar únicamente porque “queda poco”. Conviene relacionar las existencias con ventas, tiempo de reposición y demanda esperada.
También es peligroso confiar ciegamente en la pantalla. Si el sistema muestra 80 unidades y el almacén contiene 60, la decisión debe partir de descubrir por qué existe esa diferencia.
Qué sistema conviene según el nivel de operación
Para un negocio pequeño con pocas referencias y movimientos poco frecuentes, un sistema periódico bien organizado puede ser suficiente.
Cuando aumentan las ventas, referencias, almacenes o canales, el inventario perpetuo suele aportar mucho más valor porque permite conocer las existencias con mayor rapidez.
En una operación más compleja, además de controlar cantidades, puede ser necesario gestionar:
- ubicaciones;
- lotes;
- números de serie;
- caducidades;
- pedidos pendientes;
- niveles mínimos;
- transferencias;
- devoluciones;
- reservas de stock;
- costos;
- trazabilidad.
La pregunta correcta deja entonces de ser “¿qué sistema es más moderno?” y pasa a ser “¿qué información necesito para operar sin comprar de más, vender lo que no tengo o quedarme sin productos importantes?”
Preguntas frecuentes sobre sistemas de inventario
¿Cuál es la principal diferencia entre inventario periódico y perpetuo?
El inventario periódico actualiza las existencias contables en momentos determinados, normalmente apoyándose en un conteo físico. El perpetuo registra continuamente los movimientos para mantener un saldo actualizado después de cada operación registrada.
¿Cuáles son los cuatro tipos principales de inventario?
En manufactura pueden distinguirse materias primas, productos en proceso, productos terminados y suministros o materiales de apoyo. Sin embargo, no existe una clasificación única válida para todos los negocios.
¿Cuáles son cuatro métodos de valuación de inventario?
Los más conocidos son FIFO o PEPS, promedio ponderado, identificación específica y LIFO o UEPS. Su aceptación depende del marco contable aplicable. LIFO, por ejemplo, no está permitido bajo las normas IFRS.
¿El método ABC es un sistema de inventario?
ABC es principalmente una técnica de clasificación y control. Permite separar productos según su importancia para dedicar más atención administrativa a determinados grupos. Puede utilizarse junto con un sistema periódico o perpetuo.
¿Un sistema perpetuo elimina la necesidad de contar físicamente?
No. Un registro permanente puede contener errores por daños, robos, movimientos no registrados o equivocaciones humanas. Los conteos físicos y cíclicos sirven para comparar el stock registrado con las existencias reales.
El mejor inventario es el que refleja lo que realmente tienes
Controlar inventarios no consiste únicamente en contar cajas. Consiste en convertir cada entrada, venta, devolución, daño y movimiento en información útil para decidir.
Para no confundirte, recuerda tres niveles.
El sistema periódico o perpetuo determina cómo actualizas el registro. Los tipos de inventario describen qué bienes estás controlando. Los métodos como FIFO, promedio ponderado, identificación específica o LIFO determinan cómo se asignan costos bajo las reglas contables aplicables.
Un negocio pequeño puede empezar con un procedimiento sencillo. Pero a medida que aumentan productos y transacciones, mantener registros actualizados, realizar conteos físicos y analizar las diferencias se vuelve esencial.
La meta no es tener el sistema más sofisticado. Es poder responder con confianza tres preguntas básicas: qué tienes, dónde está y cuánto necesitas reponer.

Estratega con MBA y 10+ años de experiencia. Inspira y guía a emprendedores con pasos claros para crecer desde un pequeño negocio.