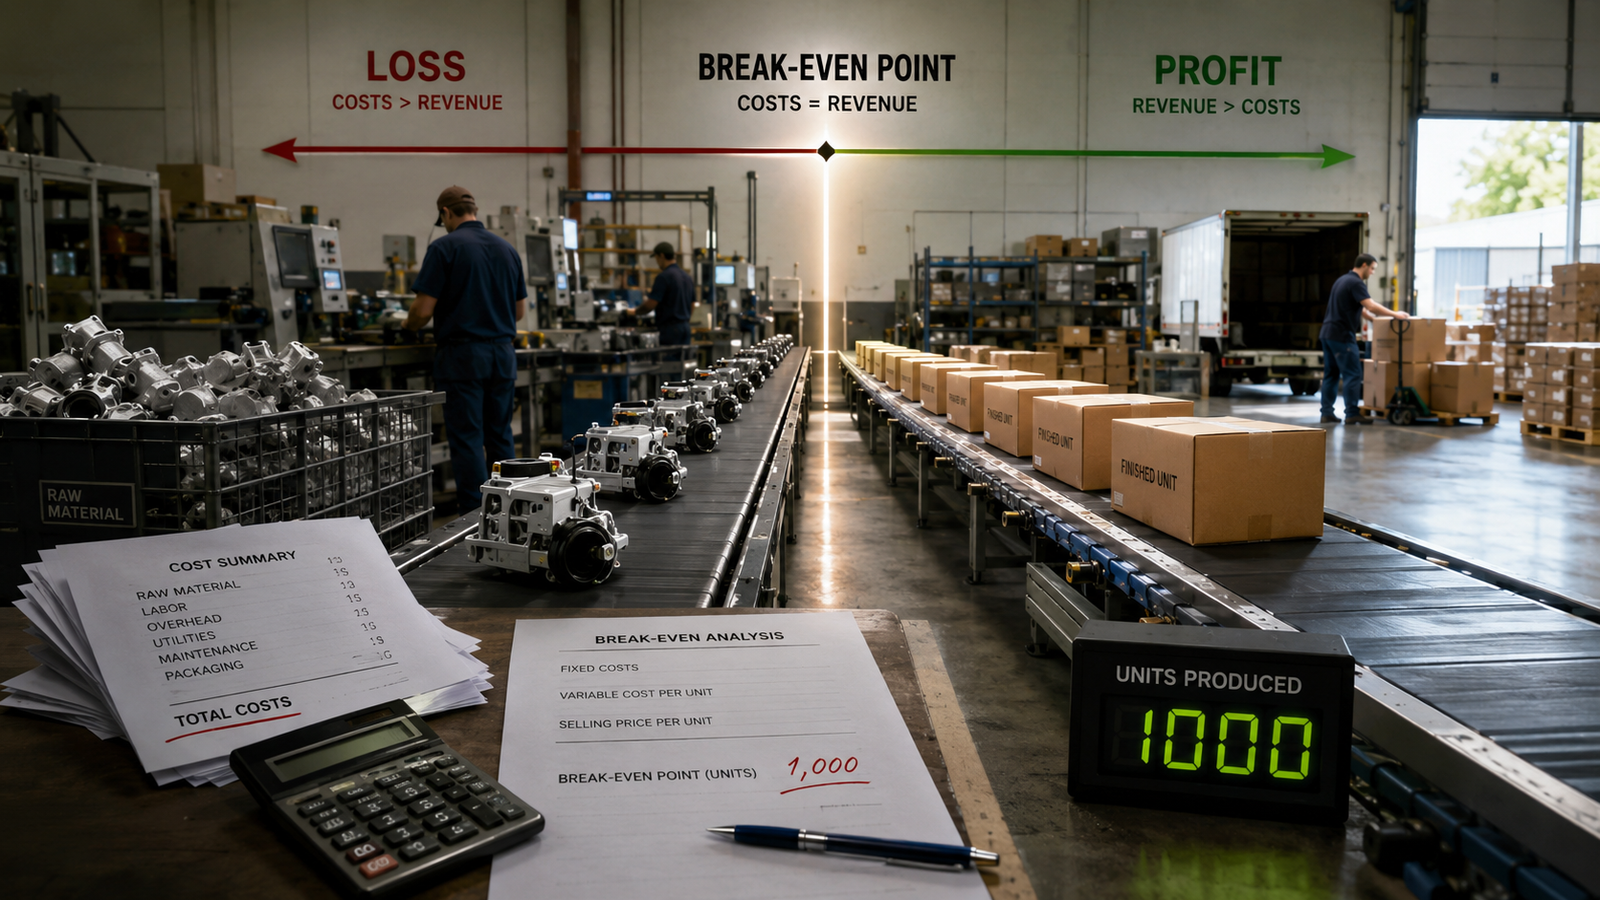
La fórmula básica es:
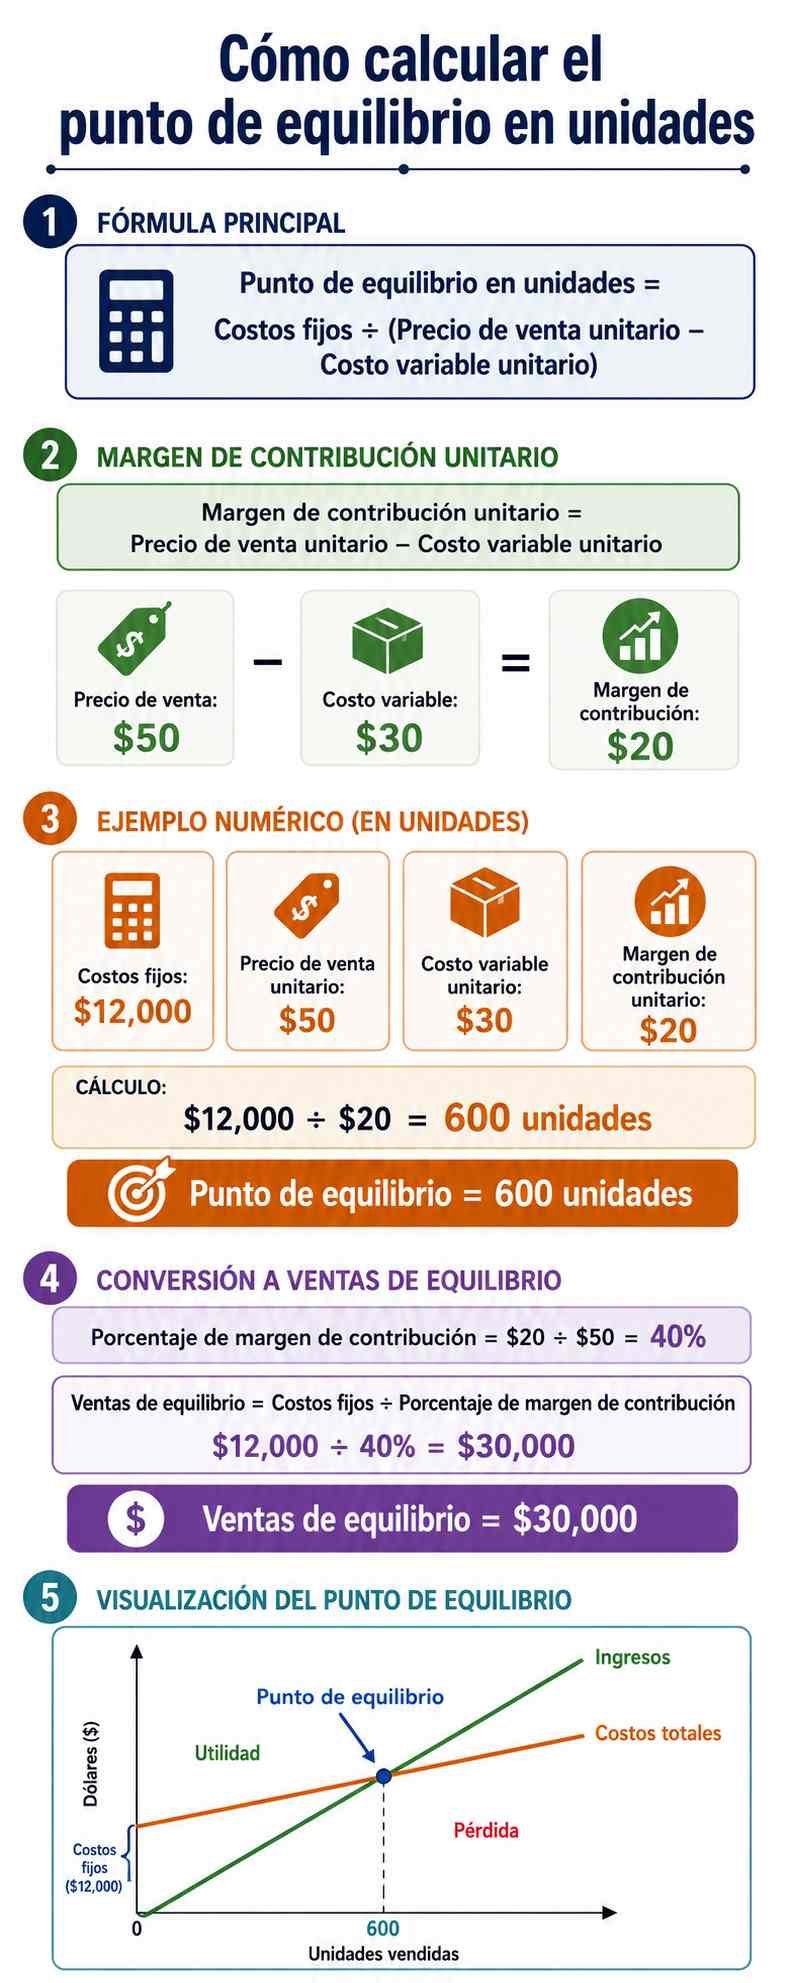
Punto de equilibrio en unidades = Costos fijos ÷ (Precio de venta por unidad − Costo variable por unidad)
La parte entre paréntesis se llama margen de contribución unitario.
Por ejemplo, si fabricar y vender un producto implica costos fijos de $12,000 al mes, un precio de venta de $50 y un costo variable de $30 por unidad:
$12,000 ÷ ($50 − $30) = 600 unidades
La empresa debe vender 600 unidades para alcanzar el punto de equilibrio.
Aquí hay una precisión importante: aunque suele hablarse de punto de equilibrio en unidades de producción, el cálculo realmente depende de las unidades vendidas. Fabricar 600 unidades y vender solo 400 no significa haber alcanzado el equilibrio.
La fórmula explicada sin complicaciones
El cálculo funciona porque cada producto vendido deja una cantidad disponible para cubrir los costos fijos.
Supongamos que una pequeña fábrica vende cada unidad en $50 y gasta $30 en materiales, mano de obra variable, empaque y otros costos directamente relacionados con esa unidad.
Cada venta aporta:
$50 − $30 = $20
Esos $20 son el margen de contribución unitario.
Si la empresa tiene que pagar $12,000 mensuales en renta, salarios administrativos, seguros, depreciaciones y otros costos fijos, necesita generar suficientes márgenes de $20 para cubrir esos $12,000.
Por eso:
$12,000 ÷ $20 = 600 unidades
Al vender la unidad número 600, los costos han quedado cubiertos. A partir de ahí, bajo las mismas condiciones, cada nueva unidad aporta $20 a la utilidad operativa.
Este es el principio central del análisis costo-volumen-utilidad: encontrar el nivel en el que los ingresos totales y los costos totales se igualan.
Un ejemplo completo de punto de equilibrio
Imaginemos una pequeña empresa que fabrica recipientes para alimentos.
Sus cifras mensuales son:
| Concepto | Importe |
|---|---|
| Costos fijos | $12,000 |
| Precio por unidad | $50 |
| Costo variable por unidad | $30 |
| Margen de contribución unitario | $20 |
El primer paso es obtener el margen de contribución:
Margen de contribución = $50 − $30 = $20
Después:
Punto de equilibrio = $12,000 ÷ $20
Punto de equilibrio = 600 unidades
Ahora podemos comprobarlo.
Si vende 600 unidades:
Ingresos = 600 × $50 = $30,000
Los costos variables serán:
600 × $30 = $18,000
Sumamos los costos fijos:
Costos totales = $18,000 + $12,000 = $30,000
Por tanto:
Ingresos: $30,000
Costos totales: $30,000
Utilidad: $0
Eso es exactamente el punto de equilibrio.
¿Qué ocurre si vende menos de 600 unidades?
Supongamos que solamente vende 500.
Ingresos:
500 × $50 = $25,000
Costos variables:
500 × $30 = $15,000
Costos totales:
$15,000 + $12,000 = $27,000
Resultado:
$25,000 − $27,000 = −$2,000
La empresa pierde $2,000.
¿Y si vende 800 unidades?
Ingresos:
800 × $50 = $40,000
Costos variables:
800 × $30 = $24,000
Costos totales:
$24,000 + $12,000 = $36,000
Utilidad:
$40,000 − $36,000 = $4,000
La diferencia tiene sentido: después de las primeras 600 unidades, se vendieron 200 adicionales.
Cada una aporta $20.
200 × $20 = $4,000 de utilidad operativa
Costos fijos y variables: la diferencia que cambia el resultado
Uno de los errores más frecuentes al calcular el punto de equilibrio es mezclar costos fijos con variables.
Los costos fijos permanecen relativamente constantes dentro de un determinado nivel de actividad, aunque la empresa produzca o venda más o menos unidades.
Pueden incluir:
- renta del local o planta;
- determinados salarios administrativos;
- seguros;
- licencias;
- servicios contratados con tarifa fija;
- depreciación de maquinaria.
Los costos variables, en cambio, cambian con el volumen producido o vendido.
Por ejemplo:
- materia prima;
- empaque por producto;
- comisiones por unidad;
- determinadas horas de mano de obra directamente vinculadas a la producción;
- transporte cobrado por unidad;
- consumibles utilizados en cada producto.
Una fábrica que confunde un costo variable con uno fijo puede terminar fijando una meta de ventas equivocada.
No confundas costo variable con costo total unitario
Aquí aparece otra fuente habitual de errores.
Supongamos que el costo total promedio de fabricar una unidad es $38. Eso no significa necesariamente que debamos utilizar $38 como costo variable en la fórmula.
Parte de esos $38 podría corresponder a costos fijos distribuidos entre las unidades producidas.
Para calcular el punto de equilibrio mediante margen de contribución necesitamos separar:
Precio de venta − costo variable unitario
Los costos fijos se incorporan después, en el numerador de la fórmula.
Si se cuentan nuevamente dentro del costo variable, se estarían duplicando.
¿Cómo se calcula el punto de equilibrio en unidades monetarias?
Una empresa no siempre quiere saber cuántos productos debe vender. A veces necesita saber directamente cuánto debe facturar.
El punto de equilibrio monetario puede calcularse mediante el porcentaje de margen de contribución:
Punto de equilibrio en ventas = Costos fijos ÷ Porcentaje de margen de contribución
Primero calculamos el porcentaje:
Margen de contribución unitario ÷ Precio de venta
Con nuestro ejemplo:
$20 ÷ $50 = 0.40
Es decir, un margen de contribución del 40%.
Entonces:
$12,000 ÷ 0.40 = $30,000
La empresa necesita realizar ventas por $30,000 para alcanzar el equilibrio.
Llegamos exactamente al mismo resultado que antes:
600 unidades × $50 = $30,000
El punto de equilibrio puede expresarse tanto como cantidad de unidades como en valor monetario de ventas.
¿Cuáles son los 3 tipos de puntos de equilibrio?
Conviene aclarar algo: no existe una clasificación contable universal que establezca exactamente tres tipos de punto de equilibrio.
La clasificación depende del enfoque utilizado.
Para administrar ventas, costos y producción, las dos formas más habituales son:
| Forma de expresar el equilibrio | Qué responde |
|---|---|
| Punto de equilibrio en unidades | ¿Cuántas unidades debemos vender? |
| Punto de equilibrio en ventas monetarias | ¿Cuánto debemos facturar? |
En análisis financiero también puede hablarse de punto de equilibrio financiero, especialmente cuando se estudian deuda, intereses y otros costos financieros. La literatura financiera distingue, en determinados contextos, entre equilibrio operativo y financiero.
Por eso, una lista que presente tres tipos como una regla absoluta puede resultar engañosa.
Para una pequeña empresa que quiere decidir cuánto fabricar y vender, el indicador más útil normalmente será el punto de equilibrio operativo en unidades, complementado por su equivalente en dinero.
Producir no es lo mismo que vender
Esta diferencia merece especial atención en una empresa manufacturera.
Imaginemos que el cálculo establece un punto de equilibrio de 600 unidades y la fábrica produce exactamente 600.
Si únicamente vende 450, todavía no ha alcanzado su equilibrio comercial.
El análisis tradicional costo-volumen-utilidad suele trabajar bajo determinados supuestos simplificadores, entre ellos que las unidades producidas y vendidas coinciden cuando se analiza una empresa manufacturera.
En la realidad pueden existir inventarios.
Por eso, para tomar decisiones empresariales conviene separar tres cifras:
Capacidad de producción: cuánto puedes fabricar.
Producción real: cuánto estás fabricando.
Ventas necesarias para equilibrio: cuánto necesitas vender.
Una empresa puede tener capacidad para producir 2,000 unidades mensuales, fabricar 1,000 y necesitar vender 600 para equilibrarse. Son cifras relacionadas, pero representan cosas diferentes.
Qué ocurre cuando cambia el precio
El punto de equilibrio no es una cifra permanente.
Volvamos al producto de $50 con costo variable de $30 y costos fijos de $12,000.
Actualmente:
$12,000 ÷ ($50 − $30) = 600 unidades
Ahora imaginemos que la empresa baja el precio a $45.
El nuevo margen es:
$45 − $30 = $15
Nuevo punto de equilibrio:
$12,000 ÷ $15 = 800 unidades
Una reducción de solo $5 en el precio obliga a vender 200 unidades adicionales antes de comenzar a obtener utilidad.
Por eso, reducir precios para conseguir más clientes no siempre mejora el resultado. Hay que comprobar si el aumento esperado del volumen compensa la reducción del margen.
Y si aumenta el costo de producción
También puede ocurrir lo contrario: el precio sigue en $50, pero la materia prima aumenta y el costo variable pasa de $30 a $35.
Margen:
$50 − $35 = $15
Punto de equilibrio:
$12,000 ÷ $15 = 800 unidades
Otra vez, el negocio necesita vender 800 unidades.
El punto de equilibrio sirve precisamente para visualizar este tipo de impacto. Un cambio en costos, precios o volumen puede modificar significativamente el nivel necesario para dejar de perder dinero. El análisis costo-volumen-utilidad se utiliza para estudiar estas relaciones.
Qué pasa si aumentan los costos fijos
Supongamos ahora que la empresa compra nueva maquinaria y, entre financiamiento operativo, mantenimiento y otros compromisos relacionados, sus costos fijos relevantes para este análisis pasan de $12,000 a $16,000.
Manteniendo:
Precio = $50
Costo variable = $30
Margen = $20
El cálculo sería:
$16,000 ÷ $20 = 800 unidades
La nueva estructura requiere vender 800 unidades para equilibrarse.
Esto muestra algo importante: una inversión que aumenta la capacidad productiva puede ser conveniente, pero debe ir acompañada de suficiente demanda.
Tener capacidad para fabricar más no garantiza vender más.
El punto de equilibrio también ayuda a fijar metas de ganancia
Llegar a cero no suele ser el objetivo final de un negocio.
Si conocemos el margen de contribución, también podemos calcular cuántas unidades se necesitan para conseguir una determinada utilidad.
La fórmula es:
Unidades necesarias = (Costos fijos + Utilidad deseada) ÷ Margen de contribución unitario
Supongamos que nuestra empresa quiere obtener $6,000 de utilidad mensual.
Entonces:
($12,000 + $6,000) ÷ $20 = 900 unidades
Necesitaría vender 900 unidades.
La lógica es sencilla:
Las primeras 600 cubren los costos.
Las 300 siguientes aportan:
300 × $20 = $6,000
Este método permite transformar una intención vaga como “queremos ganar más” en una meta concreta de ventas. OpenStax también presenta el análisis de utilidad objetivo como una extensión del cálculo del punto de equilibrio.
Del equilibrio al margen de seguridad
Saber que necesitas vender 600 unidades es útil. Saber que actualmente vendes 620 o 1,200 lo es todavía más.
La diferencia entre las ventas reales o previstas y las ventas de equilibrio se conoce como margen de seguridad.
Si el punto de equilibrio es 600 unidades y vendes 900:
Margen de seguridad = 900 − 600 = 300 unidades
Eso significa que las ventas podrían disminuir 300 unidades antes de entrar en zona de pérdida.
En cambio, si normalmente vendes 630 unidades, una caída relativamente pequeña podría llevar al negocio por debajo del equilibrio.
Dos empresas pueden ser rentables y, aun así, tener niveles de riesgo muy diferentes.
Cinco errores que pueden volver inútil el cálculo
El punto de equilibrio parece una fórmula sencilla, pero depende completamente de los datos utilizados.
1. Utilizar el precio de lista en lugar del precio real.
Si habitualmente das descuentos, debes trabajar con un precio representativo de lo que realmente cobra la empresa.
2. Olvidar costos variables pequeños.
Empaque, comisiones, tarifas por transacción o transporte pueden parecer insignificantes por separado, pero cambian el margen cuando se acumulan.
3. Confundir producción con ventas.
Las unidades almacenadas no generan el mismo ingreso que las vendidas.
4. Considerar que los costos nunca cambian.
Una fábrica puede necesitar más personal, otra nave o maquinaria adicional al superar determinada capacidad. En ese momento algunos costos dejan de comportarse como antes.
5. Mantener el mismo cálculo durante demasiado tiempo.
Si cambian precios, salarios, materia prima, comisiones o gastos fijos, conviene recalcular.
Cuando la empresa fabrica varios productos
El cálculo se vuelve más delicado cuando existe una mezcla de productos.
Imagine una fábrica que vende:
- producto A con margen de $20;
- producto B con margen de $35;
- producto C con margen de $10.
No sería correcto tomar simplemente uno de esos márgenes y aplicarlo a toda la empresa.
Para organizaciones multiproducto se puede trabajar con una mezcla de ventas prevista y una unidad compuesta o un margen de contribución ponderado. El análisis supone que esa combinación de ventas permanece razonablemente estable.
Si la mezcla cambia mucho, también cambia el punto de equilibrio.
Una empresa puede vender la misma cantidad total de productos que el mes anterior y obtener un resultado distinto simplemente porque vendió más artículos de bajo margen y menos de alto margen.
Lo que el punto de equilibrio no puede decirte
El cálculo es muy útil, pero no sustituye una planificación financiera completa.
Por sí solo no responde:
- si existe demanda suficiente para vender las unidades calculadas;
- si la empresa dispone del efectivo necesario para financiar la producción;
- cuándo pagan los clientes;
- cuánto inventario puede acumularse;
- si una inversión será rentable a largo plazo;
- cómo afectarán impuestos, deuda o intereses;
- si la capacidad instalada permite producir la cantidad requerida.
Además, el modelo básico supone relaciones relativamente estables entre precios, costos y volumen dentro del rango analizado. En operaciones reales pueden aparecer descuentos, economías de escala, desperdicios, horas extra, cambios en productividad o saltos en costos fijos.
Por eso conviene utilizar el punto de equilibrio como una herramienta de decisión, no como una predicción infalible.
Una regla práctica para usarlo en tu negocio
Si administras una fábrica, taller o cualquier empresa que vende productos, no te limites a calcular el punto de equilibrio una sola vez.
Trabaja con varios escenarios.
Por ejemplo:
| Escenario | Precio | Costo variable | Costos fijos | Equilibrio |
|---|---|---|---|---|
| Actual | $50 | $30 | $12,000 | 600 unidades |
| Precio menor | $45 | $30 | $12,000 | 800 unidades |
| Materia prima más cara | $50 | $35 | $12,000 | 800 unidades |
| Costos fijos mayores | $50 | $30 | $16,000 | 800 unidades |
Esta pequeña tabla dice mucho más que una cifra aislada.
Permite preguntar:
¿Podemos vender realmente esa cantidad?
¿Tenemos capacidad para producirla?
¿Qué pasaría si aumenta el costo de la materia prima?
¿Cuánto margen perderíamos al ofrecer un descuento?
¿La nueva maquinaria permitirá producir suficiente volumen para compensar su costo?
Ahí es donde el punto de equilibrio en unidades de producción deja de ser una fórmula contable y se convierte en una herramienta para tomar mejores decisiones.
La idea esencial es sencilla: primero identifica cuánto aporta realmente cada unidad después de sus costos variables. Después calcula cuántas de esas contribuciones necesitas para cubrir los costos fijos.
Una vez que conoces ese número, ya tienes una frontera concreta: debajo de ella hay pérdida; en ella estás en equilibrio; por encima empieza la utilidad.

Doctor en Economía, autor publicado sobre tendencias del mercado y análisis financiero. Especialista en pronósticos económicos y gestión de riesgos.