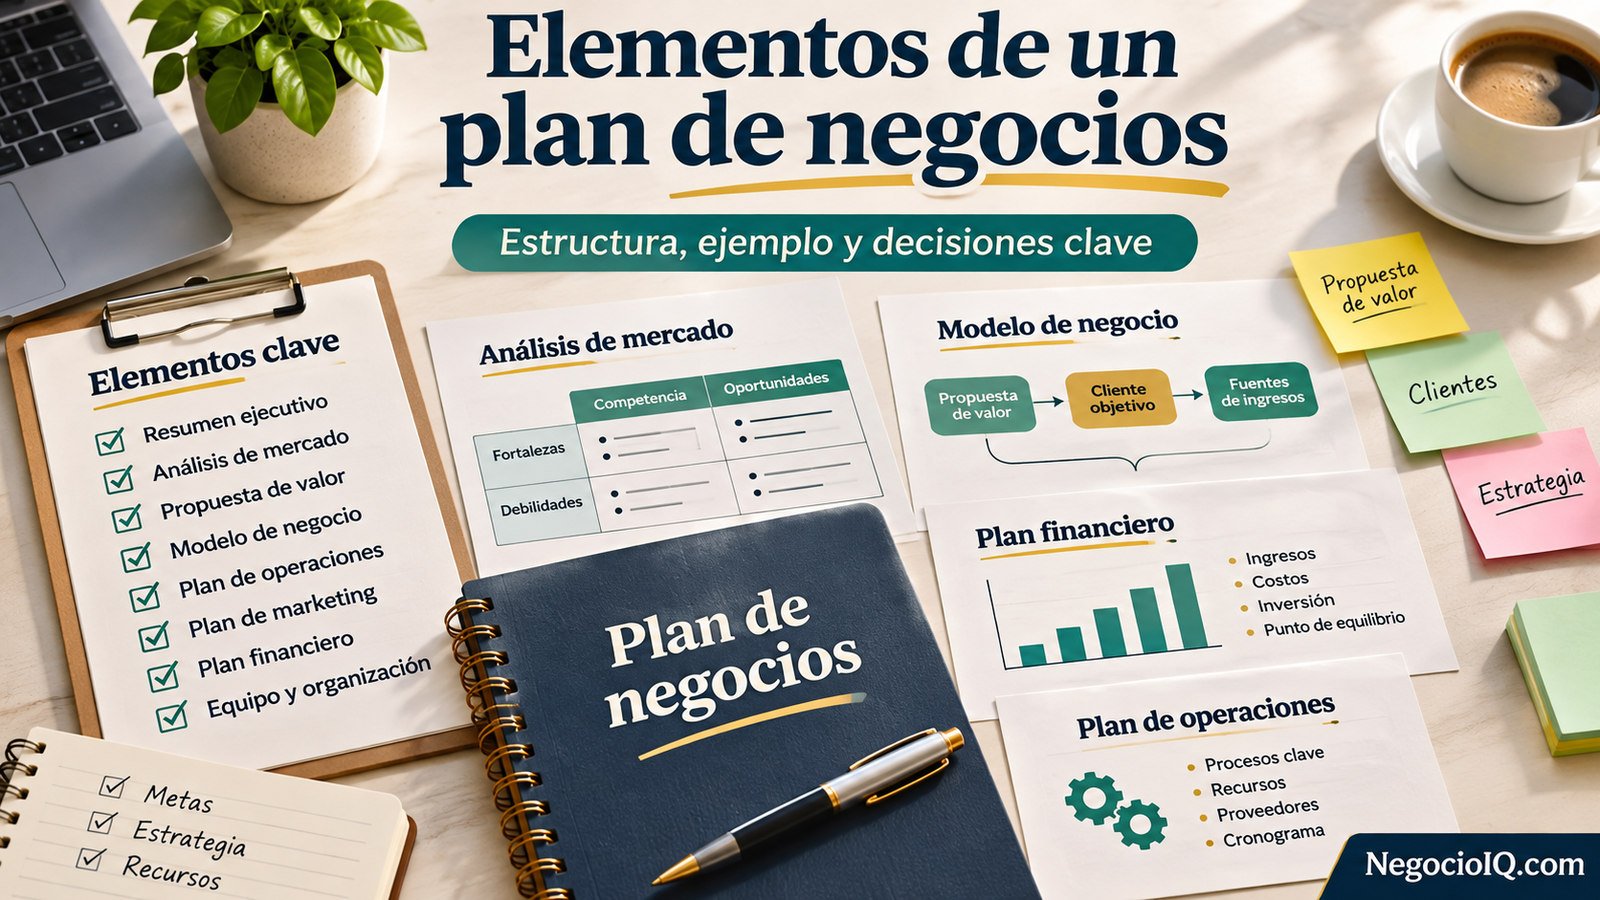
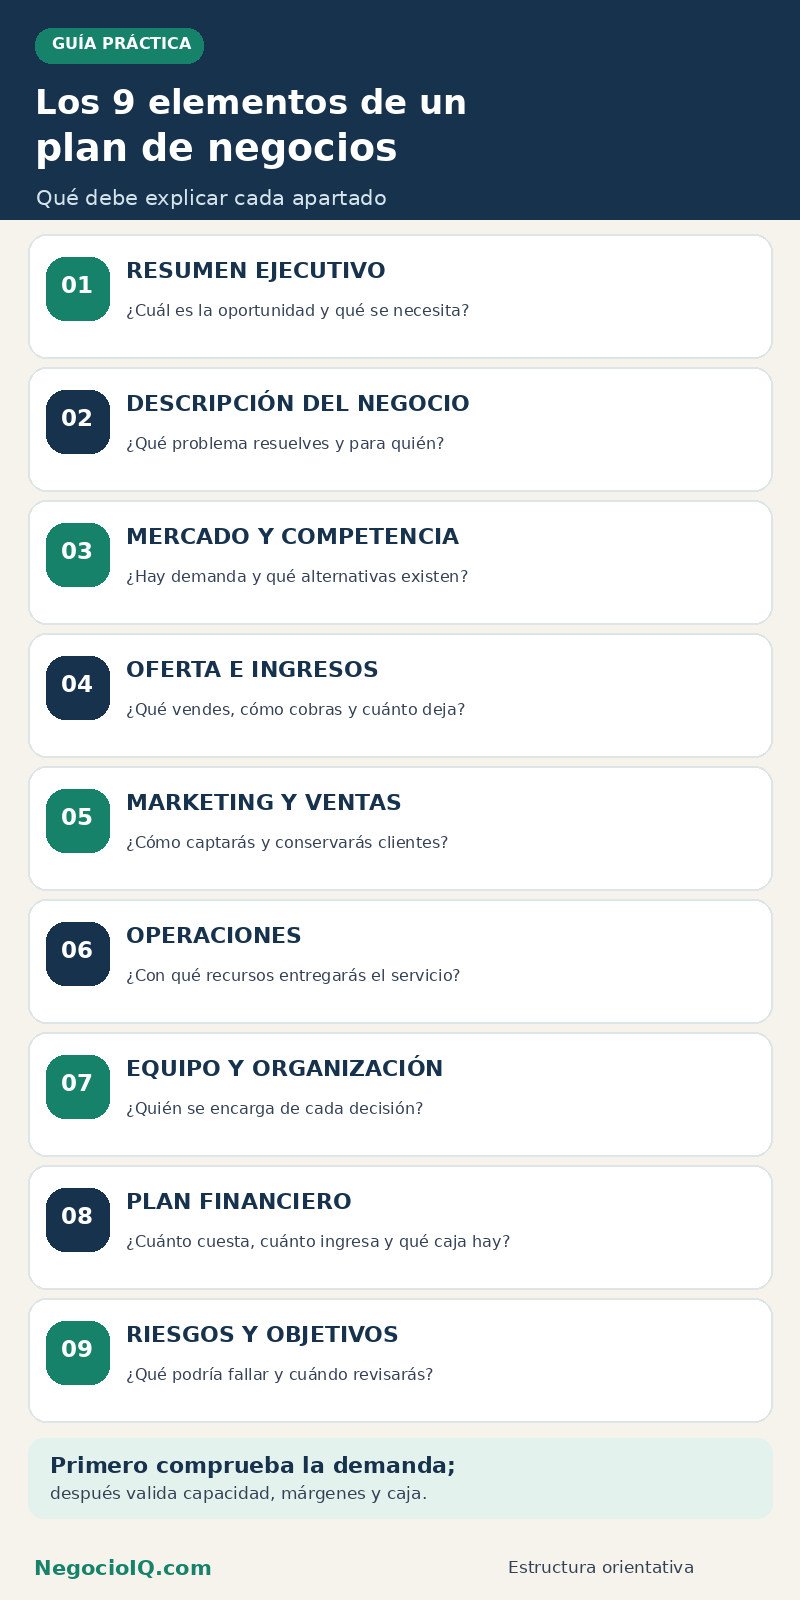
Para estructurarlo sin perderte, puedes organizarlo en nueve componentes: resumen ejecutivo, descripción del negocio, análisis de mercado, oferta y modelo de ingresos, marketing y ventas, operaciones, equipo, finanzas y riesgos con objetivos. Esta agrupación es práctica, no una plantilla obligatoria: un banco, un inversionista o una convocatoria pueden solicitar apartados adicionales.
Los nueve elementos de un plan de negocios y qué debe incluir cada uno
La siguiente tabla funciona como índice y lista de control. Si una sección no responde su pregunta principal, todavía necesita trabajo.
| Elemento | Pregunta que responde | Contenido mínimo |
|---|---|---|
| 1. Resumen ejecutivo | ¿En qué consiste la oportunidad? | Cliente, solución, modelo de ingresos, metas y capital requerido. |
| 2. Descripción del negocio | ¿Qué problema resolveremos y por qué nosotros? | Actividad, propuesta de valor, objetivos y situación del proyecto. |
| 3. Mercado y competencia | ¿Hay clientes dispuestos a comprar? | Segmentos, necesidades, demanda, alternativas y evidencia. |
| 4. Oferta y modelo de ingresos | ¿Qué vendemos y cómo cobramos? | Productos, precios, costos variables y fuentes de ingresos. |
| 5. Marketing y ventas | ¿Cómo conseguiremos y conservaremos clientes? | Canales, proceso comercial, presupuesto e indicadores. |
| 6. Operaciones | ¿Podemos entregar lo prometido? | Procesos, recursos, proveedores, capacidad y controles. |
| 7. Equipo y organización | ¿Quién hará cada tarea? | Responsabilidades, perfiles, decisiones y requisitos aplicables. |
| 8. Plan financiero | ¿Es viable y cómo se financiará? | Inversión, ingresos, gastos, caja, escenarios y punto de equilibrio. |
| 9. Riesgos e hitos | ¿Qué puede salir mal y cuándo revisaremos el avance? | Supuestos, medidas de respuesta, plazos, indicadores y anexos. |
Los elementos se relacionan entre sí. Una previsión de ventas solo tiene sentido si hay clientes identificados, un precio defendible y capacidad para atender la demanda. Por eso conviene construir el documento a partir de la investigación y dejar el resumen ejecutivo para el final.
1. Resumen ejecutivo: la versión breve del proyecto
El resumen ejecutivo presenta lo esencial del plan en una lectura rápida. Debe permitir que una persona entienda el negocio sin revisar todavía todos los cuadros y cálculos. Aunque aparece al principio, es más fácil escribirlo al terminar las demás secciones.
Incluye el problema que resuelves, el público al que atiendes, la forma de generar ingresos, tu ventaja frente a otras alternativas, la meta principal y, cuando corresponda, la financiación solicitada. Evita frases como «seremos líderes del mercado» si no puedes explicar qué resultado medible respalda esa aspiración.
Ejemplo hipotético: «Abriremos un pequeño taller de reparación de bicicletas para trabajadores y estudiantes de una zona urbana. Ofreceremos mantenimiento básico con cita y presupuestos claros. La meta inicial es alcanzar 110 servicios mensuales y validar la demanda antes de ampliar el local».
2. Descripción del negocio y propuesta de valor
Aquí defines qué hace la empresa, para quién lo hace y por qué un cliente la elegiría. Una descripción eficaz no se limita al nombre comercial o a una lista de productos: explica la necesidad concreta y cómo la propuesta la resuelve de un modo creíble.
Especifica la actividad, la ubicación o modalidad de atención, la etapa del proyecto, los clientes prioritarios y los objetivos a corto plazo. Si el negocio ya existe, diferencia claramente los resultados históricos de las metas futuras.
Cómo formular una propuesta de valor útil
Completa esta idea: «Ayudamos a [tipo de cliente] a resolver [problema] mediante [solución], con [beneficio verificable]». Por ejemplo: «Ayudamos a usuarios de bicicleta que no pueden dejar su vehículo varios días en el taller, mediante citas programadas y tiempos de entrega acordados».
No prometas rapidez, ahorro o calidad sin definir cómo lo medirás. Una ventaja es más sólida cuando se puede observar en la experiencia del cliente: tiempo de entrega, cobertura, garantía ofrecida o disponibilidad.
3. Análisis de mercado, cliente objetivo y competencia
El análisis de mercado reúne evidencia para responder dos preguntas: ¿existe una necesidad real? y ¿puede este negocio captar una parte suficiente de esa demanda? No basta con decir que un sector está creciendo; necesitas saber a quién quieres vender y cómo decide comprar.
Del mercado general al cliente que realmente puedes atender
Describe el perfil y comportamiento de los compradores, la zona geográfica o canal donde se encuentran, la frecuencia con que necesitan el producto y las alternativas que ya utilizan. Contrasta tus hipótesis con entrevistas, observación directa, búsquedas locales, cotizaciones y pruebas pequeñas de venta.
Por ejemplo, en un taller de bicicletas no todos los ciclistas son clientes potenciales inmediatos. Puedes empezar por personas que usan la bicicleta para desplazarse diariamente dentro de un radio de atención razonable. Averigua qué reparaciones solicitan, cuánto tardan en conseguir una cita y qué valoran más.
Analiza al menos tres alternativas competitivas, incluidos otros talleres, servicios a domicilio y la posibilidad de hacer reparaciones por cuenta propia. Compara atributos observables como servicios, precios publicados, horarios, garantías y facilidad de reserva. Evita inventar participación de mercado.
Si necesitas profundizar en el diseño de preguntas y la interpretación de resultados, consulta nuestro contenido sobre cómo elaborar un estudio de mercado.
4. Productos, servicios y modelo de ingresos
Este componente transforma la idea en una oferta concreta: qué recibe el cliente, cuánto paga, cuándo paga y qué costo cambia con cada venta. También aclara si los ingresos provienen de ventas individuales, suscripciones, mantenimiento recurrente, comisiones u otras fuentes.
Para cada producto o servicio relevante, registra precio, costo variable unitario y margen de contribución. El costo variable es el que aumenta normalmente al atender una unidad adicional, como piezas, materiales o comisiones asociadas a la venta. No lo confundas con costos fijos como alquileres o determinados salarios.
Ejemplo de oferta para el taller: mantenimiento básico por una tarifa promedio supuesta de 35 unidades monetarias (u. m.), con 12 u. m. de repuestos y consumibles variables. El margen de contribución es 23 u. m. por servicio, antes de cubrir los costos fijos.
Si ofreces paquetes, descuentos o servicios con costos distintos, haz los cálculos por línea de negocio. Un promedio general puede ocultar que ciertos servicios dejan poco margen o requieren demasiadas horas.
5. Estrategia de marketing y plan de ventas
Un negocio no obtiene clientes automáticamente por ofrecer un buen producto. Necesita explicar cómo será descubierto, comparado, contratado y recomendado. Define pocos canales que puedas gestionar bien y vincula cada uno con acciones y costos específicos.
- Captación: ficha de negocio local, recomendaciones, alianzas de barrio, contenido útil o anuncios, según dónde se encuentre el cliente.
- Conversión: cotización clara, tiempos de respuesta, proceso de cita y seguimiento de solicitudes.
- Retención: recordatorios de mantenimiento cuando sean pertinentes, calidad del servicio y resolución de incidencias.
- Medición: consultas recibidas, porcentaje que reserva, ventas cerradas, costo de captación y repetición de compra.
Especifica las acciones del primer mes, quién las ejecutará y cuánto puedes invertir sin comprometer la caja. Si los anuncios generan consultas, pero ninguna reserva, el problema puede estar en el precio, la oferta o la atención; gastar más no necesariamente lo resolverá.
Para diseñar metas y seguimiento del proceso comercial, amplía esta sección con nuestro plan de ventas paso a paso.
6. Plan operativo: recursos, procesos y capacidad
El plan operativo demuestra que la empresa puede cumplir lo que promete. Explica cómo se realiza el trabajo desde que entra un pedido hasta que se entrega el producto o servicio y se gestiona una posible reclamación.
Documenta ubicación, equipo, inventario, tecnología, proveedores, tiempos, costos de operación y estándares de calidad. Considera qué ocurrirá si un proveedor falla, si aumenta la demanda o si una persona clave se ausenta.
En el taller del ejemplo, atender 110 servicios en 22 días laborables exige un promedio de cinco servicios diarios. La cifra podría parecer razonable, pero hay que comprobar la duración de cada trabajo, la disponibilidad de repuestos y el tiempo dedicado a presupuestos, limpieza y atención al cliente. Una previsión comercial superior a la capacidad disponible no es un plan operativo viable.
Cuando el proceso productivo es complejo, resulta útil desglosarlo en un estudio técnico del plan de negocios.
7. Equipo, responsabilidades y organización
Una buena idea puede fallar si nadie tiene asignadas las decisiones y tareas diarias. Describe quién atiende al cliente, quién compra materiales, quién controla la calidad, quién lleva los registros financieros y qué actividades se subcontratarán.
En un emprendimiento unipersonal, una misma persona puede asumir varias funciones. Eso no elimina la necesidad de planificarlas. Señala también las competencias que faltan y cómo las cubrirás, por ejemplo mediante formación, contratación o asesoría especializada.
Incluye una revisión de forma jurídica, permisos, obligaciones laborales, fiscales, de seguridad o sectoriales según el país, municipio y actividad. Las exigencias de México, España, Colombia, Argentina y Estados Unidos no son intercambiables; no presentes una lista genérica como autorización suficiente para operar.
8. Plan financiero: inversión, resultados, caja y financiación
Esta sección conecta las decisiones anteriores con cifras. Como mínimo, separa la inversión inicial, los ingresos estimados, los costos y gastos, el flujo de caja y las necesidades de financiación. Las proyecciones deben incluir sus supuestos: precio, número de ventas, estacionalidad, plazos de cobro y capacidad de producción.
Ejemplo completo con un taller de bicicletas
Todos los importes siguientes son hipotéticos y se expresan en unidades monetarias (u. m.) para que el ejercicio pueda adaptarse a cualquier país. No representan precios de mercado, presupuestos reales ni una rentabilidad garantizada.
| Dato mensual del ejemplo | Supuesto |
|---|---|
| Precio promedio por servicio | 35 u. m. |
| Costo variable por servicio | 12 u. m. |
| Margen de contribución | 23 u. m. |
| Costos fijos mensuales | 2.300 u. m. |
| Servicios previstos en escenario base | 110 al mes |
El margen de contribución por servicio se calcula así: 35 − 12 = 23 u. m. Es la cantidad que aporta cada servicio para cubrir los costos fijos y, después de ellos, generar un resultado positivo.
Punto de equilibrio en unidades = costos fijos ÷ margen de contribución unitario. En este caso: 2.300 ÷ 23 = 100 servicios mensuales. Con ese volumen, el margen total iguala los costos fijos del ejemplo y el resultado operativo simplificado es cero.
Al proyectar 110 servicios, las ventas serían 110 × 35 = 3.850 u. m.; los costos variables, 110 × 12 = 1.320 u. m.; y el resultado operativo simplificado sería 3.850 − 1.320 − 2.300 = 230 u. m. Este resultado no incorpora impuestos, intereses, depreciación ni otros conceptos que no estén expresamente incluidos en los supuestos.
| Escenario | Servicios al mes | Ventas | Costos variables | Resultado simplificado |
|---|---|---|---|---|
| Conservador | 80 | 2.800 u. m. | 960 u. m. | −460 u. m. |
| Base | 110 | 3.850 u. m. | 1.320 u. m. | 230 u. m. |
| Alto | 140 | 4.900 u. m. | 1.680 u. m. | 920 u. m. |
El escenario alto exige atender aproximadamente entre seis y siete servicios por día laborable, si se consideran 22 jornadas. No basta con que las cifras cuadren: las ventas, los horarios y la capacidad del equipo deben ser compatibles. Para profundizar en la fórmula consulta el cálculo del punto de equilibrio en unidades.
¿Cuánto capital inicial se necesitaría?
Supongamos 1.800 u. m. en herramientas y equipos, 1.000 en adecuación del local y trámites, 700 en inventario inicial y 1.000 como reserva de capital de trabajo. La inversión inicial estimada sería de 4.500 u. m. Esta reserva no sustituye un presupuesto de tesorería: si los primeros meses operan por debajo del punto de equilibrio, el efectivo puede agotarse antes de estabilizar las ventas.
Un plan que solicita financiación debe aclarar cuánto dinero aporta la persona emprendedora, cuánto espera obtener de terceros, para qué se usará, en qué condiciones se devolverá y qué sucede si las ventas llegan más tarde de lo previsto.
Beneficio y efectivo disponible no son lo mismo. Cobros diferidos, inventario, pagos anticipados y cuotas de préstamos pueden afectar la liquidez aunque el resultado contable sea positivo. Revisa también nuestra guía para entender y controlar el flujo de caja.
9. Riesgos, indicadores, cronograma y anexos
Las previsiones son hipótesis, no promesas. Esta última parte identifica qué puede impedir que se cumplan, qué señales permitirían detectarlo y qué decisión tomarías ante cada situación.
| Riesgo | Señal de alerta | Respuesta prevista |
|---|---|---|
| Demanda menor a la prevista | Menos reservas de las necesarias durante varias semanas | Revisar segmento, oferta, canales y costos antes de ampliar gastos. |
| Falta de repuestos | Entregas atrasadas o pedidos sin atender | Identificar proveedor alternativo y stock mínimo de piezas críticas. |
| Problemas de liquidez | Saldo de caja insuficiente para próximos pagos | Actualizar previsión de cobros y pagos y posponer inversiones no urgentes. |
Convierte el proyecto en hitos comprobables: validar una primera oferta, obtener cierto número de reservas, documentar el proceso, revisar márgenes y decidir si conviene expandirse. Cada hito debe tener una fecha, una persona responsable y una medida observable.
Los anexos pueden reunir cotizaciones, resultados de entrevistas, documentación de proveedores, presupuestos y cálculos detallados. No sustituyen el argumento principal: lo respaldan cuando alguien necesita comprobarlo.
En qué orden conviene elaborar los elementos
El orden del documento no tiene por qué ser el orden del trabajo. Para evitar que los números sean solo deseos, sigue esta secuencia:
- Define la oportunidad: escribe qué necesidad concreta resolverás y para quién.
- Reúne evidencia: observa clientes, competencia, precios y comportamiento de compra.
- Diseña la oferta: concreta servicios, entregables, costos y forma de cobrar.
- Comprueba la operación: estima tiempos, capacidad, recursos y responsabilidades.
- Calcula escenarios: prepara inversión inicial, resultados, punto de equilibrio y flujo de caja.
- Establece riesgos e hitos: identifica los supuestos que más afectarían la viabilidad.
- Redacta el resumen ejecutivo: resume solo lo que el resto del plan realmente demuestra.
Si la investigación indica que nadie compraría a un precio que cubra los costos, esa es una conclusión valiosa. Ajustar el modelo antes de invertir suele ser más útil que presentar un documento impecable con supuestos débiles.
Plan tradicional o plan de una página: cuál elegir
| Criterio | Plan de una página | Plan tradicional |
|---|---|---|
| Uso principal | Explorar y ajustar una idea | Demostrar viabilidad y sustentar decisiones detalladas |
| Profundidad | Hipótesis y prioridades resumidas | Investigación, cálculos, responsables y anexos |
| Cuándo conviene | Etapas iniciales o revisión rápida | Financiación, socios, expansión o inversiones relevantes |
| Riesgo | Ocultar detalles financieros importantes | Consumir tiempo sin mejorar decisiones si se llena de texto irrelevante |
Ambos formatos pueden ser útiles. Un esquema breve permite detectar supuestos; el documento completo ayuda a comprobarlos. Si buscas un procedimiento de redacción más amplio, consulta cómo elaborar un plan de negocio efectivo.
Errores frecuentes al presentar los elementos
- Usar datos sin fuente o fecha. Una cifra de mercado no dice mucho si no se conoce qué mide ni de dónde procede.
- Confundir ventas con rentabilidad. Facturar más puede aumentar también costos, inventario y necesidades de efectivo.
- Copiar un modelo ajeno sin adaptarlo. Un restaurante, un servicio digital y un taller requieren procesos e indicadores diferentes.
- Ignorar la competencia indirecta. El cliente siempre puede elegir no comprar o resolver el problema de otro modo.
- Presentar una sola proyección optimista. Prueba escenarios inferiores y explica qué decisiones cambiarían.
- Escribir el resumen antes de validar las cifras. Puede terminar prometiendo metas que las secciones posteriores no sostienen.
Lista final para revisar tu plan de negocios
Antes de compartirlo con un socio, equipo o entidad financiera, comprueba lo siguiente:
- El cliente y el problema están definidos de forma específica.
- Existen observaciones, pruebas o fuentes que respaldan la demanda prevista.
- La propuesta de valor se distingue de las alternativas existentes.
- Los precios, costos unitarios y capacidad operativa son coherentes entre sí.
- El presupuesto comercial tiene acciones y responsables definidos.
- La inversión inicial y la necesidad de capital de trabajo están separadas.
- El punto de equilibrio y los escenarios se han calculado con supuestos visibles.
- Se han revisado permisos y obligaciones según la jurisdicción correspondiente.
- Hay fechas, indicadores y condiciones para ajustar o detener el proyecto.
Preguntas frecuentes sobre los elementos de un plan de negocios
¿Cuáles son los elementos más importantes de un plan de negocios?
Los imprescindibles son la definición del cliente y la propuesta de valor, el análisis de mercado, el modelo de ingresos, el plan comercial y operativo, y las previsiones financieras. El resumen ejecutivo, la organización y la gestión de riesgos permiten presentar y ejecutar el conjunto. La cantidad exacta de capítulos puede variar según quién lo solicite.
¿Cuántas partes tiene un plan de negocios?
No existe una cifra universal. En esta guía los contenidos se agrupan en nueve elementos para facilitar su elaboración. Otras plantillas separan productos, financiación o anexos y obtienen un número diferente. La prioridad es cubrir las decisiones y evidencias necesarias, no cumplir una cuenta fija.
¿En qué se diferencia un plan de negocios de un modelo de negocio?
El modelo de negocio describe de forma sintética cómo se crea, entrega y captura valor, por ejemplo quién paga y por qué. El plan de negocios desarrolla además la investigación, operaciones, equipo, inversiones, proyecciones y riesgos que permiten evaluar y ejecutar ese modelo.
¿Necesito un plan de negocios si todavía no busco financiación?
Sí puede ser útil, incluso en versión breve. Te ayuda a estimar costos, contrastar la demanda y decidir qué prueba hacer antes de comprometer recursos. Si planeas solicitar crédito o incorporar inversionistas, normalmente necesitarás más detalle y documentación justificativa.
¿Con qué frecuencia debe actualizarse?
Revisa indicadores operativos y de caja con la frecuencia que exija tu actividad y revisa los supuestos principales cuando cambien ventas, costos, competencia, capacidad o condiciones de financiación. Un negocio nuevo puede necesitar revisiones mensuales; una empresa estable puede incorporar controles trimestrales y una revisión integral anual. No hay un calendario único.
Un plan útil se reconoce por las decisiones que permite tomar
Los elementos de un plan de negocios tienen valor cuando forman una cadena coherente: cliente real, oferta clara, operación posible, números comprobables y decisiones ante los riesgos. Empieza por la evidencia más difícil de obtener, no por el diseño del documento. Si las cuentas no cierran, el plan no ha fracasado: acaba de mostrar qué debes cambiar antes de invertir.

Estratega con MBA y 10+ años de experiencia. Inspira y guía a emprendedores con pasos claros para crecer desde un pequeño negocio.